9月30日,清源股份召开2026年半年度业绩说明会。董事长兼总经理Hong Daniel、独立董事郭晓梅、董秘王梦瑶到场,直面投资者提问。这场交流会焦点明确:上半年营收为何下滑?未来路怎么走?公司给出的答案,藏着光伏支架行业的冷暖真相。
先看账本。半年报数据显示,清源股份上半年营收8.18亿元,同比下滑32.15%。归母净利润2105.53万元,降幅达75.74%。扣非归母净利润1903.87万元,同比缩水77.85%。数字背后,是国内光伏新增装机节奏放缓,地面支架销量减少。
更扎心的是,行业政策调整让光伏电站EPC业务收入同步下滑。利润端的重挫,还有一笔大账——汇兑损益从上年同期的收益转为损失,这一项就少了6899.73万元。 有人问,公司有股权激励吗?公司回应,正在实施的还是2024年限制性股票激励计划。
激励对象覆盖董事、高管、中层管理人员和核心骨干员工。具体细节,可查2025年9月25日披露的《2024年限制性股票激励计划(草案)》。说白了,激励还在继续,只是没搞新花样。 关于后续战略,公司把话讲得很透。
核心思路是聚焦光伏支架主业,坚持全球化布局。海外市场,澳大利亚、日本、英国这些优势地盘要继续守稳,东南亚、中东、非洲等新兴市场也要伸手去抓。本地化服务和渠道建设得跟上,海外业务的劲儿才能越使越大。国内市场则换个打法——强化订单风险评估,深耕沙戈荒大型地面电站和分布式项目。
智能跟踪产品的竞争力要用起来,挑好项目接,不盲目铺摊子。 研发端也没停。分布式支架和EzTracker智能跟踪系统都在迭代升级。依托现有海外渠道,储能业务也在稳步推进,目标是打造第二条增长曲线。经营管理上,精益管理、降本增效、严控风险,这些老生常谈依然是主线。
人才激励和治理内控体系也在完善中。公司说,要抓住全球能源转型的机会,提升综合解决方案能力,夯实基本面,最终提升股东回报。 值得一提的是,清源股份的主营业务挺宽。分布式光伏支架、固定光伏支架、智能光伏跟踪器,研发设计生产销售一条龙。
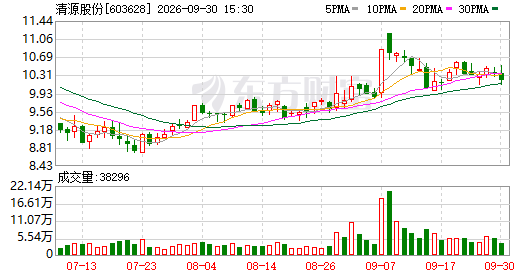
光伏电站的投资、开发、建设、运营也做。光伏电力电子产品和智慧能源解决方案,同样在业务范围里。这是一家高新技术企业,底子不算薄。 股价方面,清源股份最新价10.2元,跌了0.12元,跌幅1.16%。成交量3.83万手,成交额3929万,换手率1.41%。
市盈率66.04,总市值27.8亿。相关个股里,弘元绿能涨10.02%,爱旭股份涨6.34%,通威股份涨4.07%,双良节能涨3.07%。板块上,反内卷概念涨0.77%,新能源涨0.36%,电力设备涨0.18%,光伏设备涨0.10%。
业绩说明会的问答,把公司的处境摆在了台面上。营收和利润双双承压,汇兑波动成了利润的大坑。但公司的应对策略清晰:海外拓新,国内精选,研发加码,储能试水。光伏支架这个赛道,竞争从来就不轻松。清源股份能不能靠全球化布局和智能跟踪产品翻盘,还得看接下来几个季度的执行力度。
毕竟,说得好不如干得好。