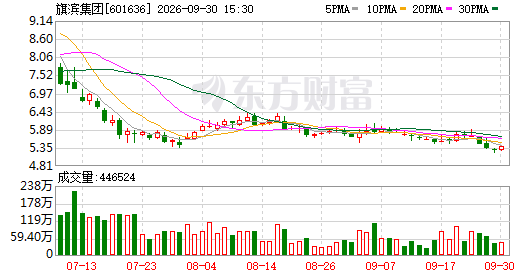
2026年上半年,玻璃行业陷入周期性低谷,供需矛盾愈发尖锐。旗滨集团业绩由盈转亏,归母净利润录得负1.67亿元,同比下滑118.76%。浮法与光伏玻璃两大主业同步承压,公司经营面临严峻考验。 这事儿得从头捋。
9月28日,记者就国内产能调整、行业供需修复、海外扩张规划及风险防控等问题,采访了旗滨集团董事兼总裁凌根略。他回应说,报告期浮法玻璃业务受地产复苏不及预期影响,需求偏弱,价格承压。公司将动态评估国内浮法产能,结合窑炉寿命、产线盈利水平,灵活开展产线冷修、技改等措施。
说白了就是,日子不好过,但办法总比困难多。凌根略特别强调,海外业务是公司重要战略方向,持续依托海外基地拓展市场。海外产能布局将综合考量当地产业环境、市场需求、政策及成本因素,审慎推进。这话说得实在,海外不是随便就能铺开的,得看地方条件。
先看成绩单。旗滨集团是国内玻璃行业龙头,业务覆盖硅砂原料加工、浮法玻璃、深加工玻璃、光伏光电玻璃、高性能电子玻璃的全产业链。在建筑玻璃原片、深加工玻璃、光伏光电玻璃等细分领域,有明显行业优势。 2026年上半年,公司整体营收小幅下滑。
营业收入72.13亿元,同比下降2.44%。归母净利润负1.67亿元,同比由盈转亏。扣非净利润负3.33亿元,同比下降186.30%。这组数据看着扎眼,但背后原因不简单。 中报里写得明白,玻璃行业进入深度调整周期,处于结构分化加剧的底部调整阶段。
需求疲弱与供给过剩双重压力凸显。需求端,房地产竣工市场持续疲软,深加工订单不足,浮法玻璃需求减弱。光伏装机结束持续增长态势,阶段性拐点显现,下游组件企业对光伏玻璃采购需求持续偏弱。 供给端也不乐观。浮法玻璃、光伏玻璃两大行业冷修停产及产能退出节奏缓慢、规模有限,行业整体仍处于供给过剩状态。
供需失衡背景下,产品价格持续下滑,公司本期业绩出现亏损。 面对冲击,旗滨集团积极应对,统筹推进稳健经营与提质增效,努力提升企业抗周期能力。相关措施已产生一定积极作用,但内部改善成果难以完全对冲外部市场下行压力和行业整体下行趋势,未能扭转阶段性亏损局面。
盈利空间收缩,直观体现在毛利率上。2026年上半年,公司综合毛利率8.68%,同比下降4.55个百分点。浮法玻璃受地产竣工端持续走弱拖累,光伏玻璃受前期扩产产能集中释放叠加下游需求阶段性回落影响,两大核心产品价格大幅下行,产品毛利被显著压缩。
除了市场环境影响,非经常性损益变动也是本次业绩同比大幅变动的重要诱因。根据7月15日发布的半年度业绩预告,2025年上半年,公司存在较大非经常性收益,系绍兴两家全资子公司绍兴旗滨玻璃有限公司及浙江旗滨节能玻璃有限公司陶堰厂区资产处置形成收益。
相关资产于2025年上半年完成交割、土壤检测验收,并确认了处置损益,这笔交易增加公司同期净利润4.42亿元。2026年上半年,公司无同类大额非经常性损益。 行业周期下行的压力,传导至企业资金运营、费用管控及资产结构等多个维度。
2026年上半年,公司经营活动产生的现金流量净额1.20亿元,同比下降62.48%,主要系玻璃行业需求偏弱、售价走低、毛利下降所致。投资活动产生的现金流量净额负3.74亿元,上年同期为负11.14亿元,主要系购置和支付固定资产款项支出减少所致。
筹资活动产生的现金流量净额8.60亿元,主要系融资安排调整影响。 资产负债方面,截至报告期末,公司资产负债率约57.36%,同比增长3.85%。其他流动负债5.47亿元,较上年末大幅增加,主要系发行超短期融资券所致。
费用端压力同样显著。2026年上半年,公司合计发生费用10.07亿元,含研发费用,同比增加4.39亿元。 其中,管理费用4.31亿元,同比激增2117.90%,波动幅度最突出。凌根略解释,本期管理费用大幅增长,主要系上年同期因事业合伙人持股计划未达成预设目标,冲减前期已确认相关费用,使得上年同期管理费用基数较低。
该变动为会计处理因素所致,并非公司当期管理效率出现异常变化。公司将持续落实精益管理、深挖潜力,降本增效,合理管控管理类开支,持续提升运营效率。 销售、财务费用也出现不同程度增长。销售费用0.88亿元,同比增长10.76%,主要系市场拓展及渠道建设投入增加以及光伏玻璃营收增长所致。
财务费用2.09亿元,同比增长5.26%,主要系报告期内汇率波动、美元贬值所致。 资产结构方面,期末公司应收账款、存货规模均有所增长。截至2026年6月30日,应收账款账面价值21.24亿元,较上年末增长约7.60%。
存货账面价值29.81亿元,较上年末增长约18.75%。应收账款和存货增长主要是光伏玻璃产能释放、业务销售规模增长及行业回款周期影响。 面对多重经营压力,旗滨集团主动调整经营策略,动态优化中长期发展规划,确立稳健高质量发展主线,通过夯实主业、全球化布局、严控风险三大路径穿越行业周期。
业绩说明会上,董事会秘书邓凌云表示,当前行业处于周期底部调整阶段,公司结合宏观环境、行业周期及自身经营实际,动态优化中长期战略规划,走稳健高质量发展路线。产业重心方面,公司坚持聚焦玻璃主业,夯实经营基本盘。
巩固浮法玻璃、光伏玻璃、节能建筑玻璃等现有核心业务的竞争优势,持续打磨主业经营质量。同时,坚持审慎投资,明确业务进退边界,资源配置向高确定性主业倾斜,严守财务安全底线,筑牢企业经营底座。后续公司成长动力主要来源于技术创新驱动、全球化运营驱动及产融协同赋能。
对于行业后续走势,邓凌云表示,上半年浮法玻璃供给端持续收缩,但收缩力度尚不足以覆盖需求萎缩幅度,供给缩减未能有效传导至库存去化,行业仍处于磨底阶段。在低估值、成本支撑和供给收缩预期下,玻璃价格进一步大幅下行的空间有限。
但行业供需实现实质性再平衡仍需时间,产品价格存在持续震荡的风险。 国内行业周期波动加剧,海外业务成为公司对冲国内行业周期波动的关键抓手。凌根略透露,2026年上半年,公司实现境外销售24.70亿元,占全部主营业务收入的34.24%。
其中光伏玻璃产品海外销售收入增长尤为显著,成为公司光伏玻璃业务对冲行业经营环境变化的重要支撑。 目前公司已在马来西亚建成浮法及光伏玻璃生产基地,依托当地区位、政策及供应链禀赋,就近服务海外客户,有效发挥全球化产能协同价值。
不过,凌根略也向投资者直言,部分新兴市场虽具备产业发展机遇,但同时面临地缘局势、供应链配套、当地用工、文化习俗等多重不确定性。 债务风险防控与财务结构优化方面,董事兼财务总监杜海介绍说,公司从经营提质、风险管控、融资优化方面多措并举,持续改善债务结构、管控负债水平。
将采取夯实主业经营能力、坚持现金流优先管理及持续拓宽多元化融资渠道等举措。目前已建立集团资金统筹与预算闭环管理机制,动态平衡资金收支,常态化开展财务分析与资金运行监测,统筹集团银行账户管理,严控资金链风险。