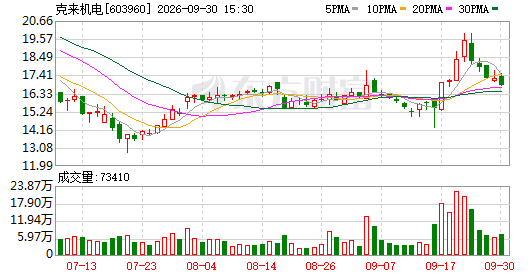
9月29日晚间,克来机电发布公告称,公司收到控股股东、实控人之一的陈久康发来的告知函。这次减持计划在实施期间全部完成,陈久康通过集中竞价和大宗交易两种方式,合计卖出了786.58万股公司股份。这个数字占到了公司总股本的2.9999%,减持总金额达到了1.2亿元。
目前,这笔减持计划已经正式落地。 这事儿得从两个月前说起。8月19日,克来机电就披露过一份公告,陈久康因为自己手头紧,缺钱花,打算在接下来的三个月里减持公司股份。当时定的规矩是,不能超过786.58万股,占总股本的比例也不能超过3%。
具体怎么操作也有讲究,通过集中竞价最多卖262.19万股,也就是1%的股份;剩下的大头,通过大宗交易处理,最多能卖524.39万股,占比2%。说白了,就是给自己划了个红线,不能超。 减持过程也不是一步到位的,中间还触发了几次监管提示。
9月15日,公司公告说陈久康在9月9日到9月14日期间,已经动起手来了。那几天他通过集中竞价卖了61.02万股,占总股本0.2327%;又通过大宗交易甩出130万股,占比0.4958%。两笔加起来,一共减持191.02万股,占总股本0.7285%。
这时候,他和一致行动人谈士力的持股合计比例,从37.7285%降到了37%,正好踩中了1%这个刻度线。 没过几天,9月18日,公告又来了。陈久康在9月15日到9月17日这三天里,继续通过集中竞价卖出112.2万股,占比0.4279%;大宗交易卖出150万股,占比0.5721%。
这一轮合计减持262.2万股,恰好是公司总股本的1%。至此,他和谈士力的合计持股比例,又往下掉了一格,从37%降到了36%。这已经是第二次触及1%的整数倍了。 紧接着,9月22日的公告显示,减持力度还在加大。
陈久康在9月18日到9月21日期间,通过集中竞价卖出88.97万股,占比0.3393%;大宗交易卖出173.23万股,占比0.6607%。这次又是合计262.2万股,占总股本1%。经过这一波操作,他和谈士力的合计持股比例直接从36%跌到35%,这回可不止是碰到1%的刻度,而是直接撞上了5%的大关。
公司也顺势发布了权益变动报告书,程序走得很规范。 算总账的话,这次减持计划开始前,陈久康手里握着4182.45万股公司股份,占总股本的15.9515%。现在计划做完了,他剩下的持股数量变成了3395.87万股,持股比例降到了12.9515%。
短短几个月,股份少了近800万股,手里的筹码明显瘦了一圈。这背后到底是个人资金需求还是别的考量,公告里没细说,但从结果看,确实是把预设的额度都用满了。 再看克来机电这家公司的基本面,主营就是两块:智能装备和汽车零部件。
产品也是围绕这两个方向展开的。最近的业绩情况,得看8月26日发布的2026年半年报。数据显示,上半年公司营业收入只有1.83亿元,跟去年同期比下降了20.17%。更扎眼的是利润表,归母净利润亏了776万元,同比下降139.85%;扣非归母净亏损达到852万元,降幅高达157.20%。
不过有个亮点,经营现金流净额是1159万元,从去年同期的负值转成了正值。 为什么会出现这种营收下滑、亏损扩大但现金流转正的怪现象?半年报里给了解释。公司坦言,上半年利润总额比上年同期降了137.21%,净利润降了139.85%,扣非净利润降了157.20%。
根本原因就是业务收入缩水,加上毛利率也跟着往下走。外部环境确实不好,2026年上半年汽车行业虽然整体平稳,但内部撕裂严重。传统燃油车市场一直在缩圈,新能源车那边则卷成了一锅粥,价格战打得热火朝天,这股压力顺着链条一路传到了上游供应商头上。
克来机电作为零部件厂商,自然首当其冲,经营上遇到了阶段性卡壳。 面对这种情况,公司说自己在稳住阵脚,坚持技术路线和市场导向,没闲着,一直在推新产品。另外,绿色环保这块也没落下,把节能减排融进了日常生产里,想兼顾赚钱和环保两头。
具体成果上,上半年智能装备业务新签了1.51亿元的订单,比去年多了些,这些单子主要是给新能源车企做的电子装配和测试生产线。汽车零部件这边,燃油分配器卖了45.75万件,燃油管46.90万件,冷却水硬管42.96万件,空调管7.44万件。
数据摆在这儿,燃油类零件还有销量,但显然撑不起整个盘子,转型的压力不小。 说到底,大股东在这个节骨眼上大规模减持,市场肯定会有各种猜测。业绩承压的时候掏钱离场,看着不太美,但也可能是个人的正常财务安排。
投资者最关心的还是后续,公司能不能靠新能源装备的新订单扭转颓势,现金流转正只是个开始,利润回血才是真本事。如果只靠卖资产或者融资过日子,迟早会被抛下。眼下这个局面,考验的不只是管理层的技术储备,更是他们熬过寒冬的耐力。