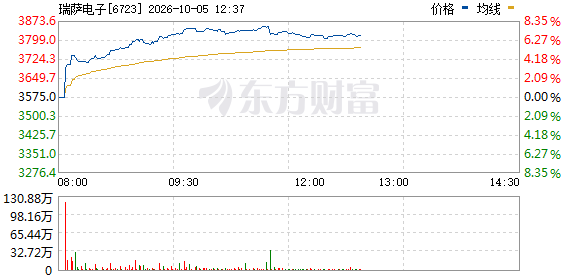
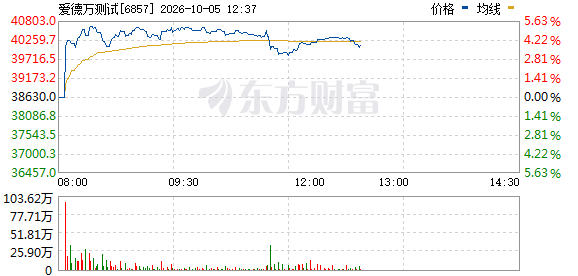
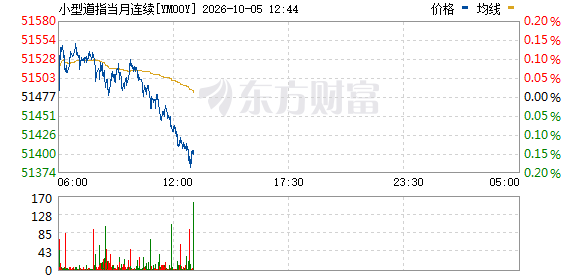
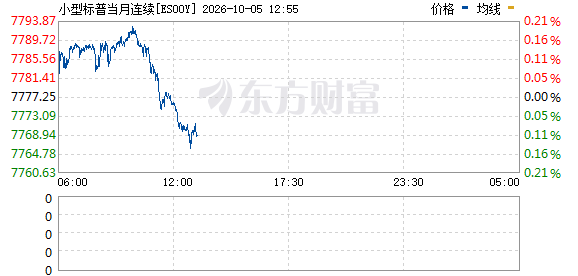
今天上午,全球资本市场迎来一波久违的集体狂欢。日本股市率先发力,美股三大股指期货紧随其后,黄金、白银以及比特币等风险资产全线飘红。其中,日经225指数表现最为抢眼,盘中一度大涨超过1700点,涨幅突破2.50%。
这一轮普涨行情,被市场普遍解读为宏观预期转向的直接结果。 说白了,这波上涨的核心逻辑在于美联储加息预期的显著降温。上周公布的美国就业数据相当疲软,直接削弱了市场对持续紧缩政策的押注。与此同时,美光科技的财报超出市场预期,这股暖意迅速传导至整个AI与半导体板块。
东京电子等权重股的强势表现,加上外资加速回流亚太市场,共同点燃了日本股市的大火。 日本股市今天的走势可以用“直线拉升”来形容。截至记者发稿时,日经225指数累计上涨1712点,日内涨幅达到2.51%。
个股方面,瑞萨电子领涨,涨幅超过7%;东京电子也不甘示弱,涨超5%。此外,爱德万测试涨超4%,东京精密、科意半导体、罗姆半导体以及软银集团等热门标的,涨幅均超过3%。 这轮涨势背后,还有一个重磅消息在助推。
此前有外媒报道,日本正计划推出一项规模高达1400亿美元的投资计划,专门用于加速数据中心的建设。这事儿可不是小打小闹,而是涉及国家层面的战略投入。 具体来看,日本电力巨头JERA、戴尔以及英国AI基础设施企业Rhaelm近日达成了一项协议。
三方计划在东京附近投资150亿美元,联手建设一座400兆瓦的大型数据中心。这笔资金将主要用于硬件部署和网络搭建,旨在提升日本的算力基础。 JERA全球总裁金井幸雄对此给出了详细的时间表和规划。他表示,这三家企业计划在五年内,建成总规模达到3至4吉瓦的AI数据中心配套燃气发电基础设施。
他强调,核心关键词就是“快速供电能力”。毕竟,AI算力的爆发对能源供应提出了极高要求。 JERA本身每年可交易3500万吨液化天然气,这为新建电站提供了充足的燃料保障。金井幸雄还做了一笔账,按照他的估算,1吉瓦算力配套基建的造价大约在350亿至450亿美元之间。
如果按这个标准推算,要建成上述规模的完整基础设施,总投入大约需要1400亿美元。这个数字正好呼应了此前的投资计划传闻。 为了确保项目顺利落地,三家合作伙伴计划对数据中心和电力设施建设实施标准化流程。这样做的目的很明确,就是为了加快建设进度,同时压低整体造价。
不仅如此,各方还在认真考虑在日本境外同步建设数据中心与电站,以实现资源的全球化配置。 日本本土其实已经聚集了不少大型数据中心运营商,比如NTT数据和软银集团。黑石集团也早已入场,计划在未来几年内在日本投入300亿美元,布局相关业务。
可以说,日本正在成为亚洲乃至全球重要的算力枢纽之一。 面对AI带来的巨大变化,日本央行的态度也颇为微妙。日本央行副行长内田真一近日表示,AI被视为一个巨大的正面需求冲击,这会给经济和价格带来上行压力。
他在演讲中分析道,AI也可能影响供给面,通过提高生产力和促进资本积累带来正面作用,这可能反过来影响自然利率。但他也坦言,目前尚不清楚AI在传统政策框架内对经济的具体影响程度。 就在市场情绪高涨之际,日本最大贸易公司三菱商事的CEO中西胜也却发出了警示。
他警告说,随着日本结束超低利率时代,债券收益率已升至31年高位,日本企业必须更高效地运用现金。否则,这种财务结构的变化可能会危及当前创纪录的股市繁荣。换句话说,低息时代的红利正在消退,企业得学会精打细算。
再看通胀数据,上周五公布的数据显示,日本首都东京9月份的核心通胀率有所上升。这凸显出日益加剧的价格压力,也为日本央行进一步加息的预期提供了有力支撑。该数据通常被视为日本全国通胀趋势的先行指标,将成为影响日本央行最新季度通胀预测的重要因素之一。
日本央行定于10月29日至30日召开下一次政策会议,届时将正式公布这些预测。 事实上,日本央行上个月刚刚将利率上调至31年来的最高水平。行长植田和男也曾释放信号,称日本央行已进入旨在防止通胀超调的新阶段。
这一表态实际上为进一步加息敞开了大门,显示出货币政策回归常态的决心。 视线转回美股,周一三大股指期货集体拉升。截至发稿,纳斯达克指数期货上涨0.43%,标普500指数期货涨0.16%,道指期货上涨0.05%。
虽然涨幅不算夸张,但在经历了一段调整后,这种企稳回升的信号依然值得关注。 贵金属市场同样热闹。现货白银涨1.53%,报61.37美元/盎司;现货黄金涨0.37%,报4158美元/盎司。期货市场表现更为强劲,COMEX白银期货涨2.24%,报61.77美元/盎司;COMEX黄金期货涨0.58%,报4186美元/盎司。
避险资产与风险资产的同步上涨,反映出市场对流动性的乐观预期。 加密货币领域也没落下。比特币涨1.76%,以太坊涨0.96%,艾达币更是大涨超6%。ZEC涨超2%,BNB、XRP等主流币种涨幅均超1%。
加密市场的活跃,往往被视为全球流动性宽松预期的风向标。 接下来,美联储的动作将是关键变量。美联储9月份会议纪要将于周三公布。内容可能显示,许多决策者当时非常担忧核心价格走势,并预计年底前至少还会再加息一次。
但这只是他们当时的看法,后续数据的走向才是决定因素。 美国9月份新增就业人数远远低于预期,薪资增速也在放缓。美国劳工统计局上周五公布的数据显示,美国9月份非农就业人数仅增加2.9万人,远低于经济学家预期的9万人。
此前两个月的数据也被下修,失业率则从4.1%升至4.2%。这份成绩单,确实不太理想。 AMP首席经济学家兼投资策略主管肖恩·奥利弗在报告中写道:“9月就业数据不冷不热,堪称‘金发姑娘’式数据。这进一步强化了市场对美联储不会急于在10月再次加息的预期。
”他认为,这种温和的数据恰好符合市场最理想的状况。 彭博经济研究也表示,美联储10月加息的门槛现在很高。即使9月会议纪要提醒市场,美联储官员们在9月有多么鹰派,但后续数据也强化了保持耐心的理由。黏性的服务业通胀可能让12月加息的可能性继续保留,但美联储可能需要更明确的证据,表明物价压力已重新抬头,才会再次收紧政策。
美国克利夫兰联邦储备银行行长贝丝·哈马克也表达了类似观点。她表示,决策层在10月下旬再次召开议息会议之前,有大量经济数据要考虑。“我们在月底的会议召开之前还会有大量的信息,所以我们有很多时间来决定什么是正确的政策立场,来确保我们履行职责的两个方面。
”哈马克在接受媒体采访时说道。 她还补充道:“我认为我们在实现充分就业方面做得相当不错,我真正担心的是通胀。我们已经超过通胀目标五年半了,所以把通胀拉回到2%的目标是至关重要的。”这番话既是对过去的反思,也是对未来的承诺。