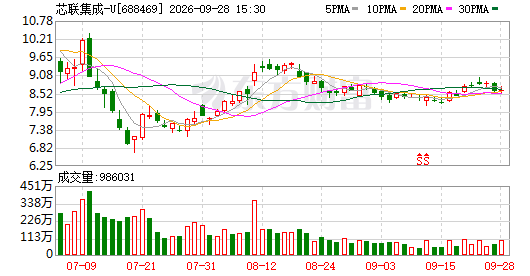
芯联集成在28日晚间抛出了一份亮眼的三季报预告。经过财务部门的初步测算,这家公司预计2026年前三季度的营业收入会达到77.66亿元左右。这个数字比去年同期增长了大约43.23%。更值得关注的是,其净利润预计能冲到6.81亿元,这意味着跟去年同期相比,公司成功实现了扭亏为盈。
关于这次业绩大幅好转的原因,芯联集成自己给出了详细的解释。首先在收入这块儿,公司的系统技术平台一直在往深处走。他们加强了跟客户的深度合作,而且是全方位的。产能利用率一直保持在很高的水平线上,产品结构的优化也在不断推进,这些动作一起发力,直接把收入推了上去。
再看盈利方面,销售量的放大带来了明显的规模效应。成本管控做得很扎实,工厂的运营效率也一直在往上提。再加上产品结构本身就在升级,产品的附加值也跟着提高了,这些因素合在一起,给产品的盈利能力打下了非常坚实的基础。另外,技术授权业务的稳步推进,也会给归母净利润带来正向的影响。
放眼整个行业背景,今年全球半导体市场正处在由AI带动的上行扩张周期里。世界半导体贸易统计协会的最新预测显示,到2026年,全球半导体市场的规模会达到1.51万亿美元。这个增速高达90%,是这个行业历史上最高的年度增长纪录。可以说,整个大环境都在向上走。
在之前的机构调研会上,芯联集成就明确说过,他们在三季度已经启动了全线产品的调价动作。涉及的品类包括MOSFET、IGBT、碳化硅以及模拟芯片等。整体上调的幅度在15%到25%之间。现在各个业务板块的涨价都已经全面落地执行了,算下来实际的平均涨幅大概是15%。考虑到产品的交付周期,涨价带来的营收和毛利弹性会从三季度开始慢慢显现,到了四季度就会彻底爆发出来。
除了涨价,扩产也是个大动作。芯联集成现在的8英寸碳化硅晶圆月产能已经到了7000片。但是海内外的客户还在不停地追加订单,为了满足大家的需求,公司定下了明确的扩产目标。他们打算把8英寸产线的产能迅速提升到每个月1.5万片。这样做的目的,就是要把本土大规模代工制造的先发优势牢牢抓在手里。
还有一个重要的投资进展。芯联集成已经把对合资公司芯联先进的认缴资金全部缴足了。累计实缴的注册资本达到了21.29亿元。这笔钱到位之后,芯联集成手里握着芯联先进25.1%的股权,成了它的第一大股东。这些资金会被专门拿出来,用在芯联先进的四期项目上。这个项目规划的是每月生产5万片12英寸的车规级数模混合芯片生产线。
根据公告里的详细数据,芯联先进的四期项目总投资额大概在200亿元左右。其中项目的资本金规模是120亿元,实施主体只有芯联先进一家。这个四期项目瞄准的是高端模拟芯片这个赛道,里面布局了好几个成熟的特色先进制程。核心覆盖的工艺节点包括40/28nm的MCU和DSP,还有90/55nm的BCD和DrMOS,以及55nm的硅光和激光驱动工艺。
中信建投对此发表了自己的看法。他们认为,芯联集成能够扭亏为盈,说明公司已经从单纯的“规模建设”阶段,正式跨进了“利润释放”的新通道。这次盈利改善主要有三个来源:一是产品结构朝着更高附加值的方向持续优化,二是那些成熟的产线因为产能利用率很高,规模效应就出来了,三是通过精益化管理,成本也在稳步往下降。
在AI基础设施这个领域,芯联集成的布局也相当有看点。他们同时在“供电”和“光互连”两条赛道上深耕。在供电这一侧,他们的数据中心电源管理芯片平台已经拿到了关键客户的导入机会。而在光互连那一侧,硅光芯片已经实现了规模化量产,交换芯片和VCSEL芯片也已经进入了小批量试制的阶段。这看起来很有希望成为公司未来长期的增长引擎。