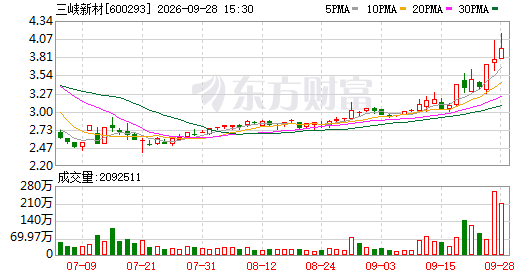
停牌前股价已经涨疯了,这事儿得从头捋。三峡新材在9月28日晚间发布公告,说要搞大动作,准备收购锂电池电解液生产商珠海赛纬的控制权。这次收购计划是通过发行股份加上支付现金的方式,拿下珠海赛纬不低于53.14%的股份。
按照规矩,这属于重大资产重组。 为了配合这个安排,公司申请了停牌。从9月29日开始,股票就不动了,预计停盘时间不会超过10个交易日。说白了,就是给重组腾出操作空间。 这可不是三峡新材随便玩玩。公司的主业是平板玻璃,这几年日子过得挺紧巴。
现在突然跨界去搞锂电材料,意图很明显,就是想找条新路走。不过,标的公司珠海赛纬有过两次冲击创业板IPO都栽跟头的经历。再加上停牌前股价还异动了,这笔买卖自然引来不少盯着看的眼睛。 先看停牌前的股价表现。
公告说,交易对手包括珠海赛纬的实际控制人戴晓兵、董事薛瑶、高管吕海霞,还有员工持股平台溢利投资和恒纬投资等。这些名字背后,是利益分配的大棋局。 珠海赛纬这家公司,底子不算薄。它成立于2007年,主要干锂离子电池电解液和新型膜材料的研发生产。
看客户名单就知道分量,宁德时代、亿纬锂能、孚能科技、蜂巢能源、捷威动力、珠海冠宇,全是行业里的响当当角色。2023年上半年,它的电解液出货量排到了全国第五。 对于一家靠卖平板玻璃过日子、业绩一直往下滑的公司来说,这时候抛出跨界并购的消息,关注度能不高吗?
毕竟,玻璃和锂电,跨度可不小。 但有意思的是,在这个“利好”消息正式落地之前,股价早就开始躁动。从9月17日算起,短短7个交易日内,股价就吃了两个涨停板,累计涨幅超过27%。这节奏,有点提前抢跑的味道。
9月28日晚上,三峡新材又发了一份关于股票交易异常波动的公告。里面提到,9月23日、9月24日、9月28日这连续三个交易日,收盘价涨幅偏离值加起来超过了20%。按规则,这就构成了异常波动。公司自己查了一圈,说生产经营一切正常,内外环境没大变,也没有藏着掖着该公布的大事。
直到停牌前一天,也就是9月28日,三峡新材收在3.93元每股,涨了3.97%,总市值定格在45.59亿元。这个数字,成了后续操作的起点。 再说回珠海赛纬,它在资本市场上其实是个老熟人。这家企业在细分领域地位不低,但想上市的路走得相当坎坷。
第一次冲创业板是在2016年,当年11月17日报送文件,保荐人是申万宏源。到了2017年9月13日上会,结果没过。 当时发审委问得很细,重点盯住珠海赛纬和沃特玛的关系。沃特玛那会儿既是它最大的客户,又是最大供应商,买电解液的同时还卖六氟磷酸锂给它。
这种“双向依赖”让监管方对交易的真实性和独立性起了疑心。另外,收入确认的问题也被拎出来反复盘问。 头一回碰壁后,珠海赛纬消停了大概五年。等到2022年9月29日,它又杀回来了,这次找的是招商证券当保荐人,申请被深交所创业板受理。
2023年9月15日,顺利过了上市委的会。可过了会不等于能上市,接下来两年多,它一直没交注册申请。审核过程里,财务资料过期、补材料、再中止,来回折腾了好几轮。最后拖到2026年1月11日,公司自己撤回了申请,深交所也就此终止审核。
这样一来,珠海赛纬成了深交所2026年头一家IPO终止的企业。 第二次上会的时候,监管的关注点换了方向。“沃特玛依赖”的事儿暂时放一边,新的担忧冒了出来。第一块,是公司将近一半的收入来自“客供配方”模式,简单说就是宁德时代、亿纬锂能这些大客户给配方,珠海赛纬照着做。
监管方要求解释,在这种模式下,自己的核心技术到底体现在哪?跟头部客户合作稳不稳?会不会哪天就被替换掉? 第二块,是业绩数据不好看。2023年上半年,公司营收5.93亿元,比去年同期降了46%;扣非净利润降幅更大,接近57%。
上市委对它的盈利预测能不能信、业绩会不会继续滑坡,表示了明确的担心。 再看三峡新材这边,转型的压力确实不小。公司是2000年上市的,湖北唯一的上市玻璃企业,主打平板玻璃和特种功能玻璃。2023年12月,实控人变更,划归宜昌市国资委管。
传统业务的日子越来越难。2025年全年,营收11.89亿元,比去年少了31.43%;归母净利润亏了3041.57万元,而2024年同期还能赚1256万元左右。一进一出,从赚变成亏。 到了2026年,势头也没缓下来。
半年报显示,上半年营收3.92亿元,同比下滑37.35%;归母净利润亏损8036.77万元,比去年同期亏得更狠。公司在报告里解释了原因:房地产竣工那边一直在缩,浮法玻璃的需求跟不上,市场价格也一路走低。
自家产品量和价一起跌,虽然纯碱价格下来了,但天然气、石油焦这些能源成本还是高高在上,利润空间被挤得越来越窄。 所以,买下珠海赛纬的控制权,算是三峡新材在主业短期翻不了身的情况下,硬着头皮去找第二条路。
不过,一家连着亏钱的玻璃厂,真能把锂电材料的盘子接稳、玩转,还得往后慢慢瞧。