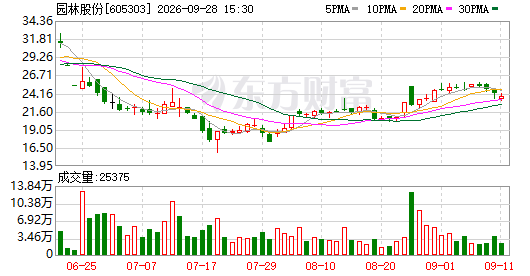
园林股份重大资产重组方案终于落地。停牌十天后,这家传统园林公司宣布要切入存储芯片赛道。这事儿说白了,就是一家搞绿化的企业,准备去干高科技买卖了。9月28日晚间公告一出,市场关注度立马拉满。公司股票定于9月29日复牌,后续走势值得盯紧。
这次重组的核心动作很明确。园林股份打算通过发行股份加支付现金的方式,拿下杭州华澜微电子93.5%的股权。同时,还要向不超过35名特定投资者发股募资。这操作属于典型的重大资产重组。目前审计和评估还没做完,具体交易价格没定下来,但方向已经锁死。
配套募集资金怎么用?公告里写得很清楚。一部分给选现金退出的老股东,一部分付中介费和税费,剩下的补流动资金,还能砸进华澜微的项目建设里。钱袋子怎么花,都有讲究。说白了就是既要完成收购,又要保证后续运营不缺弹药。
收购之前,园林股份手里已经有华澜微6.5%的股份。这股份是跟全资子公司芸合科技一起拿下的。现在再买93.5%,加起来就是绝对控股。从参股到控股,这一步跨度不小。等于说,园林股份要从旁观者变成掌舵人,全面接管这家存储芯片公司。
华澜微是干嘛的?简单讲就是国产数据存储部件供应商。它有自研的存储控制器芯片和阵列控制器芯片,能做出“芯片+模组+系统+解决方案”的全套东西。产品覆盖消费市场、工业场景、企业级应用,还有信创市场。这种全链条布局,在业内算是有竞争力的。
具体看产品线,华澜微分两块走。一块是单盘存储,主打自主研发的固态存储主控芯片和模组,瞄准的是计算机硬盘市场。另一块是阵列存储,包含阵列控制器芯片、板卡和服务器,专门服务数据中心和高性能计算。两条腿走路,覆盖面挺广。
园林股份为啥要这么干?公告里给了个理由。公司此前已有存储业务布局,这次整体收购是为了推进第二主业战略发展。说白了就是主业撑不住了,得找新增长点。提升核心竞争力、增强盈利能力、提高抗风险能力,这些词儿都摆上台面了。
再看园林股份的底子。它原本干的是园林绿化和生态建设,活儿包括景观设计、工程施工、生态修复、绿地养护。这几年主业压力山大,所以一直在往科技领域转。2024年成立杭州芸合科技,开始碰数据存储业务。2025年12月,又买了华澜微6.5%的股份,花了1.12亿元。
当时说是财务性投资,现在看,更像是为这次大动作铺路。 这不是个例。今年已经有多家传统行业上市公司跨界AI软硬件领域。数字政通、五洋自控是直接设子公司自己干。汤臣倍健、北路智控是搞直投或者参投创投基金,走财务投资路线。
安德利、龙旗科技更激进,直接收购标的公司控制权,一步到位进AI赛道。玩法各有不同,但目的都一样。 为啥扎堆跨界?业内人士分析,一方面是AI产业细分领域前景好,业绩预期强。另一方面是不少公司传统主业碰到天花板,甚至开始下滑,急需第二增长曲线。
不转型可能就要被淘汰,转型至少还有一搏的机会。这种背景下,跨界成了很多企业的选择题。 但跨界这事儿,监管一直盯着。以往案例里,跨界协同性和整合能力是重点问询对象。特别是收购的资产还没盈利,更容易被问住。
园林股份自己在预案里也承认,业务范围扩展到新领域后,短期面临跨行业整合挑战,还有经营风险和管理风险。这些不确定性,都得提前想好应对办法。 说到底,这场跨界收购能不能成,还得看后续整合效果。园林股份有没有能力管好一家芯片公司,华澜微的技术和市场表现能否兑现预期,这些都是未知数。
资本市场喜欢讲故事,但最终要看真金白银的回报。