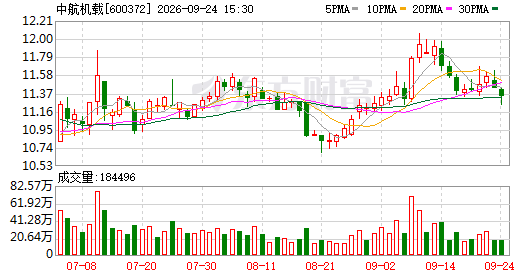
9月24日,中航机载在线上召开2026年半年度业绩说明会。这场沟通会直面投资者最关切的几个痛点:现金流状况、低空经济业务进展、股权激励安排以及托管协议续签问题。公司管理层逐一给出了解答。 先看大家最揪心的现金流。
有投资者提问,2026半年报显示,公司经营现金流净额为负11.71亿元,比去年同期流出规模明显扩大。同时,应收账款高达284.19亿元,占总资产的比重不小。投资者想知道,这次经营性现金流大幅承压的核心原因到底在哪儿?
下半年的回款计划是什么?什么时候才能看到改善? 对此,中航机载在回复中详细拆解了数据。今年上半年,公司经营活动现金流入达到119.04亿元。值得注意的是,回款金额比上年度增加了2.75亿元,增幅为2.36%。
尽管总净额是负的,但回款端其实在努力。公司表示,接下来会持续加强销售回款的管理,优化应收账款结构,目标是让经营性现金流回归到健康水平。 除了钱袋子,市场还在盯着新的增长点——低空经济。有投资者问得很细:上半年C919机载产品的交付和订单落地情况怎么样?
载人飞艇、无人机、直升机这些低空经济业务的营收占比是多少?对下半年乃至明年的业绩贡献有多大?哪些产品会最先吃到这波红利? 中航机载给出的数据很实在。2026年上半年,民用航空业务收入为5.96亿元,同比增速高达42.55%。
这部分收入占总收入的比重是5.43%,比去年提高了1.69个百分点。不过,关于低空经济,公司坦言目前在公司整体业务中的占比还比较低,对业绩的直接贡献有限。说白了,这块蛋糕还没真正做大。 再看股权激励和托管协议这两个敏感话题。
有投资者提到,公司股份回购已经完成了快半年,但股权激励方案怎么还没动静?另外,去年签的托管协议年底就要到期,会不会重新签?费率还能维持这么低吗? 针对回购后的安排,中航机载明确说,公司在2026年4月20日就完成了3亿元的股份回购。
这笔钱后续打算用于员工持股计划或者股权激励。按照规则,公司要在回购实施完成后36个月内完成授予或转让。如果到时候没用完,就得按法律法规要求,把剩下的股份注销掉。至于托管协议,公司目前还没跟相关单位坐下来商量这事儿。
一旦有进展,会按规定履行信息披露义务。 最后看看公司的基本盘和最新成绩单。公开资料显示,中航机载是中国航空工业集团旗下的国有控股上市公司,算是航空机载系统研制生产的“国家队”,也是各类型传感器开发的“主力军”。
旗下有23家控股子公司,是航空机载系统的旗舰上市平台。 主营业务覆盖军用航空、民用航空、非航空防务及先进制造业,提供机载系统技术、产品和解决方案。产品包括航空电子系统、飞行控制系统、航空机电系统及设备等,还涉及发动机配套电子设备、航天船舶兵器相关产品,甚至延伸到汽车部件和工业自动化控制设备。
8月26日公布的2026年半年报显示,公司基本完成了上半年的均衡生产和序时进度目标。报告期营业收入109.70亿元,同比下降1.88%;归母净利润6.07亿元,同比下降5.26%;扣非归母净利润5.48亿元,同比下降5.44%。
经营现金流净额为-11.71亿元,同比下降幅度高达1665.65%。半年报解释称,现金流变动主要是因为本期支付的货款比上年增加了。