磷酸铁锂正极材料龙头湖南裕能近期动作频频。尽管遭遇重要股东密集减持,股价更是大幅回撤,但这家公司依然选择加码海外布局。董事会审议通过了增加西班牙项目投资规模的议案,这一决定背后有着多重考量。 这次调整,说白了就是把西班牙项目的产能往上提了一截。
原先计划是年产5万吨锂电池正极材料,现在直接增加到7万吨。投资总额也跟着水涨船高,从折合人民币约9.82亿元调整为约16.50亿元。扩产幅度达到40%,这力度不小。 目前,项目公司已经设立完毕,现场施工也在稳步推进。
湖南裕能方面解释,这么做主要有两个原因。一是海外市场需求增长迅猛,二是当地建设和运营条件影响了成本。土建工程、设备跨境购买运输、铺底流动资金这些方面的单位投资强度,都比之前预估的要高。 这笔追加投资的钱,来源是自有及自筹资金。
公司表示,这对财务状况和经营不会产生重大不利影响。说白了就是,有钱,而且花得起,目的是为了保障国际业务的快速扩张。 其实,西班牙项目只是湖南裕能全球化战略的一部分。早在2024年4月,他们就公告要在西班牙设项目公司,那是首个海外生产基地。
到了2025年7月,又计划在马来西亚投建年产9万吨的项目,总投资约合人民币9.5亿元。 这样一来,湖南裕能的海外产能规划合计达到了约16万吨。欧洲和东南亚两大市场都有了落脚点。这种布局,明显是为了更好地服务当地新能源电池厂商,还能降低国际贸易摩擦的风险。
除了搞生产,资本运作也没落下。2026年8月17日,公司向港交所递交了H股上市申请,打算打造“A+H”双平台。这招棋,显然是为了支撑全球化的大战略。 看看上半年的成绩单,确实亮眼。营业收入348.77亿元,同比增长142.92%。
归母净利润29.10亿元,同比暴增853.5%。量价齐升是核心驱动力,磷酸盐正极材料销量66.72万吨,涨了38.8%。 其中,高端产品销量41.67万吨,占比提升到62.46%。应用在储能领域的产品占比约53%。
碳酸锂价格大涨,其他原材料价格也上调,加上下游需求旺盛,供需关系改善,销售均价自然就上去了。 产能方面,上半年利用率高达95.92%,基本是满产满销。全年有效产能预计超过150万吨。自2020年起,出货量连续六年全球第一,2025年全球份额约28.2%。
不过,业绩再好,也难挡股东减持的风波。最受关注的当属第三大股东宁德时代的动作。6月26日到9月16日,宁德时代累计减持约1745.97万股,占总股本2.06%。 算上股权激励带来的被动稀释,宁德时代持股比例从7.09632%降到4.99999%。
这意味着,它已经退出了持股5%以上股东的行列。 在此之前,股东湖南裕富在2026年5月到6月,通过集中竞价减持331.78万股,套现约2.95亿元。7月时还提前终止了减持计划,持股比例降到4.904%。
8月26日,股东振湘国投也抛出减持计划,拟减持不超过598.46万股,占总股本0.71%。这是他们第一次减持。 9月24日晚,又有新消息。津晟新材料在7月10日到9月23日期间,通过集中竞价和大宗交易,累计减持17663134股,占总股本2.0836%。
变动后,其持股42,386,494股,比例4.9999%,同样不再是5%以上股东。 这么多股东接连减持,虽然官方解释都是“正常投资安排和资金管理需求”,而且公司没有控股股东和实控人,不会导致控制权变更。
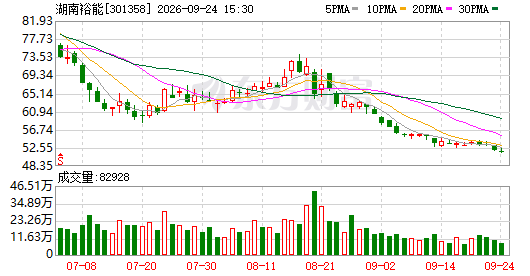
但市场对情绪的敏感度是很高的。 从二级市场行情看,截至9月24日收盘,股价报51.38元,总市值435.56亿元。今年上半年,借着行业景气和业绩利好,股价在5月冲到过109.55元的历史高点。 之后行情急转直下,叠加宁德时代等大股东的持续减持,市场信心受挫。
股价从高点大幅回落,目前已经腰斩,年内累计跌幅接近两成。 在9月2日的业绩说明会上,这个问题成了焦点。“股价一路下跌,大股东一直减持”是投资者质问的重头戏。甚至有投资者当场发火,说“空谈误国,实干兴邦,请不要用空话回答问题”。
面对“股东扎堆减持造成股价波动、中小投资者损失惨重,如何保证中小投资者利益”的尖锐提问,湖南裕能回应称,始终重视全体投资者权益,也密切关注股价。但股价走势受国内外经济环境、政策、行业等多重因素影响,存在不确定性,请投资者理性看待,注意风险。