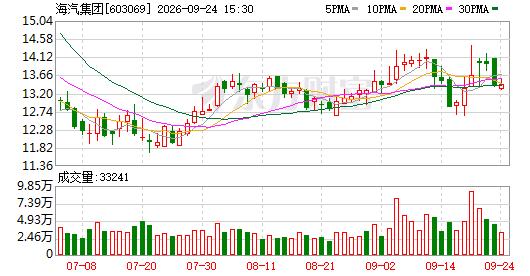
9月24日盘后,海汽集团发布了一份重磅公告,直接点出了麻烦所在。这次重组,存在重大障碍。说白了,就是这事儿悬了。公司原本想收购海南旅投免税品的控制权,现在看,能不能成,真不好说。股价13.43元,市值42.44亿元,今年已经跌了超过一半。这消息一出,市场估计又要炸锅了。投资者心里肯定犯嘀咕,这重组到底还推不推?答案就在公告里,风险不小。
先来看看这重组到底是怎么回事。海汽集团打算掏钱,或者拿资产,去买下海南旅投免税品的控制权。注意,这里有个前提,得先把华庭项目剥离开。这次交易,不发新股,也不搞配套募资。跟之前的方案比,变化挺大。原来是想发股票加付现,买海旅免税的全部股权,还要找不超过35个人再融一笔钱。到了2024年9月2日,董事会一琢磨,方案要调。现在改成纯现金或者资产置换,具体买哪些东西,还得两边坐下来慢慢聊。
再看被收购方,也就是那个标的公司的业绩。海南旅投自己发的年报里写了,免税这块业务,2025年全年亏了3.40亿元。拆开看,离岛免税亏了1.46亿元,海旅超体的有税商业项目亏了1.94亿元。为什么亏这么多?上游供应商的补贴政策变了,还有那些快过期的商品,得按规矩处理掉,这两样事,直接把离岛免税的毛利率拉低了一大截。更惨的是,海旅超体项目已经停了,还得给相关资产补提了1.53亿元的减值准备。算下来,就算把华庭项目剔出去,标的公司2025年还是亏了1.46亿元。
公告里也明说了,为啥这么悲观。国内的免税市场竞争太激烈,消费者的需求又放缓了。在这种大环境下,标的公司剔除了华庭项目之后,业绩能不能好转,真的很难讲。所以,公司推进这次重组,面临着巨大的障碍。这笔交易最后能不能落地,充满了不确定性。比如,能不能和对方谈妥具体的交易细节?能不能过董事会和股东会的关?能不能拿到相关的批文?这些环节,每一个都可能卡住。
咱们再把目光转回海汽集团自身的经营状况。看看它2026年的半年报,日子也不好过。公司的主业是汽车客运、场站开发、还有汽车综合服务。上半年,营业收入只有2.81亿元,比去年同期少了22.46%。归母净利润是负的4464.76万元,亏损幅度扩大了60.74%。公司自己也承认,主要是运输业务一直在往下走,加上补贴收益减少了,所以业绩才这么难看。
客运这个老本行,确实有点撑不住了。上半年,公司一共运送了778.96万人次,同比下降了16%。客运周转量是6.24亿人公里,下降了13%。不过,家底还在。截至报告期末,公司有营运车辆2974辆,开了350条客运班线,覆盖了海南省的18个县市。业务范围还挺广,一直延伸到了广东、广西、湖南等9个省区市。这说明公司的网络基础还在,只是客流在流失。
既然传统业务不行,公司也在拼命找新路子。上半年,定制客运的收入做到了3740万元,增长了21.31%。“海旅租车”这块也不错,收入641.63万元,涨了50.55%。公交业务收入2482万元,通勤车收入1315万元,增长5.84%。这些新业务虽然规模不大,但增速看着还行。除此之外,公司还盯上了三个新赛道:维修、汽车贸易、绿色循环。动作也挺大,完成了26台江铃汽车的右舵车出口到南美。还在推进54台东风29出口非洲,以及50台五菱缤果出口埃及。上半年,还回收处理了119辆报废车,赚了124万元。