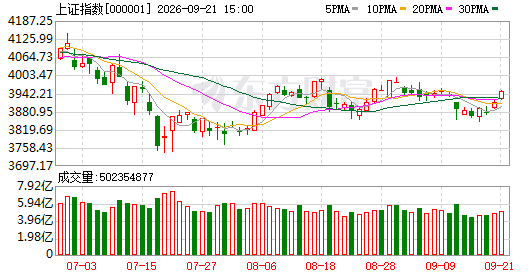
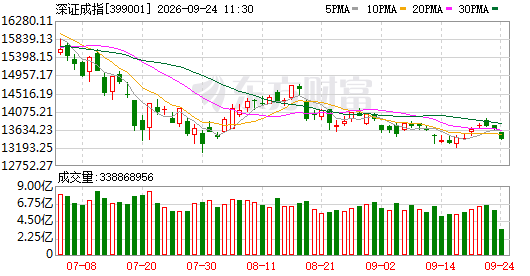
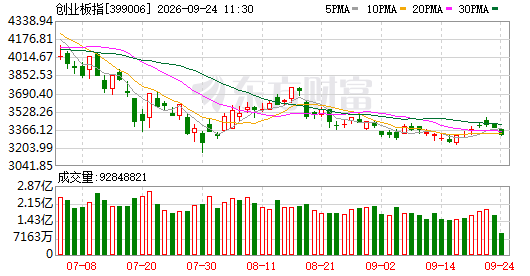
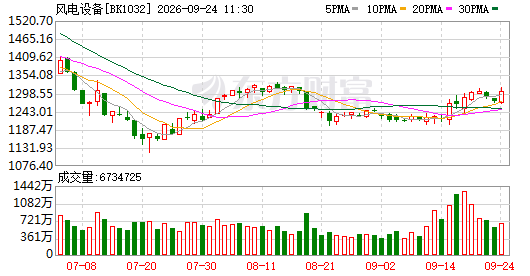
沪深三大指数集体走弱,创业板指跌幅超过1.8%。板块方面,风电装备、焦煤、纺织服装加工、医美领域领涨,而贵金属、电子元器件、纳米银材料、复合集流体、农业种植、印制电路板则拖累整体走势,位居跌幅前列。
【指数概览】
上证指数:收于3900点,较前一日回落36.52点,跌幅0.93%;半日成交2.82亿手,对应金额5083亿元,换手率0.58%。
深证成指:收于13399.34点,下滑236.73点,跌幅1.74%;半日成交3.39亿手,对应金额5594亿元,换手率1.38%。
创业板指:收于3317.33点,下挫62.28点,跌幅1.84%;半日成交9285万手,对应金额2656亿元,换手率1.64%。
各指数领涨板块均为"其他家电"细分行业,涨幅3.82%,其中奥佳华以10.04%的涨幅居首。
【午盘要点】
截至今日中午休市,沪指微跌0.93%至3900点,深成指下挫1.74%至13399.34点,创业板指下探1.84%至3317.33点,科创50指数走低1.53%至1635.45点,北证50指数回落1%至1063.26点。全市场共有1070只个股收红,4333只个股收绿,39只个股触及涨停板。沪深两市半日总成交额达到10677亿元。
【热点追踪】
**矢量网络分析仪板块异军突起,龙头股单日飙涨近七成。** 消息面显示,当前高频高速矢量网络分析仪产品供应趋于紧张。9月22日,华泰证券在研究报告中指出,伴随数据中心网络向800G乃至1.6T代际跃迁,高速互连器件、传输线缆及高端PCB对信号质量与良品率的把控标准不断抬升,由此刺激了VNA检测设备的需求扩张;与此同时,测试环节正向更高频段、更多通道以及智能化方向迭代,预计将推动VNA产品量价同步提升。
**美国PMI数据超预期,美债收益率跳升,加息押注走高。** 周三发布的标普全球数据显示,美国9月综合PMI初值攀升至58.4,刷新2021年7月以来的最高纪录。数据出炉后,美国国债收益率应声拉升,10年期品种突破5%关口,为2007年以来首次。市场对于美联储10月份实施加息的概率预判由此前的55%快速上修至接近70%。
**卫星互联网密集组网加速推进,多家机构聚焦商业航天相关标的。** 9月23日,我国顺利将卫星互联网低轨道第26组卫星送入预定轨道,低轨星座的大规模部署又向前迈进一步。分析人士指出,国内低轨卫星互联网建设已进入高频次、批量化组网的快车道,商业航天上下游产业链热度持续攀升。
**半导体硅片长协价格面临上调,融资资金已抢先介入多只个股。** 业内消息称半导体硅片长期合约报价普遍看涨,机构研判行业供不应求格局短期内难以逆转,近期多只相关股票获得两融资金的显著增持。
**银河证券:汽车市场步入传统销售旺季,月度销量有望持续改善。** 该券商研报称,8月份汽车产销在经历季节性低谷后逐步修复,国内乘用车零售量环比回升,出口维持在较高水平并延续同比大幅增长,新能源汽车仍是拉动出口增量最核心的力量;商用车内销基本持平,新能源渗透率逼近50%,货车出口强劲支撑商用车外需保持高景气度。展望未来,随着"金九银十"及年底消费高峰的到来,新能源将继续充当提振内需与拉动出口的主引擎,整车销量有望呈现逐月环比走强的趋势,助力9月及四季度行业基本面全面回暖。
**中信证券:2026年或成液冷产业订单与利润集中释放的关键拐点。** 报告强调,人工智能算力基础设施已全面拥抱"全液冷"方案,液冷技术从"锦上添花"跃升为"必选底座"。英伟达Rubin平台、谷歌TPU第七/八代、AMD Helios以及字节跳动AI Rack 3.0等主流方案均已完成从高比例液冷或风液混合向100%纯液冷、无风扇设计的彻底转型;再加上海外本地化产能瓶颈、国内企业加速出海以及国家层面标准的密集出台,2026年极有可能成为液冷全产业链从订单到业绩集中落地的分水岭年份。
**中信建投:审视当下全球宏观图景——"五不确"与"五确定"并存。** 该机构认为,受人工智能技术革命、国际货币体系重构及地缘政治博弈三重因素交织影响,当前全球经济的核心矛盾本质上是生产力跃迁与生产关系重塑在全球尺度上的集中投射。所谓"五不确"涵盖:美联储后续政策走向不明、发达经济体巨额债务的可持续性存疑、日元汇率波动与全球套息交易机制的不稳定性、石油地缘风险与能源供给安全的不确定性、以及AI纪元对全球宏观的深远影响尚难预判。而"五确定"则为:发达经济体通胀具有顽固性、债务负担叠加通胀必然推升利率中枢、中国外贸高增与产业升级不可逆转、国内政策稳健推进与科技创新大势所趋、以及人民币走强与人民币资产价值重估及外资加码中国的趋势明确。
**浙商证券:AI算力热潮点燃PCB景气周期,上游精密刀具迎来量价双升机遇。** 9月24日发布的研报指出,中国在全球PCB版图中的占比已从2021年的54.2%攀升至2025年的57.5%;AI高性能计算对高端板材形成强力拉动,预计2026至2030年间全球服务器级PCB市场年均增速约为11.2%,大幅超越PCB行业整体的5.3%左右;AI技术迭代推动PCB向更多层数、更复杂结构方向发展,PCB专用钻头有望实现出货量与单价的双重增长。算力基础设施建设与国产化替代进程形成共振效应,建议重点关注PCB钻孔刀具及相关精密工具产业链的投资机会。