K线图 | 特色数据 | 资金流向 | 公告 | 个股日历 | 核心题材
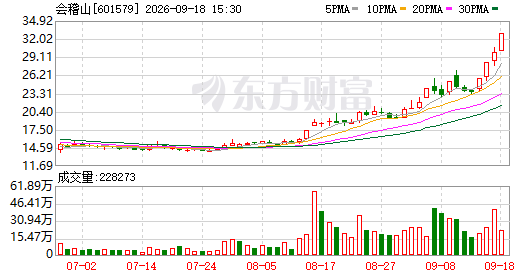
当前报价:32.84元 较前收盘变动:+2.99元 涨幅:10.02% 成交手数:22.8万手 成交金额:7.28亿元 换手比例:4.76% PE估值:61.2倍 总盘口价值:157亿元
查看该标的走势 → 即时资金动态 → 多维数据解析 → 前往会稽山社区 → 会稽山资金追踪
关联个股:古越龙山(10.7元 +8.63%)、金枫酒业(4.9元 +4.93%)、燕京啤酒(10.76元 +2.48%)、张裕A(16.21元 +1.63%)
关联概念板块:其他酒类(+2.57%)、近期创新高(+2.15%)、百日内新高(+2.14%)、趋势型个股(+1.96%)
当前报价:32.84元 较前收盘变动:+2.99元 涨幅:10.02% 成交手数:22.8万手 成交金额:7.28亿元 换手比例:4.76% PE估值:61.2倍 总盘口价值:157亿元
投资入门第一课,从注册一个券商账户开始。
9月18日,A股市场中的黄酒概念集体爆发,其中会稽山以大幅跳空开盘后一路走高,成功封住涨停,至此实现8个交易日内第4次触及涨停板。回溯至8月份以来,该公司累计涨幅已超过117%,刷新了2014年登陆资本市场以来的历史最高纪录。同样身处黄酒赛道的古越龙山,本月累计涨幅也突破了30%。
在大消费领域普遍承压、表现乏力的宏观背景下,黄酒细分板块却持续演绎出一番独立于大盘的强势走势。究竟是什么驱动了这一轮异动的背后逻辑?
从基本面来看,会稽山2025年上半年实现营业收入8.53亿元,同比小幅增长4.43%;扣除非常规损益后的净利润为1.043亿元,同比增长16.77%。单凭这份成绩单,似乎难以解释其股价近乎翻倍式的暴涨轨迹。与此同时,古越龙山和金枫酒业上半年的营业收入均出现超过10%的同比下降,金枫业业的扣非净利润更是陷入连续多年的亏损泥潭。
本轮黄酒概念的飙升大概率并非由盈利改善所驱动,而更可能是分销体系层面正在发生的深层重构——资本市场正在为"黄酒突破江浙沪地域局限、加速全国渗透"这一叙事赋予溢价。伴随白酒产业步入深度去库存与结构调整阶段,一批掌控着茅台、五粮液等顶级品牌核心经销网络的大型酒商纷纷将目光投向黄酒领域:今年4月,会稽山联合河南省茅五剑商贸公司(系茅台、五粮液、剑南春、泸州老窖等多个名酒品牌在河南地区的头部经销商)合资成立新公司;9月6日,会稽山与四川盛世群运在成都正式签订战略协作协议(盛世群运掌门人杨波同时担任四川省茅台联谊会主席一职);9月8日,古越龙山携手华南资深名酒流通巨头广东粤强酒业及重庆农资达成三方战略联盟,联手打造定制化黄酒新品"琥珀光";就在同一天,会稽山又与南京国策完成签约,意在强化江苏本地市场的覆盖力度。
申港证券分析师王伟认为,行业经销商梯队正在经历结构性优化,白酒头部经销商及区域性综合平台被持续引入,河南茅五剑、白山方大集团、广东广兴湖酒业、北京糖酒集团等白酒圈重量级玩家陆续切入,助力黄酒产品触达更多省外终端及中高端零售通路。东方证券的研究报告亦指出,在当前酒水饮品行业整体消费升级节奏趋缓的大环境下,2026年黄酒品类中中高端价位段的表现显著跑赢低端大众产品线,其核心驱动力在于白酒领域优质经销资源的持续外溢并向黄酒赛道集聚,头部企业借此东风加快全国范围内的渠道铺设步伐。
不过,渠道网络的铺开与实际消费需求的增长之间并不存在简单的线性对应关系,黄酒走向全国的征途仍面临诸多不确定性。
积极的一面是,黄酒天然具备拥抱年轻消费群体的基因,与当下流行的低醇微醺、注重健康的饮酒理念高度吻合。2025年会稽山推出的"爽系列"气泡黄酒一经面市便供不应求,迅速成长为年销售额破亿元的明星单品;古越龙山则联合华润啤酒跨界打造了"黄酒×精酿"融合产品"越小啤",探索新的口味组合。
但硬币的另一面同样不容忽视:对于国内绝大多数消费者而言,黄酒既不属于商务宴请或社交应酬的标配选择,也难以跻身日常居家小酌的清单。一旦脱离了江浙沪这片传统消费腹地,黄酒几乎找不到稳定且高频的日常饮用场景来托底。因此,打通渠道仅仅是万里长征的第一步,终端消费者究竟能否真正接纳黄酒、市场上能否逐步培育出具有黏性的重复购买群体,这些才是投资者需要在今后持续紧盯的关键变量。
开启投资之旅,先从开立证券账户做起!东方财富证券,行情查看与交易操作一站式APP全搞定 >>