过去一周(9月12日至18日),共有超过130只个股受到机构集中调研,其中安克创新受到的关注最为密集。
具体来看,安克创新吸引了多达245家机构前来调研,参与者包括41家券商、50家私募基金以及44家外资机构等。财务方面,该报告期公司营业收入达到166.05亿元,较上年同期增长29.05%;归属母公司净利润约为17.02亿元,增幅达45.86%;剔除非常规损益后的净利润为14.39亿元,同比增长49.65%。
在交流环节,安克创新管理层指出,公司在追求业务规模扩张的同时,始终将回馈股东放在重要位置。根据2026年中期分红方案,计划对全体股东按每10股派发8元现金股利。展望未来,公司将锚定核心赛道,秉持长期发展战略和持续创新理念,着力强化产品竞争优势、品牌号召力以及国际化运营实力,致力于为股东及投资人带来可持续的长期收益。
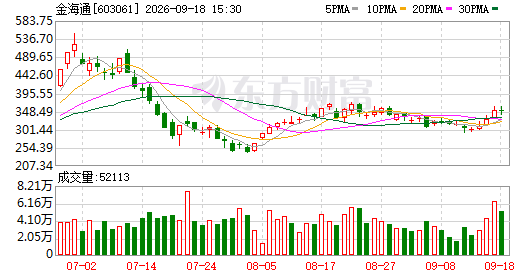
金海通(603061)同样成为机构调研的热门标的,参与机构数量超过百家。该公司专注于集成电路测试分选设备的自主研发、制造与销售,下游客户覆盖半导体封测企业、第三方测试代工服务商、IDM(设计与制造一体化)厂商及芯片设计公司等多个细分领域。2026年上半年,公司营业收入跨越6亿元关口,同比增幅超过95%;归属净利润突破1.7亿元,同比增长逾125%。
金海通判断,集成电路行业未来将朝着更加精细化的方向演进。伴随产业链分工日趋细化,为保障产品品质、产出效率及制程稳定性,半导体测试设备供应商必须与IC设计方、晶圆厂、封测厂经历漫长的配合与调试过程,量身打造契合客户需求与产线规范的定制化测试解决方案,由此形成的产业链协同优势将成为新的竞争门槛。与此同时,日益复杂的测试任务也对分选设备提出了更严苛的标准,预计该类产品将朝着高效能、高可靠、柔性适配及多功能集成的方向持续进化。
值得注意的是,金海通堪称本轮半导体行情的明星品种,年初至今股价累计攀升幅度已超过260%。
盘面数据显示:金海通最新报价348.79元,下跌1.69元,跌幅0.48%;当日成交5.21万手,交易额18.3亿元,换手率5.99%,对应市盈率88.64倍,总市值303亿元。关联热点个股包括托伦斯(142.56元,涨20.00%)、东微半导(81.37元,涨15.16%)、昂瑞微-UW(102.95元,涨14.41%)、华峰测控(407.93元,涨14.36%);所属板块中半导体设备涨4.83%、半导体涨4.35%、百元股涨3.17%、半导体概念涨3.07%。
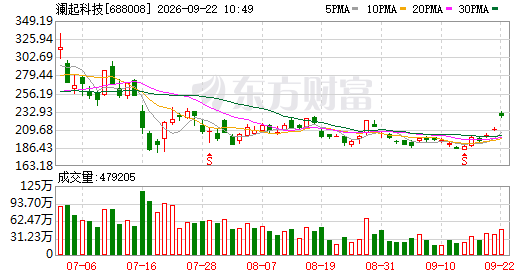
澜起科技、沪电股份、大族数控、嘉立创等一批市值突破千亿元的科技企业近期亦获机构扎堆调研。澜起科技在回应中提到,其互连类芯片的产品矩阵不断丰富,同类型号也在持续推陈出新,因此该类芯片的毛利率实际上反映的是多产品线混合后的综合水平,与当期出货结构密切相关。二季度互连芯片毛利率出现波动,主因是低毛利品类的出货增速更快。短期维度上,DDR5新一代RCD芯片占比上升将对毛利率形成正面拉动,但行业需求走高也会在供给侧带来一定承压。中长期而言,凭借不间断的子代升级与新品的陆续落地,公司互连类芯片毛利率有望维持在一个较为理想的区间。
盘面数据显示:澜起科技最新报价202.53元,上涨8.2元,涨幅4.22%;当日成交40.0万手,交易额80.7亿元,换手率3.49%,对应市盈率61.88倍,总市值2472亿元。关联热点个股同上;所属板块中数字芯片设计涨4.68%、半导体涨4.35%、AI芯片涨3.74%、存储芯片涨3.33%。
从二级市场整体走势观察,受机构调研的个股当周平均涨幅为3.77%,其中恒运昌、华宝股份、满坤科技、一博科技等多只标的单周涨幅均突破20%。
恒运昌在调研交流中透露,公司下一步将通过外延并购等资本运作手段,在全球范围内筛选优质资产与技术资源,进一步强化等离子体工艺关键零部件的供货保障能力,从而向客户提供一体化的产品与服务体系。公司规划"内生研发+外延整合"双引擎并行:内部层面持续打磨既有产品性能与品质、拓展新品类别;外部层面则依托并购加速资源整合,目标是成长为聚焦等离子体工艺核心部件整体解决方案的平台型企业。
满坤科技表示,在人工智能算力需求井喷的大背景下,AI服务器电源(AC/DC)已成为电源组件市场中最具弹性的增量方向,成长动能十分突出。AI算力硬件相关的PCB订单持续饱满,公司近年深耕AI服务器用高多层板赛道,产能稳步释放,现已完成3300W、4200W及5500W等多种功率等级电源高多层PCB的批量生产和稳定供货,泰国基地全面投产后将进一步增强订单消化能力。公司将紧抓AI产业高速发展的窗口期,持续深挖头部客户的新品需求,不断拓宽中高端AI服务器电源PCB的业务版图。
一博科技在互动中介绍,公司与多家光模块厂商保持着广泛的合作关系,业务链条正从前端PCB方案设计逐步向后端PCB加工及PCBA组装延伸。当前,光模块PCBA业务已进入规模化量产阶段,月出货量达数十万片级别;光模块PCB制造仍以工程验证样件为主。尽管现阶段光模块相关收入在公司总营收中的占比较低,对整体业绩的贡献有限,但随着新客户陆续导入以及自身PCB制造产能的持续爬坡,该业务未来的成长空间值得期待。