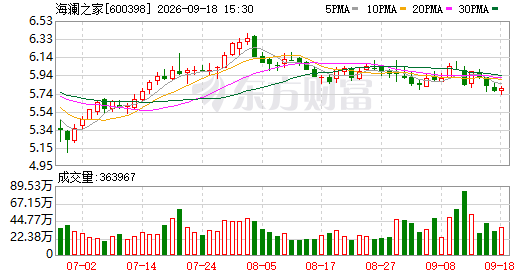
股票数据面板:K线图表 | 特色指标 | 资金动向 | 公司公告 | 个股日程 | 核心主题
当前股价:5.79元 | 变动幅度:+0.03元 | 涨幅:0.52% | 成交手数:36.4万手 | 成交金额:2.10亿元 | 换手比例:0.76% | 市盈倍数:9.34 | 公司总估值:278亿元
查看个股走势 → 追踪实时资金 → 解锁深层分析 → 加入海澜之家讨论区 → 海澜之家资金动态
关联个股:七匹狼(+10.02%)、奥康国际(+10.02%)、真爱美家(+10.00%)、龙头股份(+9.95%)
所属概念板块:中盘市值(+1.80%)、两融标的(+1.73%)、江苏区域(+1.72%)、阿里生态(+1.70%)
当前股价:5.79元 变动幅度:+0.03元 涨幅:0.52% 成交手数:36.4万手 成交金额:2.10亿元 换手比例:0.76% 市盈倍数:9.34 公司总估值:278亿元
在东方财富平台浏览财经资讯与市场行情,选择东方财富证券一键开通账户即可交易>>
"国民男装"海澜之家豪赌马术赛道,这项贵族运动真能救活传统男装吗?
素有"男人的衣柜"之称的海澜之家,正在马术领域不断加码投入。
根据海澜之家集团发布的2026年度中期报告,其旗下子公司已完成对CAVALLERIA TOSCANA INTERNATIONAL SRL全部股权的收购,由此取得高端马术品牌Cavalleria Toscana(后文简称CT)在中国大陆、港澳地区、台湾地区及东盟十国范围内的商标使用权。
海澜之家方面透露,后续计划借助赛事赞助、马术俱乐部联动及职业骑手代言等手段,深化品牌的专业认知度,逐步将其塑造为高端马术生活领域的标志性品牌。
尽管具体交易金额尚未公开,公司亦声明此次收购不会对经营业绩产生显著影响,但资本市场依然对这笔买卖给予了高度关注。毕竟在过去两三年间,海澜之家的资本主要流向了三个方向——海外扩张、运动品牌代理授权,以及马术产业。
海澜之家急于寻找外部增量,恰恰映射出整个中国男装赛道所遭遇的共同困局:终端销售乏力,资本究竟该投向何处?
各男装玩家纷纷亮出底牌:九牧王推行多品牌组合策略,七匹狼走"实体经营+对外投资"双轮驱动路线,报喜鸟则依赖代理品牌拉动业绩。然而,真正的破局之道究竟在哪里?
一个估值1300万欧元的意大利小众品牌
CT品牌诞生于2008年的意大利托斯卡纳大区,专注于马术竞技类装备研发与制造,产品线涵盖竞赛外套、马术长裤、针织衫及周边配饰。
根据意大利工商登记信息,Cavalleria Toscana S.p.A.(注册地为米兰)2024财年实现营收约1299.6万欧元,较2022年缩水33.3%,净利润仅为1.35万欧元,团队规模为42人。
从这些数据不难判断,这是一家体量有限、利润微薄且近两年来收入持续萎缩的垂直领域品牌,距离真正意义上的成熟奢侈资产还有相当距离。
海澜之家获得的仅是CT在上述指定区域的商标持有权,品牌在全球层面的所有权仍然归属意大利母公司。
一位了解该行业的知情人士介绍,在约定的市场区域内,海澜之家拥有对CT业务线的完全决策权,包括产品开发方向、价格体系设定、生产排期规划及销售渠道建设,可以独立开展自营零售、招募加盟伙伴及运营线上店铺,相应产生的收入与利润归海澜之家所有,经营风险同样由其独自承担。
从首家门店的落点或许能读出海澜之家的战略意图。今年五月,CT品牌进入中国大陆的第一家门店没有选择传统高端品牌偏爱的顶级商业综合体,而是扎根于江苏江阴飞马体育公园内的马术比赛场馆,显然是瞄准了马术运动场域及其天然聚集的运动爱好者群体。
事实上,海澜之家近年始终在马术赛道上深耕不止。早在2023年,公司便开始对中国马术协会主办的青年精英锦标赛进行总冠名赞助;2025年四月,又与国际马术联合会(FEI)签署协议,正式成为其官方着装合作伙伴。
梳理下来可以发现,海澜之家此前所有的动作都是在围绕马术场景构建底层能力,如今已完成了从"赛事曝光赞助商"到"高端品牌操盘者"的身份跃迁。
前述受访业内人士分析称,这一角色转换意味着其马术战略已从单纯的借势宣传阶段,正式跨入依托自有高端品牌实现商业回报的新周期,目标是凭借多年积累的圈内影响力,借CT品牌直接叩开高净值消费群体的大门,实现从短期流量收割到长期用户价值运营的跨越。
放眼全球,马术经济里真正跑出来的品牌长什么样?
纵观国际市场,成功驾驭马术经济的品牌几乎都遵循一条"由内而外"的成长逻辑。
爱马仕最初以制作马具闻名于世,2010年起携手法国马术联合会,在巴黎大皇宫操办五星级场地障碍赛"Saut Hermès",到2025年已迈入第十五届。
美国品牌Ariat由Beth Cross与Pam Parker两位女性于1993年联合创办,率先将运动鞋底的缓震科技移植到马术短靴中,此后陆续延伸至西部牛仔靴、户外工装等品类。该品牌成长的关键节点在于:把马术场景中锤炼出的工艺和技术,推销给根本不骑普通消费者,而不是单纯地向更多骑手兜售马术商品。
Ralph Lauren则围绕马术文化、乡村庄园与"老钱"美学编织出一套可持续讲述的品牌叙事,服装不过是承载这段故事的外壳。
当然,也有未能将马术故事讲圆的例子。Gucci从2009年开始冠名巴黎的欧洲马术大师赛(Gucci Masters),大约六年之后悄然撤出,巴黎分站随后交由浪琴接棒。马术符号虽仍保留在其产品序列中——例如经典的马衔扣设计——但并未真正孵化出独立的马术IP。
目光转回国内市场,被冠以"衣中茅台"之称的比音勒芬也曾尝试分食马术红利。2023年,比音勒芬耗资约7.2亿元人民币买下法国品牌CERRUTI 1881和英国品牌KENT&CURWEN的全球商标权益,但最终成效远低于预期,运营主体连续数年出现亏损,被迫清算并购基金结构,改由上市公司直接管理,以求"压缩成本、遏制出血"。
有行业观察者指出,专业圈层的口碑背书是马术品牌能够支撑溢价的根基,但同时也框定了其天花板。马术参与人群的基数远小于跑步、网球或高尔夫,而东南亚地区的马术消费土壤相比国内更为贫瘠。
尽管统计显示,国内马术俱乐部数量呈现井喷式扩张,从2017年前后的千余家一路飙升至2022年的三千多家,但这种数量上的急速膨胀背后,往往隐藏着行业整体底蕴不够深厚、管理体系尚未完善等结构性短板。
男性消费者真的不再买正装了吗?
中国男装大盘整体处于减速通道,最明显的压力来自运动休闲品牌对该细分市场的持续蚕食。
据艾媒咨询统计,2025年中国运动鞋服市场总规模已达5986亿元,预计到2030年将攀升至8963亿元。
海澜之家自身也在加速转型。其阿迪达斯代理网点从上一年同期的529家扩展至723家,京东奥莱渠道布局61家门店,同时还取得了HEAD品牌中国区服饰类的授权经营资格。
供给侧的格局同样经历了深刻重塑。中国大众男装过去在很大程度上依赖密集的线下网络和高效率供应链来构筑护城河,然而随着电商渠道的全面渗透,价格对比变得前所未有地透明,折扣力度也更加激进,原有的竞争模式逐渐失去效力。
各大男装品牌均在探索各自的突围路径,从目前实践来看大致分为三条主线。
第一条是将核心品牌聚焦收缩至单一细分品类。九牧王死磕男裤,七匹狼主打夹克,利郎定位轻商务。以利郎为例,2026年上半年录得营业收入20.65亿元,同比增幅19.5%,其中轻商务及相关业务贡献了34.7%的增长;但归属于股东的净利润反而下滑11.5%,中期分红也同步缩减——客流确实被拉动了,代价却是更大的折让空间。
第二条是通过代理外来品牌来对冲主业增长放缓。报喜鸟凭借代理品牌组合实现了稳健增长,其代理的韩国品牌HAZZYS截至六月在全国已开设约473家门店;报喜鸟上半年营业收入26.29亿元,同比增长9.96%;归母净利润2.91亿元,同比大增47.71%,其中代理品牌板块的业绩贡献最为突出。
第三条则是加速布局海外市场。海澜之家上半年境外主营收入达到3.03亿元,同比飙升47.16%;海外门店总数167家,期间还新增了南非和哈萨克斯坦两个市场。不过海外收入仅占上半年总营收的约2.4%,增速亮眼但绝对体量仍然偏小。
身处存量博弈时代的传统男装企业,普遍笼罩在对下一个增长极的集体焦虑之中。马术究竟是化解增长困境的那剂良方,还是一个尚待验证的命题,答案仍未揭晓。