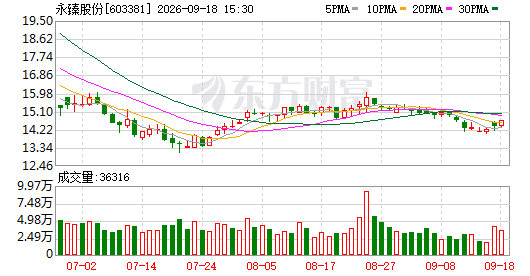
K线图 特色数据 资金流向 公告 个股日历 核心题材 最新报价:14.66 变动金额:0.29 变动比例:2.02% 成交手数:3.63万手 成交金额:5288万 换手比率:2.56% 市盈倍数:43.93 总股本市值:34.8亿 查看该股走势 实时资金动态 深度数据解析 进入永臻股份股吧 永臻股份资金动向 关联个股 拉普拉斯(46.55 11.26%) 亚玛顿(18.52 9.98%) 贝特利(27.93 8.89%) 爱旭股份(10.84 7.75%) 关联概念板块 光伏设备(3.15%) 光伏辅材(2.56%) 专精特新(2.20%) 液冷服务器(2.18%)
最新报价:14.66 变动金额:0.29 变动比例:2.02% 成交手数:3.63万手 成交金额:5288万 换手比率:2.56% 市盈倍数:43.93 总股本市值:34.8亿
专业金融资讯,新一代智慧交易工具
近日,光伏边框龙头企业永臻科技股份有限公司(简称"永臻股份",代码603381.SH)发布了一项重大战略部署——公司规划新建一条年产6万吨成品电池铝箔生产线,项目整体投资额为59,702.90万元。
在公司债务负担沉重、经营现金流持续紧张的大环境下,这笔巨额资本开支迅速吸引了投资者的目光。截至2026年6月底,永臻股份账上可动用货币资金仅有15.75亿元,而短期有息借款余额已攀升至71.42亿元,资产负债率突破70%的临界点,且企业在过去多个年度均处于大规模现金净流出的局面。
为了深入探究永臻股份为何在此时决定进军电池铝箔领域,以及其具体的市场切入策略,《华夏时报》编辑通过邮件向公司证券事务部发出采访请求,截至今日发稿时仍未获得回应。
收入增长与盈利萎缩并存
根据公开资料,永臻股份创立于2016年,2024年6月在沪市主板挂牌交易。公司核心业务聚焦于光伏组件边框制造,兼营光伏支架零部件,并已逐步向新能源汽车电池托盘及液冷系统、储能电池托盘及液冷系统、通信天线反射板等方向延伸。
近三年来,公司营业收入与净利润出现了明显的剪刀差。统计表明,2023年至2025年间,公司营收分别录得53.91亿元、81.83亿元和107.19亿元,逐年大幅攀升;但与之形成鲜明对比的是,同期归属母公司股东的净利润分别为3.71亿元、2.68亿元和-2.21亿元,盈利一路走低并于2025年跌入亏损区间。
永臻股份利润收缩的核心原因在于主力产品光伏边框业务的利润率持续收窄。据了解,光伏边框本质上采用铝材加工外包模式,主要赚取的是加工服务费。2024年度,永臻股份铝边框毛利率尚为5.2%,到了2025年则骤降至2.07%。
在2024年和2025年度的年度报告中,永臻股份均提及了产业链环节价格不断走低、加工费被压缩从而导致毛利率走低的困境。具体来看,公司2024年国内平均加工费为每吨3281元,2025年滑落至每吨2603元,同比降幅达到20.66%。
进入2026年上半年,永臻股份营收与净利润再度双双回落,当期归属母公司净利润为3958.35万元,同比减少23.34%;扣除非常性损益后的净利润为507.72万元,同比锐减91.49%。两者差距之所以如此悬殊,关键在于上半年确认的政府补助金额高达5375.3万元。一旦剥离政策性补贴因素,公司主业的真实造血能力已接近极限。
在主业利润率不断走低、整体业绩乏力的同时,上下游回款节奏不匹配叠加持续的产能扩张,使得永臻股份的现金流陷入了长期"失血"的困局。
2023年至2025年,永臻股份经营活动现金流量净额依次为-12.37亿元、-37.58亿元和-28.83亿元。2026年上半年,公司经营性现金流仍为大额负数,经营活动现金流量净额为-9.07亿元。按此推算,短短三年半时间内,公司累计经营端现金净流出已超过87亿元。
永臻股份的日常运转高度依赖外部融资来维持流动性。截至2026年6月末,公司资产负债率攀升至72.37%,短期借款余额71.42亿元,而账面可用货币资金仅为15.75亿元,短期偿付压力十分突出。2026年上半年,公司财务费用达1.33亿元,同比增长74.76%,进一步蚕食本已微薄的利润空间。
财务紧平衡下果断跨界
在业绩与财务状况双重承压的节点上,永臻股份依然果断踏入铝箔这一全新赛道。
9月16日,永臻股份正式对外公告,拟启动"年产6万吨成品电池铝箔项目"的建设工作,由旗下全资子公司永臻科技(芜湖)有限公司负责具体实施,选址位于安徽省芜湖市繁昌经济开发区永臻芜湖既有厂区范围内。项目计划对芜湖现有厂房进行功能性改造升级,搭建高规格洁净生产车间,并同时引进精密轧机、分切装置及在线检测系统等先进生产设备。
该项目拟定总投资规模为59,702.90万元,资金用途涵盖土建工程支出、设备采购与安装调试、基本预备金以及铺底营运资金等各项必要开支。资金筹措方式以自有资金或自主筹集为主,整个建设工期预计为两年。
据介绍,该项目的产品定位为面向新能源汽车动力电池、储能电池、钠离子电池及消费类电子电池所需的高性能、超薄型电池铝箔的研发、制造与销售,核心聚焦10微米及以下的高端铝箔品种,旨在满足动力电池和储能电池在轻量化、高能量密度及安全性方面的升级需求。
铝箔行业的A股上市公司万顺新材的相关人士向《华夏时报》编辑表示,前些年铝箔市场竞争极为激烈,而今年以来加工费出现了一定幅度的回升,当前在手订单相对充裕。
永臻股份强调,本次投资紧密围绕公司主营所在的铝深加工大领域展开,标志着公司从传统的铝挤压型材向高端铝板带箔品类迈出关键一步,属于战略性产业延伸布局,有助于改善产品组合、孵化增量利润来源、增强抵御行业周期波动的韧性以及整体市场竞争力。
下游客户资质审核构成核心障碍
编辑注意到,永臻股份在公告中表示,综合考量下游终端需求前景、公司已积累的客户资源池以及项目产品的差异化定位,该项目有望充分承接新能源汽车与储能产业高速增长的溢出红利,并可借助区域产业集聚效应及超薄铝箔的产品卡位建立竞争壁垒,拥有较为扎实的市场消纳基础,项目建设兼具必要性与现实可行性。
不过,在积极开辟新赛道、推动业务转型升级的过程中,永臻股份也在公告中如实揭示了项目执行层面面临的多重不确定因素,涉及行业竞争加剧与售价波动、产能爬坡与客户准入审核、行政审批及施工工期延误、上游原材料成本起伏、实际回报低于预期等方面。
永臻股份特别提示,近年来电池铝箔领域的产能扩张较为密集,倘若下游新能源汽车及储能装机增速出现放缓,或者行业内新增产能短期内集中投产造成阶段性的供需失衡,电池铝箔的加工费存在下行风险,项目最终的实际盈利表现有可能达不到前期可研报告的预测水平。
与此同时,公司亦指出,电池铝箔作为高精密度铝制品,下游电池厂商对供应商的审核流程漫长、准入门槛严苛。假如产品良品率改善速度未达预期、客户准入审核进度滞后或实际订单量不足以支撑满产运行,都将直接拖累项目的产能消化效率。
编辑在与万顺新材相关人员的沟通中同样获悉,想要跨入铝箔行业不仅需要雄厚的资金支持,更要求产品在各项技术指标上完全契合客户的严格要求。
必须正视的现实是,此次跨界布局恰恰落在永臻股份财务最为吃紧的时间窗口,高企的负债水平和巨大的现金流缺口,使项目的资金保障与建设节奏都蒙上了一层不确定性。在未来两年的建设期内,永臻股份能否在偿还到期债务与推进新产线建设之间找到合理平衡,顺利拿下关键客户的供应资质,真正实现产能的有效转化并打造出第二增长曲线,将是资本市场持续追踪的核心命题。