K线图|特色数据|资金流向|公告|个股日历|核心题材
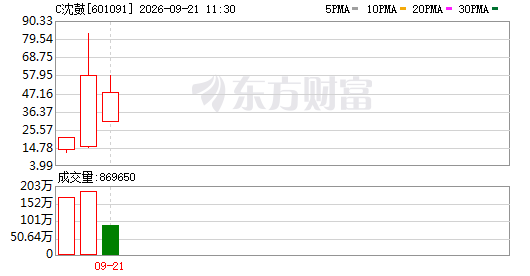
最新报价:57.77元|变动金额:36.97元|变动比例:177.74% 成交手数:188万手|成交金额:48.2亿元|换手比率:89.08% 市盈率:321.37|市场总估值:1797亿元
查看该标的走势 | 即时资金动态 | 深度数据分析 | 进入C沈鼓社区 | C沈鼓资金动向
关联个股:电科思仪(63元 +20.00%)、洛轴股份(32.11元 +12.75%)、思林杰(65.15元 +12.13%)、沈阳机床(5.57元 +10.08%)
关联板块:次新股(+4.66%)、其他通用设备(+2.28%)、通用设备(+2.25%)、机械设备(+1.93%)
最新报价:57.77元 变动金额:36.97元 变动比例:177.74% 成交手数:188万手 成交金额:48.2亿元 换手比率:89.08% 市盈率:321.37 市场总估值:1797亿元
专业级金融资讯平台,新一代智慧投资终端
9月18日夜间,上海交易所发布的一份监管通知令沈鼓集团(601091.SH)再度站上舆论风口。沪交所明确指出,这家上市尚不足48小时的次新股本"股价出现剧烈震荡,个别参与者在买卖操作中存在扰乱股票正常交易秩序的不当交易行为",并已依照相关规定对上述参与者实施了冻结账户交易等自律管理手段。
仅仅挂牌两个交易日就遭到监管部门公开警示,沈鼓集团究竟发生了什么?
两日内四次触发临时停牌,股价由4.39元一路飙升至82.59元
9月17日,沈鼓集团在沪市主板正式敲钟开板,每股定价4.39元,系2026年度沪市主板定价最低的上市标的。该股票首日集合竞价报出13元,开盘瞬间飙升196.13%,接近收市时段两次触及临时停牌阈值,最终定格于20.8元,单日涨幅录得373.8%,全日成交总额21.81亿元,换手比率高达79.62%。
9月18日,沈鼓集团早盘集合竞价较前日收盘折价近28%,盘中最低跌至14.68元,然而午后买盘骤然涌入,盘中峰值触及82.59元,最大拉升幅度达297.07%,当日第二次和第三次触发临时停牌。至收盘时刻,报收于57.77元,涨幅177.74%,成交总额激增至48.2亿元,换手比率攀至89.08%,对应市场总估值约为1797亿元。
短短两个交易日,四次临时停牌,股价相对发行价累计攀升逾1200%。
据界面新闻梳理,上市当日的龙虎榜明细,折射出各类资金在这场投机狂欢中的不同角色。
榜单显示,当日买入排名前五的席位均为券商营业部,合计吸纳1.89亿元;而卖出端前五席位则悉数来自机构专用通道,合计净抛售1.51亿元。其中,国泰海通证券广州临江大道分公司净购入超5100万元,位列首日最大买单。
数据来源:同花顺
与此同时,杠杆资金亦深度介入。首日沈鼓集团获得融资净买入1.04亿元,占当日总成交的4.77%;9月18日融资方继续加仓1.27亿元,占当日总成交的2.63%,截至18日融资融券存量余额为1.05亿元。
数据来源:同花顺
一项颇具参考价值的指标是换手比率——首日79.62%、次日89.08%,两日累计换手逼近170%。业内分析人士认为,这表明绝大部分IPO配售份额持有者已完成抛售退出,即便是首日竞价抢入的资金也有相当比例选择次日"见好就收"。
遭交易所"单独示警"
沈鼓集团的极端活跃度引发了监管层面的高度警惕。
9月18日,沪交所刊发《沪市市场运行情况例行通告》(覆盖2026年9月14日至9月18日),文中提及本周内交易所针对50起涉及拉抬打压、虚假挂单等证券异常交易情形执行了自律处置,对龙版传媒(605577.SH)等振幅偏大的品种实施重点盯防,对33起上市公司重大事件开展专项审查,并向证监会移送涉嫌违规违法的案件线索2件。尤为突出的是,次新股沈鼓集团自9月17日挂牌以来股价剧烈震荡,部分参与者在交易过程中存在破坏股票正常交易秩序的不当行为,沪交所依据规则对相关主体施加了冻结账户交易等自律管控。
来源:交易所官网
此外,同日夜间,沈鼓集团自身亦抛出"股票交易风险提示"公告,援引《国民经济行业分类》标准说明公司归属通用设备制造领域(C34类)。截至2026年9月18日,公司静态市盈率和市净率分别高达242.96倍与26.06倍;而中证指数公司于9月17日公布的同行业最新静态均值仅为41.74倍和3.5倍,公司两项估值指标均远超行业均值。公告同时警告,短期内股价波动剧烈、换手率偏高,存在急速冲高后急剧回落的可能。
界面新闻观察到,沈鼓集团本轮爆发式上涨背后,存在若干不可忽视的结构性驱动因素。
其一,认购环节便呈现出"低价发行+火爆需求"的典型特征。
界面新闻获悉,此次沈鼓集团网上有效申购户数高达1572.47万户,有效申购总量达3239.79亿股,初步有效认购倍数约4960.63倍。因超出100倍红线,发行人及联席保荐人启动回拨程序,将剔除战略配置后的公开发售总量的40%由线下转至线上。回拨完成后,网上最终中签率仅0.04703721%。4.39元的定价意味着中一签(500股)只需支付2195元。极低的入场成本配合较高的中奖难度,使该标的在正式挂牌之前便已积聚了可观的市场热度。
其二,上市初期可流通筹码极为有限。
沈鼓集团总股本31.1亿股,但挂牌初期实际可自由交易的股份仅约2.11亿股,初始流通市值不足30亿元。如此小的流通基数意味着即便少量增量资金也能对股价造成显著冲击。界面新闻注意到,公司大批限制性股份将集中于2027年及2029年陆续解锁。
其三,主板次新股上市头五个交易日不设置涨跌停约束。
依据《上海证券交易所交易规则(2026年修订版)》,主板公司挂牌后前5个交易日股票价格不受涨跌幅限制,自第6个交易日起回归±10%的常规约束。该制度设计的初衷在于赋予新股更充裕的价格发现窗口,然而在群体情绪共振之际,也可能成倍放大短期振幅。
此外,当前二级市场中资金偏好追逐新股的逻辑还根植于题材选择的迷茫期:厄尔尼诺主题经历短暂休整后开始内部分化,CCL、MLCC、PCB等硬科技方向仍似处于"冬眠"尾声,尚未涌现出明确的领涨龙头;相比之下,次新股炒作所沉淀的获利体验似乎更具可预期性与延续性,这大概已成为场内资金的一种隐性共识。
沈鼓集团:国之重器的资本市场冷暖交织
公开信息显示,沈鼓集团核心产品线涵盖离心压缩机、往复压缩机及核电主泵,是全球极少数具备独立研发与制造大型复杂压缩机组、高端核主泵等尖端技术装备能力的企业之一。
2025年度实现营业收入101.22亿元,归母净利润7.39亿元,资产负债率14.15%,当年经营性现金流净额16.41亿元,研发费用投入占营收比4.17%。公司实际控制人为沈阳市铁西区国资委。
然而界面新闻同时关注到,沈鼓集团财务数据中有数项核心指标并非十分乐观。
应收账款压力呈扩大态势。
截至2025年底,公司应收账款原值44.1亿元,计提坏账准备10.48亿元,净值33.62亿元。2025年度应收账款逾期金额达27.08亿元,逾期比例由2023年的52.82%上升至2025年的61.41%;一年内账龄段占比从2023年的47.18%滑落至2025年的38.59%,账龄分布正在悄然老化。虽然客户群以大型国有企业主、信用风险总体可控,但回款速度确实在实质性放缓。
库存水位持续攀升。
2025年末公司存货净值达83.01亿元,占流动资产的比例由2023年的31.12%升至2025年的34.36%,存货周转次数从1.06次/年下滑至0.91次/年,明显低于同业可比公司2.99次的均值水平。