K线图 | 特色数据 | 资金流向 | 公告 | 个股日历 | 核心题材
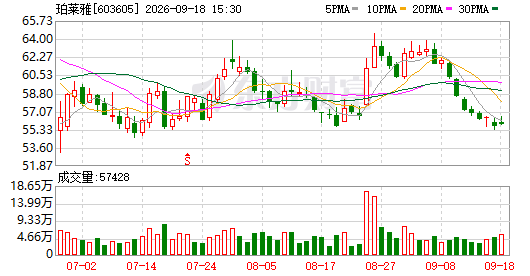
最新报价:55.83元 | 变动金额:+0.18 | 变动幅度:+0.32% | 成交手数:5.74万手 | 成交总额:3.22亿元 | 换手比率:1.45% | 市盈倍数:9.46 | 总股本市值:221亿元
查看该标的走势 → 实时资金动态 → 深度数据解析 → 进入珀莱雅讨论区 → 珀莱雅资金追踪
关联个股:水羊股份(22.70,+8.61%)、珈凯生物(35.60,+4.86%)、丸美生物(29.33,+3.75%)、XD维琪科(68.68,+3.12%)
关联板块:品牌化妆品(+2.30%)、美容护理(+2.11%)、化妆品(+1.93%)、中盘股(+1.80%)
最新报价:55.83元 变动金额:+0.18 变动幅度:+0.32% 成交手数:5.74万手 成交总额:3.22亿元 换手比率:1.45% 市盈倍数:9.46 总股本市值:221亿元
在东方财富浏览资讯与行情,选择东方财富证券实现一站式开户与交易>>
去年八月,珀莱雅(SH:603605)公布2025年中报后的首个交易日,股价应声下挫7.59%。随后,股价自91元上方持续走低,最低触及55.02元,累计跌幅接近四成。
今年8月25日,相同的披露窗口,公司发布了2026年中报,当日股价逆势上扬8.2%,最终收报61.2元。
短短一年,市场态度发生了根本性逆转。
然而本轮反弹背后的逻辑需要仔细拆解:报表中最抢眼的指标——上半年归属母公司净利润11.68亿元,同比大增46.26%——其中包含4.45亿元不可再现的会计层面收益;剔除非常规项目后,扣非净利润仅为6.64亿元,同比缩水13.8%。
一家凭借爆款单品与高强度营销起家的企业,在主品牌增长引擎失速之后,这份中期答卷究竟呈现了怎样的面貌?
一份"冰火两重天"的中期报告
数据显示,上半年珀莱雅实现营业收入53.75亿元,同比小幅攀升0.24%。
归母净利润与扣非净利润之间的差额高达5.04亿元,全部归类为非经常性损益。其中4.45亿元源于对花知晓的分步并购:今年五月,珀莱雅斥资3.51亿元追加受让12.5479%股权,持股比例跃升至51%,原先已持有部分按购买日公允价值进行重新评估,产生的价差被计入投资收益科目。
▲公司财报页面截图
按季度拆分,第一季度营收同比减少2.29%,第二季度营收达到30.69亿元,同比回升2.28%,增速重回正区间。
按品牌维度观察,呈现出"老将隐退、新秀接力"的格局。
旗舰品牌珀莱雅贡献收入36.92亿元,占主营收入的68.79%,同比下滑7.19%;次大品牌彩棠录得5.51亿元,降幅达21.93%,系该公司有史以来首次出现负增长。
两大品牌合计较去年同期减少约4.4亿元(依据同比降幅反推)。
填补空缺的是三款新锐品牌:个护洗护线Off&Relax实现收入4.77亿元,增幅70.81%;原色波塔拿下3.13亿元,飙升222.23%,已超越2025年全年水平;惊时录得0.82亿元,翻倍增长103.53%。
▲公司财报页面截图
三大新品牌合计约8.72亿元,同比增量约4.6亿元(估算值),大体对冲了主品牌与彩棠的下滑缺口,这也解释了为何总营收几乎纹丝不动。
品类结构与渠道分布的分化同样显著。
护肤品收入39.10亿元,下滑6.87%;彩妆品8.97亿元,增长7.15%;洗护品5.60亿元,猛增74.95%。线上自营渠道收入40.42亿元、增长3.50%,线上经销10.46亿元、下滑13.15%,线上合计占比达94.79%;规模尚小的线下渠道收入2.79亿元,增长13.27%。
盈利层面表现为毛利率走高、费用负担加重。
毛利率74.32%,较上年提升1.06个百分点;销售费用28.56亿元,同比增长7.40%,销售费用率攀升至53.13%,上年同期为49.59%。由此导致扣非净利率仅为12.35%,同比下降2.03个百分点。经营活动现金流净额9.51亿元,缩减26.48%。
增长的驱动力为何发生切换
先解释利润为何显得"亮眼"。
这本质上是会计准则的处理结果,而非经营层面的质变:分步收购获得控制权后,原有持股按购买日的公允价值重新计量,由此产生4.45亿元账面收益,因其偶发性质被划入非经常性损益。
花知晓自身基本面尚可,2025年实现营收17.26亿元、净利润约2.80亿元;今年一季度营收6.75亿元、净利润1.55亿元。
但综合彩妆品类的增量以及原色波塔、彩棠的变动粗略测算,其对上半年收入的实质性贡献微乎其微,真正意义上的业绩合并效应要等到下半年才能充分释放。
再看主品牌为何出现下滑。
这并非突发状况:2025年全年主品牌收入76.89亿元,下降10.39%,系首次出现年度负增长;大单品策略的边际效益递减,早在2025年二季度便已露出苗头。
▲来源:公司官方网站
有业内人士将其归因于价格带的双重挤压:主力定价区间落在100元至300元之间,上方面临国际大牌的折扣渗透,下方遭遇主打极致性价比的"抖音系品牌"冲击,而高度依赖广告投放的爆品打法,在流量获取成本持续攀升的背景下,投入产出效率不断走低。
公司方面的表述更侧重于内因:首席财务官将扣非承压归结为品牌组合调整、多品牌并行投入、渠道结构迁移以及线上获客成本上升;管理层坦承主品牌目前仍处于调整周期,但同时指出二季度表现较一季度已有显著好转。
费用端则构成另一重刚性约束。
上半年品牌宣传与推广支出25.37亿元,占营收的47.20%,同比增加1.75亿元;销售费用率已从2023年的44.61%一路攀至53.13%。与之形成鲜明对比的是,研发投入为9942.95万元,研发费用率仅1.85%,销售开支约为研发支出的29倍(推算)。当收入陷入停滞,过去被高速增长所吸收的大量投放费用便开始直接侵蚀利润空间。
新品牌的爆发力,一半来自品类红利,一半来自渠道拓展。
洗护品类增长74.95%,在公司收入中的占比提升至10.43%;Off&Relax先后入驻山姆会员店、盒马鲜生、小象超市,进一步铺开至屈臣氏、KKV等美妆集合渠道,通过渠道专属套装与限定香氛构建产品差异化。
与此同时,营业成本同比降低3.31%,为毛利率的改善提供了有力支撑。
下半年面临的三道关卡
展望未来,围绕珀莱雅的机遇集中在三个方面。
一是花知晓的正式并表。若延续2025年的业务规模,仅该品牌即可为下半年贡献8亿元以上的营业收入(推算)。这与员工股权激励的考核目标密切相关:以2025年营收或归母净利润为基准,2026年增长率须不低于5%。利润维度因一次性收益的存在已基本没有悬念;营收维度方面,参照2025年全年105.97亿元、上半年约53.6亿元的数据推算,下半年需实现接近10%的同比增长。
二是新兴赛道与海外布局。Off&Relax上半年收入已达4.77亿元,按现有增速有望向全年10亿元发起冲击;珀莱雅携手Ulta Beauty,计划于今年11月在后者旗下400家美国门店及电商平台推出红宝石系列与源力系列。不过2025年港澳台及海外市场收入仅2.98亿元,尽管同比增长111.59%,公司预计本年度增幅超30%,但其占总营收的比重仍不足3%(推算)。三是主品牌的企稳回升:下半年计划完成红宝石面霜及源力精华的产品迭代升级;账上53.73亿元的充裕现金储备,也为战略试错留足了余地。
挑战同样清晰可见。首先,主品牌占据主营收入近七成份额,一旦其不能止跌回稳,新品牌的增长只能起到"填窟窿"的作用。其次是商誉压力:花知晓并入后商誉骤增至约9.24亿元,占总资产比重达8.5%,若后续业绩不达预期将面临减值风险;资产负债率亦从26.17%上升至33.66%。花知晓瞄准15至25岁年轻消费群体,主打少女审美与美学设计,与珀莱雅深耕的功效护肤路径存在显著差异,品牌整合绝非易事。再次是对线上渠道的高度依附:94.79%的线上收入占比意味着流量成本几乎没有规避空间,线下虽然增速可观,但绝对体量仅2.79亿元。此外,H股发行上市事宜也在持续推进中。
中期报告发布后的三周内,市场关注热度已基本消退:截至9月18日收盘价55.83元,对应总市值约221.07亿元。
珀莱雅为自己设定的长期愿景是"双十"目标,即在未来十年内跻身全球化妆品行业前十大阵营。
根据弗若斯特沙利文的统计,以2025年零售额衡量,珀莱雅位居中国第五大化妆品集团之列。