K线图 特色数据 资金流向 公告 个股日历 核心题材
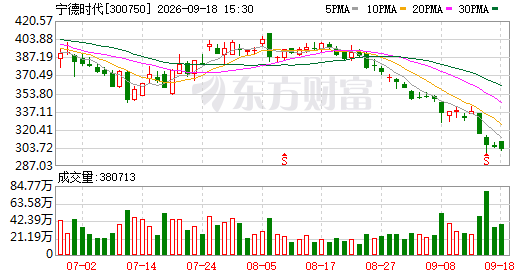
当前价格:301.95 | 变动金额:-2.35 | 变动比例:-0.77% | 成交手数:38.1万手 | 成交金额:115亿 | 换手比率:0.89% | 市盈率:16.14 | 总股本价值:13972亿
查看该标的走势 · 即时资金动态 · 深度数据挖掘 · 进入宁德时代社区 · 宁德时代资金动向
关联个股:华汇智能(29.98 +15.31%)、万里股份(13.92 +10.04%)、亿纬锂能(51.56 +6.90%)、嘉元科技(30.88 +6.41%)
关联概念板块:百元股(+3.17%)、电力设备(+2.10%)、创业成份(+2.05%)、福建板块(+1.96%)
当前价格:301.95 变动金额:-2.35 变动比例:-0.77% 成交手数:38.1万手 成交金额:115亿 换手比率:0.89% 市盈率:16.14 总股本价值:13972亿
在东方财富浏览资讯与行情,通过东方财富证券实现一站式开户与投资>>
宁德时代已然成为各方关注的焦点。
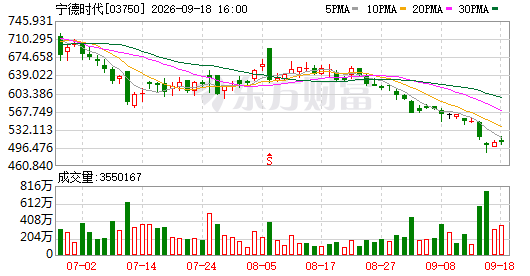
在多轮负面消息轮番冲击下,九月中旬宁德时代股价已滑落至300元附近,企业估值从突破两万亿萎缩至不足1.5万亿。在股价连番走弱的表象之下,宁德时代正因"攫取了过多产业链利润"以及主机厂加速"去宁依赖"而陷入激烈争论。毫不夸张地说,宁德时代正在经历2026年至今最为棘手的舆情与资本市场双重压力。
宁德时代显然也无法再按兵不动。九月十六日晚间消息显示,公司即将就"部分车企转投其他动力电池厂商"的市场传闻作出官方澄清。
九月十七日,真锂研究创办人墨柯向《华夏时报》分析道,"问题的根源在于主机厂追求利益重新划分,才催生了当下的局面。"伴随新能源浪潮的崛起,宁德时代凭借强势地位掌握了定价主动权,其毛利率长期锚定在20%上方,而终端车企却在惨烈的价格厮杀中普遍陷入亏损泥潭。长达数年的利润分配不均,促使车企从深度绑定"宁王"转向分散供应链风险、培育第二供应商乃至自主开发电池等多条突围路线。墨柯进一步强调,尽管车企推行去宁德化已有多时,但收效甚微,对宁德时代市场份额造成的实质威胁相当有限,况且车企独立建厂绝非轻而易举之事。
过去几天,大量投资者紧盯宁德时代A股走势,心中悬着一个疑问:股价能否守住300元底线?
九月十八日收市,宁德时代报价仍略高于300元。而在九月十六日,盘中最低触及299元,短暂跌穿300元整数位。这一价位恰好回到2025年九月上旬的水平,换言之,宁德时代将近一年积累的涨幅悉数回吐殆尽。
回溯走势,自2024年开年至2026年四月底,宁德时代股价总体呈上行态势,由不足140元攀升至467元的阶段性峰值。但此后便开启了一路急坠模式。从月度K线观察,今年唯有七月勉强维持微幅收红,五月、六月、八月三根实体阴线依次拉长。步入九月后跌势更为凌厉,截至九月十七日,当月累计跌幅已高达16.3%。
眼下,宁德时代总市值已缩减至1.45万亿元。2026年五月六日,该公司创下458.34元/股的历史最高收盘价,彼时总市值逾2.1万亿元。也就是说,从巅峰至今,宁德时代市值凭空蒸发超6000亿元。
股价持续承压之际,宁德时代决定不再保持缄默,此刻似乎已到了不得不正面回应的节点。九月十六日,有媒体报道称,针对引发股价连续下挫的"相关车企改选其他动力电池供应商"一说,宁德时代将在近期予以正式说明。同日,《华夏时报》记者已就此向宁德时代方面求证,截稿时尚未获得答复。
"去宁化"声量持续升温
市值大幅缩水的同期,宁德时代在社交媒体上也遭遇了密集质疑。不少网民认为,若干曾经的深度合作伙伴正在切实降低对宁德时代的采购依赖,相关举措已从口头宣示落实到了具体订单安排与股权投资层面。
理想汽车是近期最具标志性的转变样本。今年九月初,理想宣布计划出资26.5亿元对欣旺达动力实施增资扩股,并明确2026年六月上市的一款新车将全面搭载欣旺达电芯。与此同时,小米亦在探索由自身主导电池设计、交由专业厂商代工的路径,并已公布首批电芯合作方——欣旺达与中创新航。
此外,小鹏、鸿蒙智行、蔚来等新势力品牌同样在推进自主研发或多元化供货体系。广汽、吉利、长城等传统巨头的布局起步更早,广汽旗下因湃电池工厂已完成投产。在这一系列动作推动下,"去宁化"一词迅速在舆论圈扩散开来。与之相伴,"宁德时代独吞了整条链路的利润"等论调也再度被摆上台面热议。
近来,多家车企高层集体公开发言,行业中长期存在的利润分配失衡问题再次被推至风口。今年九月初,奇瑞控股集团董事长尹同跃直言:"行业内卷程度令人担忧,汽车工业本应是制造业的皇冠、纳税主力军。可如今全行业的利润率远逊于一般制造业,大批企业仍在亏钱。"重庆长安汽车副总裁邓承浩同样表态:"若将电芯赛道前五大企业与整车赛道前五大企业2026年上半年的利润率放在一起比较,电芯企业即便还有储能业务贡献,整体利润率仍远超整车企业;而整车企业仅3.7%的利润率,我判断企业真实的获得感其实并不充分。"
多方角力由来已久
尽管公众印象几经波动,宁德时代依旧稳坐动力电池领域的头把交椅,全球市占率长年蝉联榜首。先行者积累的技术积淀、安全记录与产能规模赋予其强大的谈判筹码,也换来业内极为罕见的持续性丰厚回报。2021年至2025年间,宁德时代归母净利润分别约为159亿元、307亿元、441亿元、507亿元、722亿元;2026年上半年再录得433亿元。上述周期内,公司毛利率始终运行于20%至28%区间。
反观车企端,增收难增利的困局仍未破解。乘联分会统计显示,2026年前七个月汽车行业整体利润率仅为3.6%。电池确系单车成本中的最大单项,据上海有色网估算,在整车BOM拆解中,动力电池约占35%至40%,主驱动电机及电控单元约占10%至20%,车身、底盘与内饰合计约30%,其余车载电子约占7%。
上半年营收居前的十二家车企(万得汽车制造指数成分)合并净利润大约为193亿元,盈利体量尚不及宁德时代单季水平的一半。其中比亚迪利润最高,净利润约123亿元。广汽集团、理想汽车、赛力斯、蔚来、小鹏五家均处于亏损状态,广汽集团亏损幅度约45亿元。
事实上,这组结构性矛盾早在2022年便被广汽集团时任掌门人曾庆洪一语道破,他坦言动力电池占整车总成本的四成到五成,并半开玩笑地感叹:"那我岂不是在给宁德时代当苦力?"
竞争版图短期难有颠覆
在车企与电池厂利润严重错配的格局下,主机厂是否真的有能力甩开宁德时代?墨柯认为,车企的核心诉求更多是提升自身谈判地位并确保供应链韧性。他向记者解释:"坦率讲,车企利润微薄与宁德时代的直接关联并不大,品质上乘的电池自然更受青睐,因此宁德的产品定价也更高。整车厂大概率是期望宁德时代主动让利以分担己方压力,但多年来去宁德化的努力鲜见成果,部分车企尝试自研或投资或控股电池项目,却面临技术转化成本高企与质量管控风险。论产品性能,其他电池厂商或许能达到与宁德时代相近的水准,但动力电池最核心的指标是批次稳定性与一致性,这一点上宁德时代与比亚迪的优势十分突出。"
吉利则走出了一条差异化道路。2026年九月,吉利将其位于重庆耀宁的在建电池产线转让给宁德时代一事获主管部门核准,与此同时,其一款新车型全系标配宁德时代电池。目前吉利仍坚守多源供货方针,但此举恰恰印证了动力电池制造的高准入壁垒。
综合研判,宁德时代虽非毫无对手,但其深厚的技术护城河与显著的规模经济效应,令同行在短期内极难对其主导地位构成真正威胁。舆论场上此起彼伏的"去宁化"叙事,本质上折射的是下游车企的盈利焦虑情绪,而非动力电池产业竞争格局发生了根本性位移。
不过,宁德时代在公开市场上的估值折损确实可观,股价目前仍延续下行通道。值得注意的是,今年七月宁德时代曾推出大额股份回购计划。截至九月十一日,该回购已累计动用资金2亿元,平均回购价格为330.93元/股。