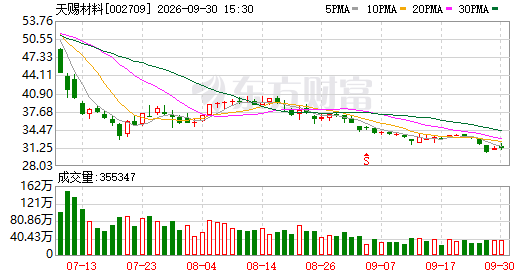
K线图|特色数据|资金流向|公告|个股日历|核心题材
当前报价:33.36元|变动幅度:+0.48元(+1.46%)|成交手数:37.0万手|成交金额:12.3亿元|换手比率:2.45%|PE倍数:11.89|总盘值:680亿元
查看该股走势 | 即时资金动态 | 深度数据挖掘 | 加入天赐材料讨论区 | 天赐材料资金动向
关联个股:华汇智能(29.98 +15.31%)、万里股份(13.92 +10.04%)、亿纬锂能(51.56 +6.90%)、嘉元科技(30.88 +6.41%)
关联板块:电力设备(+2.10%)、广东区域(+1.78%)、2026中报预增(+1.75%)、电池(+1.74%)
在东方财富获取资讯与行情,选择东方财富证券一键开户交易>>
当前报价:33.36元
变动幅度:+0.48元
涨跌幅度:+1.46%
成交手数:37.0万手
成交金额:12.3亿元
换手比率:2.45%
PE倍数:11.89
总盘值:680亿元
在东方财富获取资讯与行情,选择东方财富证券一键开户交易>>
9月17日,天赐材料(002709.SZ)收盘价为每股32.88元,相较于5月份触及的约65元/股阶段峰值,累计跌幅已接近半数。然而,与其股价走势形成鲜明反差的是,这家被誉为"电解液龙头"的企业,2026年前六个月实现营业收入147.1亿元,同比增幅高达109.28%;归母净利润28.61亿元,同比飙升967.91%。在公司基本面显著回暖的背景下,为何资本市场并未给予积极回应?
在不久前举行的业绩说明会上,天赐材料掌门人徐金富向《华夏时报》透露:"公司不仅对外供应成品电解液,还将六氟磷酸锂、LiFSI(双氟磺酰亚胺锂盐)等核心电解质原料进行独立销售。若将原材料外销部分纳入考量,公司电解液板块的综合增长速度与整个行业的扩张步伐基本一致。"
针对投资者普遍关注的单品盈利能力及估值大幅压缩等议题,公司回应称,相关产品定价受到上游原料成本、供需结构以及市场预期等多重变量制约,公司将统筹评估终端市场需求及市场占有率目标,据此制定六氟磷酸锂及电解液的产能释放策略。
股价走弱的深层逻辑
纵观今年以来的经营数据,天赐材料的业绩表现相当亮眼。2026上半年,公司电解液出货总量突破44万吨,同比攀升约41%。细分来看,储能用电解液销量同比翻番以上,出口电解液销量同比大增126%。伴随下游拉动效应增强,公司电解液与六氟磷酸锂的生产线已逼近满负荷运转。与此同时,六氟磷酸锂作为电解液的关键组分,由于天赐材料已基本达成该物料的自主供给,近年来锂盐端的价格上行进一步拉动了利润弹性,成为驱动盈利的核心引擎。
然而,六氟磷酸锂的市场价格仍处于波动区间。2026年内,该品种价格已从年初15万至16万元/吨的水平大幅下挫,当前徘徊在11万元/吨略上方的位置。各大研究机构对天赐材料全年净利润的预估分歧亦十分明显,下限不足60亿元,上限则逼近90亿元。
公司同时披露,根据下游客户的反馈信息,未来两到三年内储能领域的需求增速大概率仍将跑赢动力电池赛道。换言之,需求端的放量与六氟价格的坚挺是托举公司业绩的两大支柱,但二者的持续性存在差异。前者决定了电解液的出货体量,后者则直接关系到利润空间的大小。一旦六氟价格出现显著回调,公司现有的盈利水位将面临下行风险。
这恰恰是9月15日业绩会上各方聚焦的核心议题。关于六氟磷酸锂后续价格走势,公司未作明确的点位预判。管理层表态称,伴随着落后产能的加速淘汰、新建项目的审批趋于谨慎,叠加储能与动力电池两端的需求扩容,行业供需关系有望延续向好态势。
就在手订单而言,天赐材料自2025年末起已与若干电解液买家签署了"定量不定价"的框架合同。公司已同瑞浦兰钧、国轩高科、中创新航、楚能新能源等多家客户达成多年期战略采购协议,累计锁定电解液供应量逾340万吨。
从竞争格局观察,天赐材料依旧占据行业头部席位,但来自竞争对手的份额蚕食压力客观存在。援引EVTank统计口径,2023年公司国内市场占有率为34.7%,而2025年已滑落至32.2%,占比呈收窄趋势。不过,对二级市场参与者来说,当下更值得跟踪的或许是公司能否将产品价格的回升切实转化为可持续的利润增量。
隆众资讯分析师金佩佩分析认为:"在上游原料价格维持高位的背景下,电解液生产企业的制造成本不断走高,而涨价向终端传导的过程中面临一定阻碍,全行业利润率承压。总体研判,短时期内电解液供需面或将维持大致均衡格局,价格大概率呈现'大局稳定、小幅波动'的特征。成本端的支撑力度较强,后续仍需密切追踪原料走势及需求兑现节奏。"
正极板块亏损持续
除电解液主业外,天赐材料还背负着一笔跨越两年以上的历史包袱。
公司在正极材料方向(涵盖磷酸铁与磷酸铁锂)的战略布局,是其构建多元化业务版图的关键一环。天赐材料的正极产能主要覆盖磷酸铁和磷酸铁锂两个品类,该板块此前长期陷于亏损泥潭。据中金公司等卖方研究报告测算,2025年度公司正极材料板块录得净亏损约3亿元,而同期整体归母净利润为13.6亿元,正极业务的亏损额度约占全年净利润的22%。
从单位经济性角度审视,正极业务的承压周期更为漫长。东吴证券研究数据显示,2022年天赐材料磷酸铁业务各季度单吨毛利约为0.8万元;进入2023年一季度后,该指标急剧萎缩至盈亏平衡线附近,此后直至2025年末始终未能转正。2024年一季度单吨亏损一度扩大至约5000元,直到2025年三季度方才收窄至约1700元。
天赐材料前期对磷酸铁产能进行了激进扩建,但产能消化进度未能与之匹配。目前公司磷酸铁设计产能约为33万吨/年,而券商估算其2025年实际出货量仅在13万至15万吨之间,对应产能利用率约四成至五成。利用率偏低导致固定成本无法有效分摊。此外,磷酸铁产品本身也经历了一轮技术迭代升级。上述多重因素共同拖累了正极板块的盈利表现。
今年局面开始出现转机。公司近期披露,磷酸铁产能利用率已突破70%。随着生产线逐步满载运转,加之产品售价有所企稳回升,二季度正极板块亏损幅度明显收窄。这意味着,困扰公司两年有余的正极业务,终于露出了扭亏的曙光。
但挑战远未彻底解除。今年5月,天赐材料规划在台州落地一个年产16万吨高压实磷酸铁锂项目,计划总投资不超过21亿元;8月,该项目完成环境影响评价公示。公司同时还拟对现有2.5万吨磷酸铁锂正极产线进行调整改造,改造完成后其在台州的磷酸铁锂总产能将提升至18.5万吨。今年3月,公司又宣布计划在宜昌投资建设年产100万吨铁源配套及30万吨磷酸铁项目,总投资同样控制在21亿元以内。
上述举措将产生双重效应。乐观情形下,若高压实磷酸铁锂的市场需求如期放量,公司得以持续提升开工率,新增产能有助于稀释固定成本,从而改善正极板块的整体盈利水平。悲观情形下,若终端需求释放低于预期,新投产的装置将再度面临折旧负担与利用率不足的困境。
天赐材料当前正身处一轮清晰的产能扩张周期。2022年与2023年,公司资本性支出均突破30亿元大关。截至目前,公司旗下仍有多个境内外项目处于建设阶段。这些在建工程为中长期成长奠定了产能底座,但同时也意味着公司需要在相当长的时间内维持高强度的资金投入。