K线图表 | 特色指标 | 资金动向 | 公司公告 | 个股日程 | 核心概念
最新报价:87.89元 | 变动金额:+3.22元 | 变动比例:+3.80% | 成交手数:58.2万手 | 成交金额:50.6亿元 | 换手比率:3.67% | 市盈率(TTM):17.33 | 总股本市值:1822亿元
查看该股走势 → 即时资金追踪 → 深度数据挖掘 → 加入阳光电源股吧 → 阳光电源资金流
关联个股:拉普拉斯(46.55 +11.26%) / 亚玛顿(18.52 +9.98%) / 贝特利(27.93 +8.89%) / 爱旭股份(10.84 +7.75%)
关联板块:逆变器(+3.57%) / 光伏装备(+3.15%) / 大盘成长(+2.39%) / 基金重仓(+2.14%)
全新智能投研助手,即刻试用
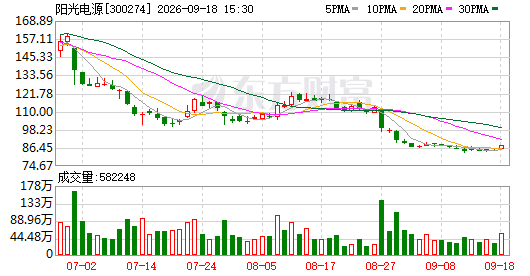
此前持续阴跌的阳光电源,近期终于显露出止跌企稳的苗头。
9月18日,受益于整体市场的强劲回暖,阳光电源同步走高,尾盘涨幅达3.8%,收于87.89元。当日成交总额50.56亿元,换手率3.67%,对应总市值1822亿元,静态市盈率13.54倍,动态市盈率17.33倍。
回溯来看,自2026年5月27日以来,阳光电源已先后经历三轮下行,持续时间将近四个月。
第一轮始于5月27日触及191.71元的阶段性顶部,此后一路滑落至6月10日的141.21元底部,期间股价缩水逾50元。
经过一段平台震荡后,第二轮抛压出现——从6月30日的160.26元一路杀至7月20日的99.77元低点,跌幅超过60元。
再次横盘蓄势后,第三轮下跌于8月27日以跳空低开的方式启动,直至9月11日探底83.12元,彼时动态市盈率仅剩15倍上下。此后一周内,股价未再刷新阶段新低。
上述三个阶段,大致涵盖了美国联邦通信委员会禁令冲击以及公司业绩不及预期等多重负面因素的叠加效应。
那么问题来了:估值来到17倍左右的阳光电源,是否具备配置价值?前期利空能否说已被充分释放?中长期发展空间究竟怎样?还潜藏着哪些机会与隐患?
不妨先重温一下阳光电源的半年度经营数据。
2026年上半年,公司实现营收309.12亿元,较去年同期下滑28.99%;归属母公司净利润52.59亿元,同比缩减32.01%;剔除非常规损益后的归母净利润42.75亿元,同比收窄42.96%;整体毛利率35.92%,较上年改善1.56个百分点;经营性现金净流入37.35亿元,同比增加8.75%。聚焦第二季度单季,营收153.52亿元,归母净利润29.67亿元,环比增幅29.5%;单季毛利率38.62%,环比抬升5.36个百分点。
营收承压的核心原因在于"136号文"落地后国内光伏新增装机大幅回落。据公司投资者沟通纪要披露,报告期内全球光伏新增装机约177GWac,同比骤降43%;其中华内地上半年完成装机72GWac,同比下滑66%。
再看业务版图的变化:储能业务历史性跃升为公司第一大收入来源。
储能系统贡献营收154.56亿元,同比微降13.18%,但收入占比首次突破50%大关。全年出货量达25GWh,同比增长28%;毛利率32.43%,同比回落7.49个百分点,主要受碳酸锂等上游原料价格剧烈波动拖累。值得注意的是,Q2储能毛利率已修复至约35%,环比改善约3个百分点,出货重心向高溢价市场转移是关键推手。上半年公司斩获阿联酋7.5GWh超大订单,东吴证券据此预判全年出货有望突破65GWh,同比增幅超50%。
光伏逆变器板块实现营收123.88亿元,同比下降19.17%;交付量66GW(去年同期76GW),减少10GW,主因国内装机萎缩。毛利率高达42.72%,同比大幅跃升6.98个百分点,海外高毛利订单比重攀升是核心驱动力。
新能源投资开发板块营收仅12.58亿元,同比暴跌85.02%,上半年录得净亏损3.8亿元,这反映了公司主动压缩低毛利项目的战略选择。
阳光电源本轮股价深跌,很大程度上要"感谢"美国联邦通信委员会(FCC)。
5月下旬,路透社率先爆料称FCC酝酿禁止进口新型号外国电力逆变器,消息一出阳光电源应声跳水,拉开了第一轮回调序幕。
7月29日,FCC正式将境外产电力逆变器纳入"管控名录",意味着新型号产品将无法取得入美认证,股价随之二次下挫。
对此公司作出回应:该政策主要针对尚未上市的新型号,而美国市场产品更新周期较长,在役产品尚有数年的市场窗口期。
另一层面,EO 14420行政令(2026年8月26日签发):公司解读其文字适用范围为69kV及以上输电网设备,本地配网侧并不在管辖之列。美国分布式光储项目通常以13.8kV并网,大型地面电站以34.5kV并网后再升压,具体从哪个电压等级起算存在模糊地带。
与此同时,阳光电源明确表态暂不计划赴美设厂,理由是当前竞争格局对中国厂商并不公正,即便本土化生产,美国终端用户仍存在信任障碍且难以形成成本竞争力。公司判断从长远看美国市场体量会逐步缩小,战略重心将向其他地区转移,适度收缩美国敞口以把控风险。
据公开信息,阳光电源来自美国的收入约占整体营收的15%-20%。部分券商测算显示2025年美国市场贡献的毛利占比约30%,预计2026年将回落至25%左右。美国业务的收缩对盈利端的影响程度明显大于对收入端。
从191元的高点一路跌至83元,最大回撤幅度超过五成。
换言之,围绕美国政策的不确定性,股价层面的调整空间实际上已经得到较为充分的反映。
在经历如此漫长的下行通道后,我们来横向对比一下阳光电源与同业公司的估值水平(动态PE、TTM PE、静态PE)。
阳光电源:动态17.33倍 / TTM 16.59倍 / 静态13.54倍。
固德威:25.61倍 / 32.55倍 / 105.66倍。
锦浪科技:27倍 / 38.64倍 / 约29.33倍。
禾迈股份:当前处于亏损状态,无有效PE参考。
作为全球逆变器与储能领域的双料龙头,阳光电源动态市盈率仅17.33倍,不仅远低于固德威和锦浪科技,其TTM估值也大约只有固德威的一半,在同行中处于绝对洼地。
接下来看看行业维度的展望。
储能领域,援引公司引用的第三方统计,2026年上半年全球锂电池储能新增装机约140GWh,同比增长30%。其中华内地完成60GWh(+21%),海外市场新增约80GWh(增速接近40%),细分来看欧洲同比大增70%-80%,亚太地区增速逼近100%。彭博新能源财经(BNEF)预计2026年全年全球储能部署总量将达到158GW/459GWh,同比增幅41%。
光伏逆变器方面,伍德麦肯兹预测2026年全球交付量将收缩至523GWac,降幅约9%,行业正从增量扩张阶段转入存量竞争格局。
不过阳光电源依托海外高毛利订单占比的提升,逆变器毛利率反而逆势攀升至42.72%。
AIDC(人工智能数据中心)这一新兴赛道正成为公司重点培育的第二增长曲线。目前已推出EnerNeo系列固态变压器(SST)并开启商业化供货,成功中标之江实验室800V直流SST项目,该项目是国内首个直接挂载实际IT负载的商用示范工程。此外,与东阳光、中联数据累计签订约130MW框架意向协议。AIDC配套储能方向在手订单约2GWh,在跟项目规模超过10GWh。
公司预计规模化交付将在2027至2028年间落地,未来两到三年AIDC相关业务的复合增长率有望超过100%。
再审视研发投入。
2026年上半年研发支出20.95亿元,同比增长2.85%,在营收明显承压的背景下依然保持了正向投入。研发团队规模达7806人,占员工总数约四成。
由此可见,阳光电源并未因短期业绩压力而削减创新投入,龙头企业的技术积累仍在持续推进。
最后关注卖方机构的观点。
过去六个月内共有24家券商给出2026年目标均价177.33元。国泰海通基于2027年23倍PE赋予目标价201.44元,维持"增持"评级;花旗采用现金流折现模型,维持168元目标价及"买入"评级。
阳光电源当前动态PE 17.33倍处于自身历史估值区间底部,且显著低于可比同业;Q2……