K线图表 | 特色数据 | 资金流向 | 公告 | 个股日历 | 核心题材
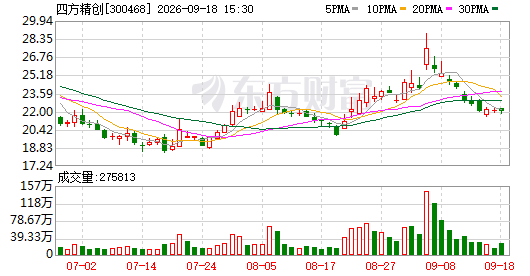
最新报价:21.99元|变动:-0.09元|变动比例:-0.41%|成交手数:27.6万手|成交金额:6.05亿元|换手比率:5.20%|市盈倍数:160.54|整体估值:117亿元
查看该标的走势 | 即时资金动态 | 深层数据分析 | 前往四方精创讨论区
四方精创资金动向关联标的:华信永道(25.92,+11.44%)、格尔软件(16.31,+9.98%)、永信至诚(15.9,+9.35%)、星环科技-U(111.85,+8.61%)
关联行业板块:小盘成长(+2.43%)、信创(+2.07%)、软件开发(+1.91%)、计算机(+1.90%)
最新报价:21.99元 变动幅度:-0.09元 变动百分比:-0.41% 成交规模:27.6万手 交易总额:6.05亿元 换手水平:5.20% 估值倍数:160.54 总体规模:117亿元
全新智能投研助手,即刻试用
距预设的港股挂牌时间不足一周之际,金融科技企业四方精创(深交所代码300468,现价21.99元,总估值116.69亿元)出人意料地宣布暂停其首次公开发行进程。
9月17日深夜,四方精创通过港交所披露文件透露,公司已作出暂缓全球发行方案及H股于港交所主板挂牌的决定,目前正与联合整体协调方共同审慎研判重新确定发行及上市的具体时间节点。依据此前公布的日程安排,四方精创新股本应于9月22日鸣锣开市。
关于暂停发行的缘由,该公司在文件中仅以"综合考量多重因素(涵盖当下市场环境)"一笔带过,未作进一步展开说明。
图源:四方精创官方公告
据《每日经济新闻》记者(下称"每经记者")调取富途平台信息核实,四方精创本轮IPO中面向散户的公开发售环节,单手中签概率预估达44.74%。
"暂缓全球发行不会对现有经营造成冲击"
在A股市场,四方精创常被归类为"稳定币概念"及"Web3概念"热门标的。根据其本次赴港上市的招股说明书披露,四方精创是深耕粤港澳大湾区的一家资深银行领域金融科技服务商,主要面向中国大陆及港澳地区的商业银行、监管部门和其他金融主体,输出金融科技定制开发、专业咨询以及系统整合等一站式解决方案,赋能客户加速推进数字化转型升级。
以2025年度营收口径衡量,四方精创在中国大陆及港澳地区银行类金融科技软件开发供应商中排名第十七位,市场份额约为1.1%。
从2023年到2025年,公司营业收入呈现一定起伏,但盈利端保持持续攀升态势。2026年第一季度,公司录得营收1.56亿元,实现净利润1061.1万元。
本轮IPO中,四方精创最初拟在全球范围发行5896.11万股H股,分配结构为国际配售占九成、公众认购占一成,不设绿鞋机制。每股定价上限设为16.00港元,每手单位为100股,预计募集资金上限约为9.4亿港元。
四方精创共锁定四家基石投资方,分别为周大福(港交所代码01929)副董事长兼执行董事郑志恒个人、恒基兆业(港交所代码00012)董事长兼总经理李家杰控制的Successful Lotus、Thalassa Capital以及亿都控股(港交所代码00259),四方合计承诺认购金额约1.2亿港元。
依据本次中止发行的公告内容,国际配售所涉的国际包销协议将不再签署,由此导致公众认购对应的香港包销协议亦无法转为不可撤销状态。公众认购阶段已缴纳的申购资金(含1.0%中介佣金、0.0027%证监会交易税、0.00015%财政事务部交易税及0.00565%交易所手续费)将全额无息退回。
与此同时,四方精创在公告中对所有表达投资意向的潜在股东以及在发行窗口期内给予关注与积极评价的市场人士致以感谢,并强调暂缓发行的举措不会对日常运营产生不利影响,公司将一如既往地投入业务发展与版图拓展。
四方精创早在2015年5月便已在A股挂牌交易,上市之后股价长时间徘徊于每股10元至15元的窄幅区间。直至2024年底,股价才启动一波明显的上涨趋势,并在2025年8月触及52.47元/股的历史峰值。然而自2025年10月开始,股价逐步步入回落轨道。截至9月18日收市,四方精创A股报收于21.99元/股,对应整体市值116.69亿元。
9月以来港股新上市企业屈指可数
眼下,港股市场已步入发行冷季。
今年6月和7月期间,港股新股发行节奏极为紧凑,单日多只新股集中登场的情况屡见不鲜,一度创下七家企业同一天敲钟上市的罕见纪录。此后,港股IPO的步伐显著放缓。进入9月以来,仅有五家公司成功完成港股挂牌,其中唯有优地机器人(港交所代码03231)在首个交易日守住了发行价,未出现破发情形。
针对四方精创此番主动搁置港股上市一事,大证券国际首席策略分析师伍礼贤向每经记者指出,企业一旦选择延后上市,未来重新推进发行的具体时点具有相当大的变数。
在伍礼贤的分析框架下,机构投资者层面的反馈意见可能是关键的影响因子,而国际配售环节的详细数据尚未对外披露。当前宏观市场格局及各类参与者的情绪倾向,将直接决定公司挂牌后的二级市场定价表现。他推测,企业或许是希望等到市场回暖、获得更优的发行估值和更高的市场接受度之后,再择适当时机重启上市流程。