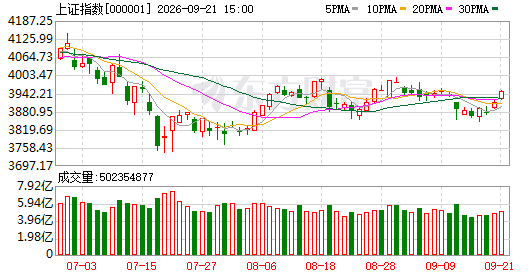
上证指数现报3916.07点,较前一日走高40.47点,涨幅达1.04%。全天累计成交3.02亿手,对应交易额6374亿元,换手率为0.62%。
行业方面,其他医疗服务板块以6.64%的涨幅领跑,板块内5只个股全部收红,无一下跌,其中南华生物封死涨停板,涨幅10.00%。集成电路制造板块紧随其后,上涨6.06%,9只成分股齐涨,燧原科技-U以9.96%的涨幅位居板块之首。
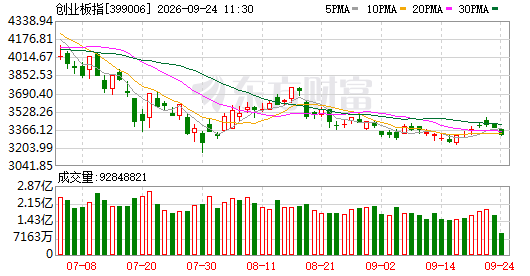
创业板指现报3368.03点,上扬69.72点,涨幅2.11%。成交1.05亿手,交易额3321亿元,换手率1.85%。
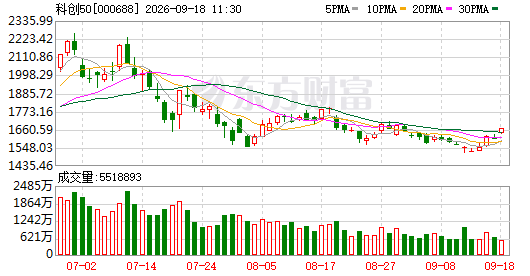
科创50指数现报1669.34点,攀升63.05点,涨幅3.93%。成交552万手,交易额750亿元,换手率0.84%。
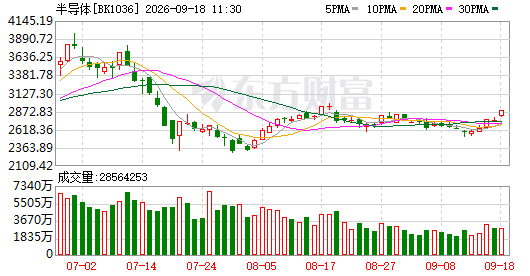
今日A股三大指数集体震荡走高,创业板指涨幅突破2%,科创50指数接近4%。从板块来看,半导体、汽车芯片、AI芯片、次新股、HBM高带宽内存、先进封装、存储芯片及时空大数据概念领涨;而商用车、汽车整车、玻璃玻纤、煤炭开采等板块则相对疲弱,位列跌幅榜前列。
截至今日午间休市,沪指收涨1.04%至3916.07点,深成指涨1.52%报13613.48点,创业板指涨2.11%报3368.03点,科创50涨3.93%报1669.34点,北证50涨1.33%报1039.61点。全市场共有4560只个股收涨,811只个股收跌,64只股票触及涨停。沪深两市半日总成交额达13189亿元。
**十部门印发《医药工业发展"十五五"规划》,创新药产业年均增速预计超20%**
9月18日,工信部、国家发改委、自然资源部、农业农村部、商务部、国家卫健委、应急管理部、国家医保局、国家中医药局及国家药监局共十个部委联合出台《医药工业发展"十五五"规划》。该规划明确了面向2030年的战略目标:力争使我国生物医药的研发与应用水平跻身全球第一梯队,充分激发创新驱动力,在重点领域的核心关键技术层面取得系统性跨越,推动生物医药加速成长为国家级战略性新兴产业支柱。此外,规划还从产业规模与效益、创新推进、企业孵化及产业集群建设等维度,设定了包括规上医药工业企业营收、研发经费投入强度、创新药品及器械获批上市数量、龙头企业和千亿级产业园区培育在内的十项预期性考核指标。
**住建部表态:我国房地产市场正式迈入存量阶段**
住房和城乡建设部新闻发言人兼副部长陈绍旺在新闻发布会上指出,住建领域涵盖城乡建设、住房与房地产、建筑业三大板块,三者均正处于转型升级的关键窗口期,可归纳为"两个转向、两个转变、三化转型"。其中,"两个转向"针对城乡建设领域,即城镇化进程由高速扩张期步入平稳发展期,城市建设由大规模增量开发转向以存量更新和品质提升为主;"两个转变"聚焦住房与房地产领域,一是市场供需格局出现根本性调整,二是房地产行业全面进入存量运营时代;"三化转型"则指向建筑业的升级路径,即朝智能化、绿色化和融合化方向演进。
**特朗普称美伊冲突抵达关键十字路口,自己正面临一项艰难抉择**
据外媒报道,美国总统特朗普于周四公开表态,美伊之间的军事对抗正在逼近一个决定性时刻,他必须权衡是否再次发起大规模空中打击行动,以期迫使这场争端走向终结。
**英伟达掌门人黄仁勋:明年芯片出货量将实现倍增**
英伟达首席执行官黄仁勋于当地时间周四透露,受益于人工智能技术在医疗健康、智能制造、金融服务业等众多领域的深度渗透,公司下一年度的芯片销售总量预计将达到当前水平的两倍。
**日本央行按预期上调政策利率25个基点**
日本央行宣布将基准利率从1.00%提升至1.25%,幅度为25个基点,这一水平创下过去31年来的新高,完全契合市场此前的普遍预判。
**中信证券:下半年互联网板块投资主线仍看AI落地与主业盈利兑现**
中信证券在最新研究报告中指出,自2026年二季度起,恒生科技指数估值区间维持在较低位置反复拉锯,互联网板块的核心估值锚已从此前外部风险偏好分歧,逐步切换至市场流动性预期、板块自身业绩韧性及自由现金流状况。展望2026年下半年,板块走势将继续由AI技术演进节奏和主营业务盈利的可预见性所主导。在AI维度,值得留意头部互联网企业的大模型版本更迭、智能体在各场景中的渗透速度、应用场景拓宽及商业化变现所带来的潜在催化剂;在行业维度,则应重点关注盈利能力确定性强、现金流充沛且注重股东回报的优质标的。
**华泰证券:8月三大航客座率再创新高,但板块修复仍需油价配合**
华泰证券研究报告显示,8月正值暑期出行高峰,国航、东航、南航三大航空公司加上春秋航空和吉祥航空的可用座公里数(ASK)和收入客公里数(RPK)同比分别增长5.2%和7.6%,客座率同比提升2个百分点至88.8%,刷新历史纪录,票价水平也呈现一定程度的回升。然而受7至8月期间极端天气频发、旅客需求未能与运力投放节奏有效衔接等因素影响,国内航线含燃油附加费的平均票价同比仅微增1.0%,油价向票价的传导力度偏弱。展望未来,航空板块的实质性反弹仍有赖于国际原油价格的回落,投资者可密切跟踪中秋节及国庆节期间的航班高频运行数据;此外,四季度传统淡季各航司在运力安排上趋于审慎,有助于改善单位收益的同比表现。从中长期视角看,交运行业景气度有望在底部区域逐步修复。
**国泰海通:成品油轮未来几年新增运力有限,高景气周期或超预期延续**
国泰海通发布行业研究认为,成品油轮在未来数年的新增供给具有较强刚性约束,当前的高景气状态持续时间可能超出市场预期,给予增持评级。数据显示,成品油轮船东早在2023年便率先集中下达新造船订单,此后因行业景气度起伏,后续下单节奏有所放缓。目前成品油轮新接订单占现有船队比例约为22%,仍处于历史偏低区间。与此同时,船龄超过20年的老旧船舶占比已突破20%,未来三年内还将有接近20%的船舶步入高龄阶段。现有在手订单仅能支撑未来数年主流合规市场的运力基本盘保持稳定,而各大船厂的建造排期已延伸至2030年以后,船台资源的紧缺将从供给侧锁定成品油运的运力弹性。短期内,亚洲区域贸易回暖及库存回补将迅速拉动成品油运需求上行;中期内,全球炼化产能重心东移叠加国际贸易格局加速重塑,将为高景气周期的可持续性提供有力支撑,打开业绩与估值的双重上行空间。
**中金公司:本轮超强厄尔尼诺致暖程度或打破历史记录**
美国国家海洋和大气管理局(NOAA)预测,一次有气象观测记载以来最强烈的"超强"级别厄尔尼诺事件可能正在酝酿之中。回顾1960年以来的多轮强及超强厄尔尼诺过程,全球玉米和棕榈产量大概率承压下滑,而大豆则存在丰产的可能性。当前全球农产品供需基本面本身正处于由宽松向紧平衡过渡的阶段,再加上霍尔木兹海峡航运受阻推高原油价格、抬升种植成本并刺激生物燃料替代需求,以及黑海地区粮食出口通道不畅等多重因素交织,供需格局、地缘政治与气候异常三重力量共振,共同推动农产品价格中枢上移。
**中信建投:全球主要集运航线运价走势分化,综合指数延续温和上行,欧洲航线持续走弱**
本周中国出口集装箱运输市场需求维持平稳态势,各远洋航线表现出现明显分化,综合运价指数小幅走高。9月11日,上海航运交易研究所(筹)公布的上海出口集装箱综合运价指数(SCFI)录得3662.18点,环比上涨2.0%,延续了此前的