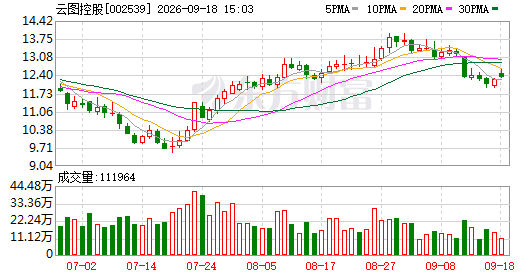
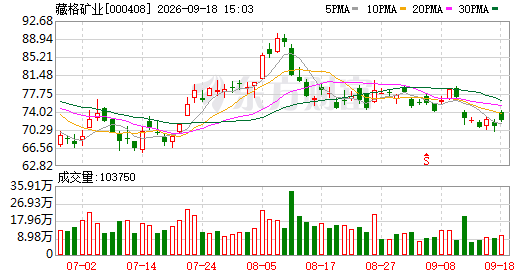
【个股行情速览】
云图控股(002539):当前报价12.31元,较前日微涨0.07元,涨幅0.57%。当日成交11.2万手,对应金额1.39亿元,换手率1.26%,静态市盈率10.5倍,整体市值约149亿元。关联个股包括百傲化学(12.91元,+4.70%)、江山股份(18.9元,+3.79%)、红四方(25.58元,+2.12%)及藏格矿业(72.16元,+1.71%)。所属热门板块涵盖融资融券(+1.73%)、小盘股(+1.63%)、深股通(+1.61%)及锂电池概念(+1.58%)。
藏格矿业:当前报价72.16元,上涨1.21元,涨幅1.71%。当日成交10.4万手,对应金额7.53亿元,换手率0.66%,市盈率15.56倍,总市值约1132亿元。关联个股包括百傲化学(12.91元,+4.70%)、江山股份(18.9元,+3.79%)、红四方(25.58元,+2.12%)及利民股份(18.62元,+1.53%)。所属热门板块涵盖2026中报预增(+1.75%)、融资融券(+1.73%)、小金属概念(+1.64%)及深股通(+1.61%)。
【核心事件】
9月18日晚间,云图控股披露公告称,其全资子公司应城化工计划与藏格矿业旗下全资孙公司藏格国际在新加坡共同设立合资平台,并以总计1.71亿美元(折合人民币约11.57亿元)的价格,收购刚果(布)境内Kanga Potash公司(下称"KP公司")92%的股份。按照应城化工所持25%的出资比例,其实际出资约为4276.16万美元(折合人民币约2.89亿元)。
这两家A股市场化肥领域的头部企业此番携手,将业务版图拓展至非洲钾盐资源富集区域。在国内钾肥供给长期高度倚赖海外进口的现实下,这一跨境并购动作引发了市场的广泛关注。
【标的资产详情】
依据公告披露,KP公司所持有的核心资产包括:刚果(布)境内Kanga钾盐矿的采矿许可证以及Loango钾盐矿的探矿权。其中,Kanga矿区许可面积覆盖321平方公里,证照有效期延续至2047年。经专业资源评估机构测算,Kanga矿区已控制资源量加上推断资源量总计约19.89亿吨(以氯化钾计),矿石平均品位为16.73%。
交割完毕后,KP公司原有股东将继续持有剩余8%的股权。
【战略意图】
云图控股在公告中指出,此笔投资系公司在巩固复合肥核心主业基础上,向产业链上游钾肥原料端纵深推进的关键落子。通过参股KP公司,企业将获得额外的钾肥资源保障,填补上游环节的战略空白;与此同时,借助合作伙伴在境外矿产项目开发与管理方面积累的丰富实操经验,有效管控跨国经营的不确定性风险。
藏格矿业作为国内钾肥行业的领军者之一,2026年上半年仅氯化钾一项便实现营收14.72亿元,毛利率达到65.19%的高位水平。此次以控股主体角色牵头推进海外钾盐项目开发,正是其"钾锂双引擎"发展路线的自然延伸。
【行业背景与供需格局】
中国目前稳居全球第一大钾肥消耗国地位,年度用量大致在1700万至1800万吨区间。然而本土钾盐禀赋极为有限,超过95%的储量集中于青海柴达木盆地和新疆罗布泊两处区域。综合百川盈孚统计及海关进出口数据,2025年全国氯化钾总产量约为582万吨,较上年下滑6%;同期进口规模达1261.5万吨,同比变化不大,对外依存度维持在七成左右(约71%)。步入2026年后,海外采购力度进一步加大,上半年累计进口已达880.33万吨,同比激增40.18%,全年进口总量大概率刷新历史纪录。
从产能分布看,国内钾肥生产高度集中于青海一省,盐湖股份与藏格矿业作为省内双寡头,凭借察尔汗盐湖等得天独厚的资源条件,牢牢把控着全国供应的基本面。
【两家公司中期业绩表现】
从已披露的2026年半年报数据观察,资源属性较强的企业展现出突出的抗周期能力。
云图控股上半年录得营业收入117.15亿元,同比增长2.76%;归属母公司净利润7.08亿元,同比大幅提升38.61%。公司年产70万吨合成氨装置保持满负荷运转,黄磷与磷酸铁板块迎来放量增长,全产业链协同效应带来的竞争壁垒进一步加固。
藏格矿业上半年实现营业收入20.65亿元,同比增长23.05%。剔除巨龙铜业权益法投资收益的影响后,公司氯化钾销售均价同比抬升7.40%,碳酸锂板块收入则同比暴增118.22%。根据公司中长期规划,钾肥产能在2028年将力争达到115万至125万吨的规模。
【后市研判】
中信证券在其2026年下半年投资策略报告中,继续对钾肥板块持乐观态度,认为在终端需求维持旺盛的支撑下,产品价格存在走高可能。不过短期内,渠道库存处于高位、进口量大幅攀升以及下游需求的季节性走弱三者相互牵制,制约了价格的即时上行弹性。展望四季度,随着北方冬储备货季拉开帷幕,加之亚钾国际等海外生产基地的产出逐步回流国内市场,供需两侧重新寻找均衡点将成为决定价格走势的核心变量。