K线走势 | 特色指标 | 主力资金动向 | 公司公告 | 个股事件日历 | 核心概念
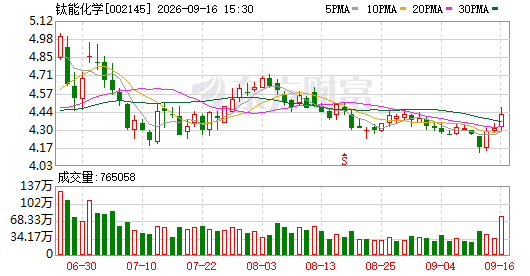
当前价格:4.42元 | 变动幅度:+0.11元 | 涨幅:2.55% 成交手数:76.5万手 | 成交总额:3.36亿元 | 换手比例:2.01% 估值倍数:20.04倍 | 总股本对应价值:168亿元
查看完整行情 | 追踪实时资金 | 获取深度分析 | 加入钛能化学讨论区 | 关联标的资金动态
同板块个股参考:长裕集团(57.88,+6.61%)、佳先股份(12.28,+3.98%)、世龙实业(12.04,+3.61%)、惠云钛业(7.46,+3.32%)
所属热门板块:小盘成长股(+2.38%)、2026年中报预期增长(+1.96%)、锂电池产业链(+1.94%)、电池前沿技术(+1.78%)
**钛能化学拟注资30亿元扩建磷酸铁产能,上半年利润同比激增逾六成**
9月16日收盘后,钛能化学(深交所代码002145,当日收报4.42元,对应市值约168亿元)发布重大事项公告:公司计划以自有资金向旗下全资企业——钛能化学集团(白银)新材料有限公司(下称"白银新材料")注入现金30亿元,专项用于推进"年产60万吨磷酸铁锂/磷酸铁钠前驱体(即磷酸铁)建设项目"的实施。
根据此前公布的2026年度中期报告,该公司上半年录得归属母公司股东净利润4.20亿元,较上年同期提升61.93%;同期营业收入达到45.57亿元,同比增长20.89%。尽管钛白粉行业面临较大下行压力,但凭借"硫—磷—铁—钛—锂"一体化绿色循环产业体系,其新能源材料业务已成为拉动整体业绩的核心驱动力。
**子公司资本金接近翻三倍,锁定60万吨磷酸铁新增产能**
依据9月16日的正式文件,钛能化学将以全额现金形式对白银新材料追加投资30亿元。增资落定后,该子公司的注册股本将从现有的15.8亿元跃升至45.8亿元,增幅接近两倍。
文件明确指出,这笔资金将全部投向磷酸铁前驱体项目的工程建设,属于公司绿色循环经济战略稳步推进中的关键一环,目的是巩固和扩大其在新能源材料领域的产业版图。
回溯至8月11日,钛能化学曾对外披露,该磷酸铁项目由全资子公司负责实施,规划总投入约为54.62亿元。工程划分为两个阶段:第一阶段建成年产40万吨的生产装置,第二阶段再增建年产20万吨的装置。
**三大主业协同布局,多基地支撑循环产业链**
钛能化学的核心业务横跨钛化工、磷化工以及新能源材料三个方向。目前具备的主要产能包括:钛白粉年产量逼近70万吨、磷矿石年开采量50万吨、黄磷年产出12万吨、磷酸铁年产量10万吨。公司在甘肃白银、安徽马鞍山、甘肃嘉峪关、贵州贵阳及四川攀枝花等地设有生产据点,已初步搭建起"硫—磷—铁—钛—锂"全链条绿色循环的产业运行框架。
**中报业绩亮点:扣非利润增速超65%,Q2单季环比翻倍有余**
从中期财务数据来看,钛能化学2026年上半年营收45.57亿元(同比+20.89%),归母净利润4.20亿元(同比+61.93%),剔除非常性损益后的净利润为3.64亿元(同比+65.20%)。
收入构成方面,钛白粉、磷矿石、黄磷及磷酸铁等产品的销售贡献了绝大部分营收,物流运输服务亦提供一定补充。
对于利润大幅改善的原因,公司在半年报中解释称:期内坚持"以产定销、严控成本、确保品质"的管理方针;与此同时,钛白粉、黄磷及磷酸铁的市场售价出现回暖,加之三大主业之间的绿色耦合与循环利用优势被充分激活,规模经济与成本管控效益进一步凸显。
尤为突出的是,新能源材料板块正在快速成长为公司的第二条增长主线。现有10万吨磷酸铁产线已完成下游主流客户的资质审核并进入规模化交付阶段。由于上游原料硫酸亚铁直接取自钛白粉生产的副产物,整个流程天然嵌入"硫—磷—铁—钛—锂"闭环体系,成本竞争力十分突出。
按季度拆分,第二季度单季净利润达3.16亿元,相较第一季度的1.04亿元实现了超过200%的环比跃升,表明盈利节奏明显加快。
此次以30亿元真金白银向白银子公司输血、扩充磷酸铁前驱体产能,标志着钛能化学在新能源赛道上的战略纵深又向前迈出了实质性一步。待年产60万吨磷酸铁前驱体项目陆续投产达产,公司在新材料赛道的整体竞争壁垒与市场份额有望获得质的提升。