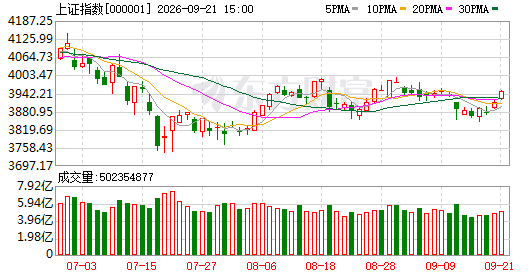
最新报价:3891.6点;变动幅度:+27.32点;变动比例:+0.71%;总成交手数:4.59亿手;总成交金额:8711亿元;换手比率:0.95%
上证指数实时行情 | 领涨标的 | 主力资金动向 | 全天候要闻速递 | 前往上证交流社区
**当日强势板块:**
一、运动服饰类,整体涨幅7.34%,上涨个股4只,无下跌,龙头标的为三夫户外,单日涨10.03%。
二、炭黑类,整体涨幅6.75%,上涨个股6只,无下跌,龙头标的为龙星科技,单日涨10.08%。
9月16日,A股呈现震荡回升态势,科技方向率先发力。到尾盘收市时,沪指录得0.71%的涨幅,深证成指攀升1.26%,创业板指数上扬1.96%,科创50指数大涨4.14%。
从细分领域观察,算力基础设施相关概念出现脉冲式上行,光通信题材交投活跃,半导体材料方向盘中一度走强。弱势方面,工程机械设备类表现相对疲软。
整个市场超过4100只股票收红。沪市与深市合计成交规模达到1.84万亿元,比前一交易日多出2264亿元。
此前一段时间,几家美国头部AI企业几乎同时释放出"放缓节奏"的信号,叠加美国围绕AI安全与监管的政策讨论不断升级,对科技赛道的交易氛围形成压制,AI上下游产业链的股价也普遍承压。
然而,近期多项正面催化剂逐步释放。就在当天,A股迎来了一轮力度可观的反攻,通信设备及半导体相关概念股齐声走高。
政策层面,工信部与国家发展改革委日前联手发布了《电子信息制造业发展"十五五"规划》,文件明确将加快培育先进存储能力、攻克新一代存储产品列为重点攻关方向,直接点燃了对半导体及存储领域的投资热情。
与此同时,港澳特区行政长官办公室于当日正式发布《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》。该规划提出加快布局国家重点战略新兴产业,并依据国家制造业创新中心的建设标准,依托香港微电子研发中心,着力推进面向极端工况应用的下一代功率半导体在技术路线、制造工艺、芯片设计、器件开发及配套装备等方面的研发,吸引产业链各环节企业集聚,打造完整的微电子产业集群。
相较于利好消息的密集落地,机构资金实际上已提前完成了仓位配置。
统计显示,过去一个月(8月17日至9月15日),涵盖科创50、通信设备、芯片半导体及人工智能四大主题的ETF产品累计获得约450亿元净申购。
具体而言,20只挂钩科创50指数的ETF在近一个月内合计吸纳资金203.57亿元。其中华夏旗下科创50 ETF单只净流入达113.45亿元,易方达科创50 ETF净流入43.14亿元,广发科创50 ETF净流入11.16亿元。
半导体与芯片赛道同样受到追捧,12只跟踪半导体相关指数的ETF近一月合计获净买入92.02亿元,其中华夏科创半导体ETF净流入28.59亿元,国泰半导体设备ETF与国联安半导体ETF各自净流入均突破13亿元。
另有37只跟踪芯片相关指数的ETF近一月合计净流入71.69亿元,华夏芯片ETF单只净流入即超过13亿元。
通信与人工智能两条主线同样吸引了大量增量资金。7只通信主题ETF合计获净申购45.62亿元,15只人工智能主题ETF合计获净申购36.23亿元。其中国泰通信ETF单只净流入高达27.75亿元,富国通信ETF与天弘人工智能ETF净流入均逾10亿元。
那么,在A股经历阶段性回调的过程中,资金为何选择通过ETF渠道大规模涌入硬科技赛道?
多位业内分析人士指出,当前正处于以人工智能为核心引擎的第四轮科技革命起步阶段,AI产业的底层逻辑仍在持续验证——大模型开发商正从烧钱投入期迈入商业变现期,算力资源供需缺口短期内难以弥合,上述趋势预计将在下半年进一步巩固。就二级市场定价而言,目前尚未观察到明显的泡沫化迹象,部分优质标的甚至仍处于价值洼地。
在AI大模型的训练与推理需求呈几何级数膨胀的大环境下,算力基础设施的建设与迭代升级已成刚性需求。海外算力景气度的提升正在向产业链上游的核心通信硬件环节传导,光进机柜、共封装光学(CPO)等前沿技术方案的产业化进程也在持续拓宽光通信行业的市场空间。
另需关注的是,美国联邦通信委员会(FCC)的最终裁定近期正式生效,新规仅限制被列入特定清单企业的含逻辑功能硬件部件,光通信板块在海外市场的政策风险因此大幅降低。
尽管美国十年期国债收益率仍维持在历史高位区间,大型云计算厂商面临较大的长期限融资压力,推升了整体融资成本,美债长端利率短期内下行难度较大,这对科技股的估值扩张构成一定掣肘。但从中长期维度审视,决定AI产业走向的关键变量依然是资本支出节奏与商业化落地进度。
综合来看,科技板块的投资逻辑并未出现本质性逆转,只是暂时进入了多因素交织博弈的调整窗口。就短中期策略而言,国内自主可控方向——尤其是国产半导体设备和国产算力基础设施——值得投资者给予更高关注度。