K线图|特色数据|资金流向|公告|个股日历|核心题材
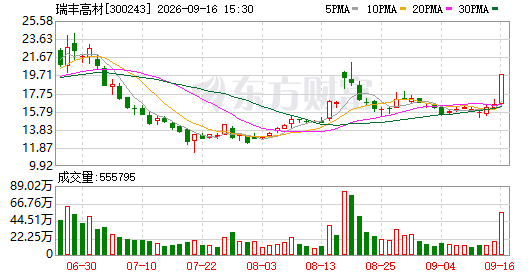
当前价格:19.85元|变动幅度:+3.31元(+20.01%)|成交手数:55.6万手|成交金额:10.3亿元|换手比例:24.85%|市盈倍数:47.08|整体市值:55.5亿元
查看该股票走势 | 即时资金动向 | 深层数据分析 | 前往瑞丰高材投资者社区 | 瑞丰高材资金流动
关联个股:乐凯胶片(8.09 +10.07%)、东材科技(54.31 +10.01%)、德冠新材(22.55 +10.00%)、唯科科技(85.96 +7.05%)
关联板块:其他塑料制品(+2.65%)、塑料(+2.32%)、新材料(+2.15%)、并购重组概念(+2.05%)
专业财经资讯,新一代智慧投资平台
9月16日盘后,瑞丰高材(300243)发布消息披露,计划斥资合计4.99亿元拿下安徽觅拓新材料技术有限公司68.065%的股份。具体方案为:先以4.64亿元收购66.3453%的既有股份,随后投入3500万元进行定向增资获取另外5.1095%的股权。交割完毕后,觅拓新材将被列为旗下控股子公司并并入财务报表。
瑞丰高材指出,此轮并购的核心目的在于实现产业链互补与业务升级。两家公司均深耕化学合成新材料赛道,在覆铜板环节共享同一批下游买家;此外,瑞丰高材所生产的环氧氯丙烷恰好是觅拓新材的上游原料之一,因此双方在运营管理、渠道拓展及技术攻关层面均具备合作潜力。
根据公告信息,觅拓新材创立于2018年,在阜阳和上海两地设有研发中心,研发团队规模逾50人,目前已积累11件发明专利与17件实用新型专利,主营产品涵盖电子级环氧树脂、低介电常数树脂以及光敏材料等品类。
不过,该公司仍处于亏损状态。2025年全年实现营业收入4074.54万元,归属母公司股东净利润为-6250.81万元;2026年上半年营收2729.15万元,归属母公司股东净利润-2569.83万元。
公告对此作出说明:核心生产设施在2024年下半年方才竣工投产,而电子化学品从送样到批量采购通常需要一到两年乃至更长周期。在产能未充分释放的情况下,仍需负担水电汽等公共能耗、设备折旧、员工薪酬、研发投入及借款利息等多项刚性支出,短期内营收尚不足以对冲这些成本。
以2026年6月30日作为估值参考时点,觅拓新材归属于母公司的净资产账面金额为10,956.61万元,经第三方机构评定后的价值达7.12亿元,溢价幅度高达549.91%。公告明确,本次交易的定价依据即为上述评估结论,实际成交价与评估结果之间未见明显偏差。
协议中附带了业绩对赌条款:觅拓新材在2027年、2028年、2029年的扣除非经常性损益后归母净利润须分别达到不低于-800万元、3000万元、7500万元的标准;倘若三年累计数未能触及9700万元的九成红线(即8730万元),则启动业绩差额补偿机制。
最突出的隐患在于持续性的经营亏损。一旦行业整体需求走弱、新品开发进度滞后或市场推广效果欠佳,甚至遭遇新一代技术路线冲击导致现有产品被边缘化,标的的收入增长将难以消化居高不下的固定成本与期间费用;同时,大幅度的评估溢价也可能造成账面价值偏离真实经营状况,进而引发商誉减值的潜在威胁。
技术演进节奏与客户集中度同样是不可忽视的风险点。电子化学品领域技术更新换代速度很快,假如研发投入和高端人才引进无法匹配市场需求的变化,产品优势恐将逐步削弱;与此同时,无论是2025年度还是2026年上半年,标的前五名客户的销售额贡献比例都突破了90%,客户过度集中的局面令抗风险能力偏弱。
后续整合推进与业绩兑现同样不容乐观。标的在管理体系、作业流程及组织文化等方面与上市公司存在一定差距,融合过程必然经历一段适应期;万一受宏观经济波动、行业周期转换或自身经营管理不善影响致使业绩未达约定目标,还可能面临承诺主体实际赔付能力有限的窘境。
融资安排与监管审批则是这笔交易能否最终成行的关键门槛。本次支付总额逼近5亿元,其中最高3.5亿元拟通过申请并购专用贷款解决,此举或将拉高公司负债水平并增加利息负担;此外,整个方案尚待瑞丰高材召开股东大会表决通过,其中涉及康鹏科技的相应事项也须经其股东大会单独审议。
从二级市场表现来看,截至9月16日收市,瑞丰高材当日涨幅1.20%,收于每股9.27元,对应总市值约为61.19亿元;而自年初以来,该股股价已累计回落47%。