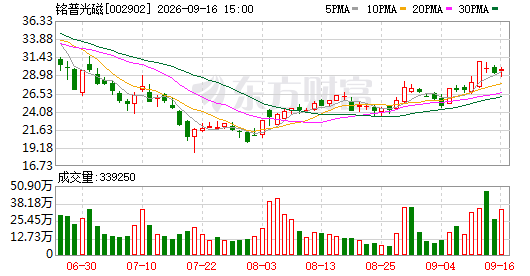
股价表现概览:铭普光磁当前报29.67元,较前一交易日上涨0.45元,涨幅达1.54%。当日成交33.9万手,对应交易额约10.0亿元,换手率为18.19%,市盈率为负值(-226.47),公司整体市值约为69.7亿元。同板块活跃标的包括长芯博创(涨12.95%)、光迅科技(涨停)、华脉科技(涨停)、中瓷电子(涨停)。关联热门概念涵盖F5G(+4.42%)、CPO(+4.38%)、氮化镓(+4.13%)、光通信模块(+4.12%)。
作为传统磁性元件企业,铭普光磁正加快向光通信领域延伸步伐。在最近举行的半年度业绩交流会上,董事长兼总裁杨先进明确指出,公司将光模块视为战略性增长方向,现阶段正积极落实配套融资安排,用以保障光模块产线的扩建与产业落位。具体来看,其800G LPO(线性驱动可插拔光模块)产品已完成小批量交付,而800G NPO(近封装光学)技术方案则处于多方联合攻关阶段。
根据中期财报数据,2026年前六个月公司录得营收10.63亿元,同比增幅31.88%;归属母公司股东的净亏损大幅缩减78.92%,降至-1539.40万元,表明经营态势出现明显好转,盈利端逐步回暖。公司坚持"光+磁"双轮驱动战略,借助精细化运营与工艺升级手段,不断调整产品组合,提升高利润空间产品的比重。
从产品维度看,公司集中资源攻克高压磁性元件、磁集成解决方案及车规级高端磁器件等高壁垒品类,同时压缩低毛利品类的产出,使高毛利业务收入份额继续攀升。分业务看,上半年磁性元件贡献了约五成的营收;光通信板块实现收入1.62亿元,同比小幅增长约5%;海外市场的表现尤为亮眼,出口销售额同比翻了一番有余(增长1.21倍),占总收入的比重升至接近38%。
在投资者问答环节,管理层透露,ELSFP(外置激光小型可插拔模块)已正式开启小批量样品寄送流程,并计划与上下游合作伙伴共同推动产品版本更新及行业标准制定。据悉,ELSFP主要服务于CPO(共封装光学)和NPO架构下的新一代AI交换设备,其核心优势在于将光路与电路分离,兼容热插拔设计,从而有效压降大型智算集群的日常维护开支。公司自主研发的ELSFP涵盖HP/VHP/UHP多种功率等级,可匹配大带宽智能计算交换机应用,当前正处于客户端小批量测试验证期,力争年内启动规模化量产供货。
着眼于未来3.2T、6.4T乃至更高速率的CPO/NPO系统需求,铭普光磁拟构建完整的ELSFP产品谱系,为全光互联的Scale-Up智算网络奠定硬件基础。不过,公司管理层也提醒投资者,该产品的最终商用节奏可能受到下游技术选型变化和客户认证周期等因素制约,存在一定变数。
当前,铭普光磁在AI服务器应用领域形成了磁性元件与光通信双线并进格局:磁性元件产品线横跨一次电源至三次电源的核心组件,承担服务器整机供电任务;光通信线则聚焦高速光模块研发制造,其中800G LPO已率先实现小批量出货。
在资本运作层面,铭普光磁正推进新一轮定向增发,旨在扩大光模块、光器件及光芯片的大规模制造能力。今年8月,公司公告拟定增募集资金上限为12.83亿元,投向包括高速光模块智能化生产线、高速光器件与高端无源器件产业化基地、高速光芯片智造平台以及营运资金补充四大方向,产品布局横跨AI算力基础设施、骨干网传输、宽带终端接入三条高增长赛道,各赛道的需求高峰形成时间上的错配互补。该定增议案已于8月19日获得股东大会批准,下一步仍需等待深圳证券交易所审核及中国证监会注册批复。
关于子公司湖北铭普的光模块生产现状,杨先进坦言,湖北铭普虽已建成光模块量产条件,但该业务板块仍处在客户开发与市场渗透初期,在手订单量尚未形成稳定规模,短期内的盈利水平仍存在波动风险。