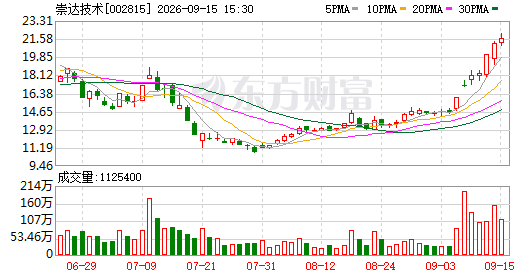
【行情概览】
最新报价:21.66元 | 变动:+0.54元(+2.56%)| 成交:113万手 / 24.3亿元 | 换手:14.48% | PE(TTM):87.81 | 总股本对应市值:约267亿元
关联标的:华正新材(251.57,+10.00%)、澳弘电子(40.3,+9.99%)、方邦股份(159,+8.46%)、骏亚科技(18.65,+8.12%)
关联板块:PCB(+0.79%)、印制电路板(+0.63%)、元件(+0.58%)、电子(+0.29%)
打开证券账户,开启投资之旅
**触发异动公告 公司警示估值泡沫风险**
崇达技术(SZ002815,现价21.66元,总市值267.32亿元)于9月15日盘后披露《股票交易异常波动公告》。公告指出,该股在2026年9月11日至9月15日期间,连续三个交易日收盘价涨幅偏离值累加突破20%,依规被认定为异常波动。与此同时,公司特别提醒投资者:当前滚动市盈率已显著超出行业中枢,市场情绪偏热、投机氛围浓厚,不排除股价短期内出现大幅回落的可能。
**逐一回应热门概念 强调估值偏高**
据公告披露,自今年8月起,崇达技术股价已累计攀升90.50%,短期涨幅颇为可观,仅9月便两度触发异动条件。参照中证指数官网数据,公司所归属的中上协"计算机、通信和其他电子设备制造业(C39)"板块滚动PE为45.31倍,中证"印制电路板(45202010)"细分板块滚动PE为68.74倍;而截至2026年9月15日,崇达技术自身滚动PE已达104.98倍,明显高于上述两个口径的行业均值。
对于市场上热议的多项概念,公司逐条作出说明:2025年全年及2026年上半年,AI服务器用PCB收入占公司总营收比例不足一成,对当期利润贡献有限;公司PTFE基材PCB产品主要服务于通信场景,并未涉足高速服务器赛道;与华为Mate XT2机型及麒麟9050 Pro处理器之间不存在任何业务往来;旗下子公司普诺威现有的SiP/mSAP封装基板产品线尚未涉及混合键合、TSV、2.5D/3D先进封装等技术。
另外,公司于2026年8月27日董事会批准了股份回购方案,计划动用自有资金6000万至12000万元(含本数)通过集中竞价方式回购股票,用途为股权激励或员工持股计划。9月10日,公司完成首轮回购,购入654.63万股(占总股本0.53%),耗资约1.2亿元(未计手续费),该笔回购当日即执行完毕。截至今次公告发布之日,公司尚无进一步回购安排。
经内部核查,公司确认此前公开信息无需修正或追加;近期未见公共媒体刊载可能对股价造成重大冲击的未公开敏感消息;日常运营平稳,内外部环境未出现实质性变化。公司层面、控股股东及实控人均无遗漏披露的重大事项,亦无正在推进中的重大筹划。在整个异常波动窗口期内,控股股东、实控人以及全体董监高人员均未有买卖本公司股票的记录。
**上半年营收增长但利润下滑 股价一个半月近乎翻番**
崇达技术长期聚焦于印制电路板(PCB)的研发设计、制造与销售,产品矩阵涵盖高多层板、HDI板、高频高速板、厚铜板、背板、软硬结合板、FPC柔性板及IC载板等,下游应用横跨通信设备、数据中心服务器、消费电子(手机/PC)、汽车电子、工业自动化、医疗器械、安防监控及航空航天等多个领域。历经三十年深耕,公司已构建起立足中国大陆、辐射海外的全球化销售网络。
依据8月28日公布的《2026年半年度报告》,上半年公司录得营业收入43.30亿元,同比增幅22.55%;归母净利润1.52亿元,同比减少31.30%;剔除偶发因素后净利润1.48亿元,降幅31.99%。结构方面,高多层板、HDI板、IC载板等高附加值品类合计收入占比已跃升至六成以上,其中IC载板单项收入达4.06亿元,同比增长72.80%。研发投入2.09亿元,同比提升16.16%;截至2026年6月末,公司持有有效专利共计294件。
公告还特别提醒,2026年至今,覆铜板、铜材、金盐等关键上游原料价格呈加速上行态势,若高位运行延续,将对公司整体毛利率形成压缩。为对冲成本端压力,公司已对部分线路板产品进行结构性调价,但提价的落地节奏取决于终端需求弹性、同业竞争态势及客户议价能力等多重变量,价格向下游传导存在时滞,最终能否有效修复盈利仍具不确定性。
就二级市场走势而言,崇达技术年内累计涨幅为59.77%。尤为引人关注的是,自7月31日起算,短短一个余月的时间内股价涨幅高达100.93%,几近翻倍。