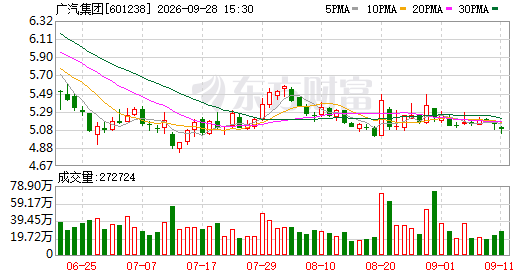
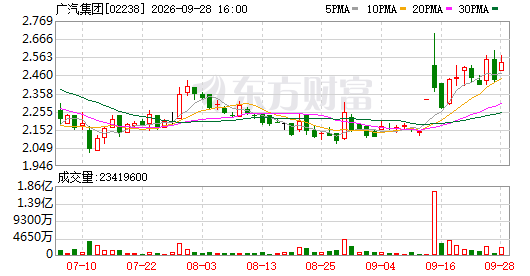
K线图表特征指标 资金动向 公司公告 个股日程表 核心投资主题 最新报价:0 变动金额:0 变动比例:0.00% 成交手数:0.00手 成交金额:0.00 换手比率:0.00% 市盈倍数:-5.81 整体市值:519亿 查看该证券走势 即时资金追踪 深度信息解析 跳转至广汽集团讨论区 广汽集团资金进出关联个股 长安B(3.34 -0.30%) 长城汽车(14.63 -0.54%) 比亚迪(84.25 -1.38%) 长安汽车(7.13 -1.38%) 关联板块 固态电池(0.19%) 权重蓝筹(-0.37%) 锂电概念(-0.46%) HS300_(-0.52%)
变动比例:0.00%
成交手数:0.00手
成交金额:0.00
换手比率:0.00%
市盈倍数:-5.81
整体市值:519亿
专业级金融资讯,新一代智慧交易工具
9月14日晚间,广汽集团发布的一份正式文件,揭开了数日来持续震荡资本市场及汽车行业格局的南北汽车巨头融合之谜。
当天,广汽集团与一汽股份正式签订了《合作意向书》。广汽拟通过定向增发股票的形式,收购一汽股份所持有的某一整车合资企业中的部分份额,同时筹集配套融资。交易全部落地后,一汽股份将跻身广汽第二大股东行列,并具备战略性话语权。
与外界先前"一汽广汽交叉持股联合经营"的预判相异,广汽集团在文件中明确指出,本笔交易大概率触发重大资产重组及关联方交易的认定标准,不会导致本公司最终控制权的转移,也不属于借壳上市情形。其A类股票从9月14日开盘起暂停交易,预期中止期最长不超过10个营业日。
通俗来讲,这并非一汽与广汽两大集团的整体合并,而是借助股权纽带激活既有合资资产,探索中央企业与地方国资之间市场化融合的全新范式。当然,本笔交易目前仍处于前期筹备环节,面临较大的变数风险。然而这份协议已然推动市场重新评估央企与地方国企进行产业要素优化配置的路径方向,并在业内引发了三大热议话题。
9月15日,广汽集团向港交所提交公告称,H类股票恢复交易,与该司挂钩的各类衍生金融产品也将同步恢复买卖。盘前撮合阶段,广汽集团H类股票大幅拉升,至午间收市时涨幅达4.30%,每股报2.425港元。
广汽集团公告页面截取。
一汽与广汽,孰为主角?
文件公布之前,资本市场早已捕捉到蛛丝马迹。9月14日上午,上交所停复牌动态显示,由于重大事项尚未公开,广汽集团A类股票全天停止交易。同一天,广汽港股早盘竞价时段大幅跳空高走,随后港交所对其进行短时停牌处理。"广汽集团回应突发停牌"的话题迅速登上热榜,"若广汽与一汽完成合并,双方年度总销量将突破500万辆,跃居国内汽车龙头"的传言引发广泛关注。
这笔规模可观的资产重组获得了资本市场与汽车行业的极高关注度,因为其公开宣布的时间节点颇具深意。
文件发布前三天,即9月11日,工业和信息化部(简称"工信部")等九个部门联合出台的《智能网联新能源汽车产业发展"十五五"规划纲要》明确提出,要加大对汽车企业依法依规实施兼并重组及跨地区整合的支持力度,纵深推进汽车生产企业的集团化管控变革。
同一天,国家发展改革委产业经济司副司长邵稷在工信部召开的新闻发布会上表态,将全力支持大型企业集团深化改革,以市场化手段推动产业内企业间的并购整合,鼓励龙头企业高效归集研发、制造等核心资源,防止在产品构思、技术攻关等领域陷入同质化消耗。监管层传递的政策意图十分明确:行业演进需要从过往追逐车企数量、产能体量的粗放式扩张,转变为集聚优质要素、攻克关键技术、锻造世界级标杆企业的内涵式提质增效。
在此宏观语境下,广汽集团与一汽股份签署的这份协议,高度呼应了国家层面关于汽车产业集约整合、品质跃升的政策指引,是中央企业与地方国企以市场化路径推进车企并购及跨域资源归集、促进产业集群化发展、优化产能布局、夯实产业核心竞争力的一次标志性实践。
本份《合作意向书》推翻了此前"一汽广汽交叉持股联合经营"的市场臆测,"诞生国内销量头名车企"的可能性也随之落空。其中最具观察价值的核心要点在于,广汽集团以定向增发股票的方式购入一汽股份所持某一整车合资企业的部分股权,实现双方的股权深度绑定,而非单纯的资产交易。
换而言之,这不是任何一方吞并另一方的并购案,而是以股权为纽带构建长效战略合作框架。两家公司维持各自独立的运营体系,同时为未来更深度的业务联动保留了弹性调整余地。
"此次股权置换,方向层面的意义非常深远,但操作手法相当克制。"中国汽车流通协会专家委员会成员章弘分析认为,这或许能成为央地车企融合的示范案例。央企一汽以战略投资者身份切入地方国企广汽,双方的品牌矩阵、管理团队及日常运营依旧各自独立,通过资本通道实现资源共享。与此同时,两者的长板恰好形成互补——一汽在红旗品牌、商用车辆、大众与丰田合资体系以及政府与企业大客户领域根基扎实;广汽则在埃安品牌、纯电动架构、智能座舱及华南区域供应链方面更贴近新能源赛道。倘若此次交易顺利落地,其余央地车企之间或可参照类似模式,即不做全面合并,而是采取"相互参股+业务协同"的路径。
南北丰田是否走向整合?
本轮重组最大的未知数,源自文件中"某一整车合资企业"这一模糊措辞。鉴于重组对象涉及境外上市主体,广汽集团暂时搁置了具体标的企业名称的披露,仅公布了目标公司所属的汽车制造行业及相关业务范围。
在一汽股份旗下满足"整车合资企业"定义的资产范围中,一汽-大众与一汽丰田是最主要的两个候选。业界主流研判倾向于认为标的为一汽丰田。
丰田在华长期践行"孪生车型"策略,依托同一底盘平台衍生出两款差异化产品,比如一汽丰田卡罗拉对应广汽丰田雷凌、一汽丰田亚洲龙对应广汽丰田凯美瑞。在市场处于增量红利期时,这种"南北分设"模式有效拓宽了丰田的产品触达面与市场覆盖面。然而当行业步入存量博弈阶段,同平台车型之间的内耗性竞争日益凸显,也造成了不同程度的资源浪费。统计显示,2025年广汽丰田全年售出75.6万辆,一汽丰田售出80.55万辆;2026年上半年,丰田在华总销量为69.47万辆,同比缩减17.1%。
假如标的确实指向一汽丰田的部分股权,交易达成后广汽集团或将同时握有南北两家丰田合资公司的权益份额,有望增强丰田在中国市场的渠道统一调度、产品序列规划方面的决策效能,贯通南北丰田之间的业务衔接。而一汽股份则借此盘活沉淀资产,转型为广汽的战略股东,双方携手抵御行业内卷加剧与电动化转型的双重压力。
值得关注的是,与本笔重大资产重组筹备几乎同步发生的是,广汽丰田出现了关键管理层的岗位调整。广汽零部件有限公司于9月14日对外披露,望军出任广汽零部件有限公司党委副书记、董事兼总经理一职,不再兼任广汽丰田汽车有限公司党委委员、副总经理职务。另有消息透露,文大力卸任广汽丰田汽车有限公司党委书记、党委委员、董事及执行副总经理等全部职务。
上述一连串人事更迭,被市场解读为南北丰田业务归拢的前奏性安排,相关推断仍有待权威部门确认,具体交易细则也需等候广汽集团后续正式文件的揭晓。不过,这场备受聚焦的重组大方向已经明朗:借助跨地域资源归集实现要素聚焦、信息互通与能力互补,进而提升产业资源的再配置效率。
在章弘的判断中,若标的确为一汽丰田,广汽将取得南北丰田体系的共同股东地位,今后在集中采购、零部件通用标准、试验认证、海外售后服务等环节均存在协同潜力。"真正的挑战落在执行端,央地国资的权责关系、合资外方的利益诉求、经销网络的分红格局、品牌定位的重叠冲突、绩效考核的对齐难题,任何一环未能妥善协调,协同效应便只能停留在文本层面。股权仅是搭建桥梁,能否真正跑通还要取决于后续合作机制能否切实跟上。"
能否激发南北汽车产业链的联动效应?
一汽股份系中国第一汽车集团有限公司(简称"一汽集团")的核心子公司。一汽集团属国有超大型汽车产业集团,其前身是第一汽车制造厂。2025年全年,一汽集团实现整车交付量330.2万辆,营收规模突破5415亿元。
长春市工信局于2026年6月公布的长春市汽车产业发展"十五五"规划(征求意见版本)中指出,受价格竞争白热化和新能源化转型等多重因素叠加影响,一汽的年产量已从2020年的372.7万辆回落至2025年的330.7万辆。一汽在新能源赛道的转型节奏偏慢,2025年一汽在全国新