K线图表 | 特色数据 | 资金走向 | 公司公告 | 个股日程 | 核心概念
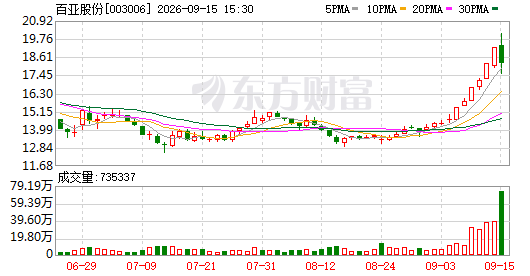
当前价格:18.18元 | 变动金额:-1.02元 | 变动比例:-5.31% | 成交手数:73.5万手 | 成交总额:13.7亿元 | 换手比率:17.16% | 市盈率指标:21.82 | 总市场价值:78.1亿元
查看该标的行情 | 即时资金动态 | 深度数据挖掘 | 进入百亚股份讨论区 | 百亚股份资金流关联个股:洁雅股份(41.2 +1.93%)、延江股份(9.85 +0.31%)、倍加洁(23.41 +0.30%)、润本股份(19.58 -0.10%)
关联板块:基金重仓(-0.07%)、深股通(-1.03%)、前日大波动(-1.69%)、个人护理用品(-1.77%)
当前价格:18.18元 变动金额:-1.02元 变动比例:-5.31% 成交手数:73.5万手 成交总额:13.7亿元 换手比率:17.16% 市盈率指标:21.82 总市场价值:78.1亿元
专业化金融资讯,新一代智慧交易工具
第三季度开局以来,资本市场的偏好发生了明显转变。
前期扎堆程度极高的科技类标的持续震荡回调,而此前长期被投资者冷落的"老牌"防御性板块,反而开始悄然发力。
在传统美妆个护赛道中,主营"自由点"卫生巾品牌的百亚股份也意外崭露头角。9月1日到14日期间,该公司股价逆市连收十日阳线,短短半个月内累计攀升逾38%。
一家以卫生巾为主营业务的上市公司,为何骤然成为资金的焦点?
将目光回溯到本轮涨势启动之前。8月底,百亚股份刚发布了中期报告,股价在经历了数日的窄幅整理后,便迅速拉开了一波凌厉的上攻。然而从经营面审视,这份期中报表的表现并不突出:上半年公司呈现"量增价不增"的格局,盈利能力短期内承受了不小压力。
相较于已公布的业绩数字,公司偏低的估值水平似乎更能吸引市场眼球,加之公司在股价处于底部区间时多次实施股份回购,进一步提振了信心。
然而,连续拉升之后,多空双方的博弈也愈发激烈。
9月15日,百亚股份股价骤然"踩了急刹",终结了此前的十日连阳纪录,当日交易额更刷新了自挂牌以来的历史峰值。那些在低位介入的资金已经收获了一段可观的利润,在估值被快速拔高之后,这波涨势是否已经见顶?
**业绩表现平平**
2020年在深圳证券交易所主板挂牌的这家源自重庆的"卫生巾第一股"——百亚股份,近来成为了各路资金密切追踪的对象。
作为国内女性卫生用品领域的头部企业,百亚股份旗下拥有自由点、好之、丹宁三大个护品牌,分别聚焦于女性经期护理、婴幼儿纸尿裤以及成人失禁护理等细分领域。
其中,"自由点"卫生巾堪称其最核心的拳头产品,市场份额位居全国第二,在川渝地区的占有率则高居榜首。
但仅仅凭借这样的行业卡位,尚不足以充分解读百亚股份近期为何能走出如此猛烈的上涨曲线。
时间回到8月下旬,百亚股份刚刚披露了2026年上半年的经营数据。单纯从财务报表来看,这份答卷算不上出彩:收入增长未能转化为利润增长。但若立足当下视角,考虑到渠道变革与产品线优化仍在深入推进,公司下半年盈利能否出现拐点,也为市场预留了一定的预期空间。
上半年,百亚股份录得营业收入18.70亿元,同比增幅为6.0%;归属母公司净利润1.79亿元,同比降幅为4.8%。拆分到季度维度,二季度的利润收缩尤为显著。二季度营收8.15亿元,同比增长6.08%,但归属母公司净利润仅有3527.55万元,同比大幅下滑38.58%。
若拉长周期审视,百亚股份的增长放缓其实早已埋下伏笔。自2024年底起,公司营收增速便呈持续下行态势,从早先的双位数增长逐步滑落至个位数区间。2025年全年,公司营业收入同比增长7.32%,而归属母公司净利润则同比缩水27.7%。
这背后的深层原因,是整个女性卫生用品行业正在告别过去的爆发式增长阶段。
据中国造纸协会生活用纸专业委员会统计数据,2025年国内吸收性卫生用品市场总规模达到1330.0亿元,同比仅微增1.3%;其中女性卫生用品细分市场为846.2亿元,同比反而下降了2.4%,整个行业已迈入低速平稳增长的通道。
针对今年上半年的业绩波动,百亚股份方面解释称,核心五个省份的收入同比出现下滑,对当期利润形成了较大冲击。与此同时,销售费用的攀升也是压制盈利水平的另一关键变量。
从目前情况来看,公司线下销售渠道正面临阶段性困境。作为一个从重庆起步的区域性品牌,百亚股份早期始终将四川、重庆、云南、贵州、陕西视为根据地市场,并已在这些区域实现了全渠道渗透。然而,今年上半年即时零售平台、折扣零售业态等新型商业模式的快速扩张,使得百亚股份既有经销商网络所能触达的终端空间有所收窄。另外,库存结构的错配也对出货节奏造成了一定干扰。
百亚股份同时也在加快向核心五省以外区域的拓展步伐。上半年外围省份收入同比增长27.2%,达到5.5亿元,不过二季度的增速略有回落。公司对此的解释是运营资源配置策略进行了相应调整。
因此,下半年一个值得密切跟踪的信号是:伴随各项改革举措逐步见效,线下渠道能否止跌企稳、重回正轨。
另一个亮点来自公司线上业务面的回暖。2025年受"3·15"曝光事件带来的负面舆论影响,公司电商板块收入出现了较为明显的同比下降。而今年上半年,电商渠道收入同比回升11.2%至6.6亿元,其中二季度单季同比大增28%至3.5亿元。
收入构成比例的变动也引入了新的成本挑战。电商及外围省份的收入占比走高,而这些渠道的综合费率本身偏高,导致公司整体销售费用水涨船高。上半年,百亚股份的销售费用率较去年同期抬升了4.3个百分点。
此外,一个积极的信号是,围绕"大健康"战略布局,公司正在推动产品矩阵的结构化升级。
上半年,百亚股份主力品牌自由点贡献收入18.2亿元,同比增长7.8%,其中益生菌系列、有机纯棉系列等大健康定位产品的增速更为抢眼,同比增幅达12.7%。裤型卫生巾品类有效提升了品牌心智份额和市场覆盖率,带动收入显著放量。
展望下半年,百亚股份表态将持续沿大健康主线推进新品研发,同时对存量产品线进行迭代升级。产品组合不断向中高端价位带迁移,也被部分卖方机构视为公司毛利率仍存在上行弹性的核心逻辑之一。
如果仅从中报数据来判断,百亚股份的表现谈不上"优异",尽管营收基本盘仍维持着温和增长,但线上线下渠道的双重调整催生了更高的费用开支,利润端的压力较为突出。
不过,资本市场定价的从来不仅仅是已实现的业绩。当线下渠道渐趋修复、产品结构不断优化,再叠加上半年"双11"等传统消费高峰的催化效应,百亚股份后续盈利能否出现实质性改善,将成为下一个重要的观察窗口。
**低估值的安全边际**
跳出基本面框架,"位置偏低"或许是近期资金青睐百亚股份的又一重要驱动因素。
对标同行业可比标的,百亚股份在本轮拉升之前的估值水平并不算昂贵。Wind数据库显示,8月21日当天,公司动态市盈率约为26倍,与豪悦护理、润本股份大体持平,低于洁雅股份、依依股份的水平。
然而,随着股价在半个月内急速攀升,百亚股份的估值水位也被迅速抬高。当前公司动态市盈率已跃升至41.47倍,显著超出行业中枢水平。
截至于9月14日,百亚股份所归属的申万二级个护用品板块整体市盈率为28.87倍,处于近三年大约31%的历史分位,在申万全部行业中依旧属于相对洼地。
兴业证券首席经济学家刘郁近日在对市场风格进行分析时指出,资金正呈现出向低位品种迁移的特征:"前期主流赛道的拥挤度已普遍大幅消退,而低位品种的拥挤度则在同步累积,资金在消化前期高位品种风险敞口的同时,已开始向低位板块进行试探性配置。"
从资金层面的实际表现来看,百亚股份近期确实吸引了不少新增资金的参与。
Wind数据统计表明,截至于9月14日,百亚股份在过去12个交易日内累计获得主力净买入接近6000万元,日均成交额亦持续放大,盘面活跃度显著提升。
不过在连番大涨之后,多空之间的分歧也在加剧。
9月15日上午开盘后,公司股价一度延续升势,最高涨幅超过4%,随后画风突变,盘中最低跌幅一度突破8%,全天成交额刷新上市以来纪录,日内振幅超过13%。
这与刘郁此前关于"高低切换"可持续性的审慎提示形成了呼应。她判断,当前大多数低位方向的实际资金流入规模仍然有限,高低切换趋势能否延续,仍有赖于更大体量的增量资金入场来验证。
除板块估值水平和资金流向外,公司近期密集实施的股份回购动作同样值得留意。从回购的时间节点和执行均价来看,这些操作恰好集中落在本轮股价启动之前。