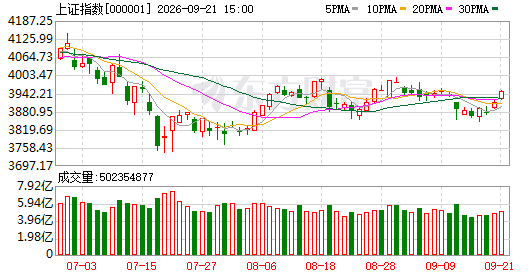
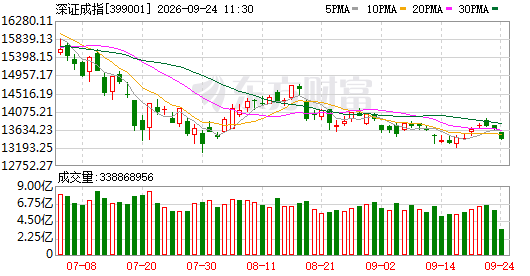
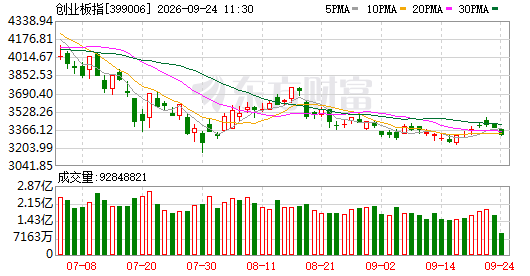
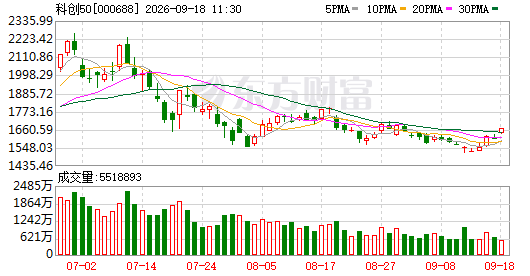
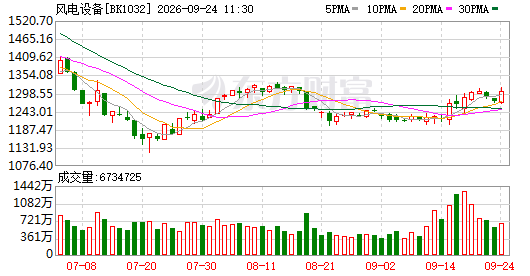
沪深主要指数今日窄幅波动,科创50逆势走高接近1.8%。板块方面,风电装备、复合集流体、电子材料、HBM高带宽存储、先进封测、半导体、存储芯片及PCB概念表现强势,而种业、旅游景区、酒店、百货零售、水产养殖及农副产品加工等板块走势偏弱,拖累大盘。
全新妙想投研助手,即刻试用
午盘收市数据如下:上证综指微跌0.10%,收于3881.41点;深证成份指数微涨0.04%,报13389.63点;创业板指下滑0.18%,报3279.62点;科创50指数上扬1.79%,报1555.65点;北证50指数攀升0.99%,报1032.04点。全市场共有1547只个股收红,3916只个股收绿,28只个股触及涨停板。沪深两市半日总成交达10568亿元。
【宏观数据】国家统计局公布:8月规上工业产值同比增速5.2%,社零总额同比仅增0.4%
8月数据显示,全国规模以上工业企业增加值较去年同期增长5.2%,较前月提速0.7个百分点;环比增幅为0.54%。同期,社会消费品零售总额录得39824亿元,同比增幅0.4%;环比则微降0.13%。年初至8月,全国固定资产投资(剔除农户部分)累计完成293092亿元,同比收缩7.2%;若剥离房地产开发因素,固投降幅为4.2%。
【楼市动态】国家统计局:8月各线城市商品房售价同比跌幅持续缩小
据2026年8月统计,在监测的70座大中城市里,一线城市住宅售价环比转正,二、三线城市环比跌幅整体有所收敛,各线别同比跌幅亦延续收窄态势。具体而言,8月一线城市新房价格环比从上月的零变动翻正至+0.1%,其中上海、广州、深圳分别录得+0.4%、+0.1%、+0.2%,北京则为-0.2%。二手房方面,一线城市环比上涨0.1%,较上月涨幅收窄0.1个百分点;上海、深圳分别+0.3%和+0.1%,广州持平,北京-0.1%。
【产业政策】电子信息制造业"十五五"发展规划正式出炉
工信部与国家发改委日前联合下发《电子信息制造业发展"十五五"规划》。文件设定目标:至2030年,我国电子信息制造业将实现高质量跨越式发展,在全球产业版图中占据核心地位。该行业在工业体系中的战略权重将进一步强化,规上企业营收规模将迈过30万亿元大关。在芯片、高端计算、消费电子产品、基础电子元器件及电力电子等细分赛道,将培育出一批具有国际竞争力的优势技术与拳头产品。产业创新驱动力显著增强,研发投入占比提升至3.5%,算力基础设施供给能力大幅跃升,新型智能终端的终端用户覆盖率明显提高。
【海外市场】芯片板块遭遇血洗,产业链市值缩水逾5000亿美元,特朗普震怒,AI"急刹"行情将如何演变?
由于AI领域头部玩家纷纷高调强调安全底线、倡议放慢前沿大模型开发节奏,加之OpenAI年内搁置上市计划,市场迅速形成"AI模型更新放缓→芯片需求走弱"的交易逻辑,触发全球半导体板块联动暴跌。
【美联储】本周启动9月议息!焦点有二:沃什或将投出关键票,最新点阵图偏鹰程度几何
当地时间周二,美联储9月FOMC会议于华盛顿总部召开。尽管主席凯文·沃什不愿就未来利率轨迹提供明确的前瞻性指引,但持续高企的通胀水平、原油价格逼近每桶100美元的现实,以及他多次公开表态须锚定物价稳定、密切关注金融市场隐含信号的立场,使得下一步政策走向基本明朗。
【券商观点一】中信证券:洁净室龙头半导体订单激增,设备端需求料将接力
中信证券研究报告指出,洁净室工程属于半导体资本开支链条中最前端环节,综合项目建设周期与过往经验判断,其景气度可作为国内半导体设备需求的可靠先行参考。鉴于2026年上半年国内洁净室头部厂商承接的半导体类订单出现爆发式增长,参照洁净室施工领先设备进场5至9个月的规律推算,预计下半年国内半导体设备采购需求将迎来跟进式释放,建议沿"国产半导体设备+本土半导体洁净室"两条主线布局。
【券商观点二】中信建投:行业步入三重共振放量窗口,液冷赛道配置性价比突出
中信建投证券分析认为,液冷国家标准的出台标志着产业化规模化进程正式启动,龙头企业股权激励方案进一步锁定业绩兑现预期。其一,制度层面——行业从非标定制迈入标准轨道:首个针对数据中心冷板式液冷系统的国标已正式发布并将于2027年2月1日生效,对冷板、CDU等核心组件的技术参数与检测方法作出统一规定,过去接口互不兼容、规格五花八门的乱象得到根治,产业由此从小批量定制阶段跨入标准化大批量交付阶段。其二,订单层面——签单高速攀升,龙头以股权激励绑定长期信心:头部企业密集推出激励计划叠加前瞻性的新签合同数据向好,构成从订单获取向利润确认、最终体现在财务报表上的强劲传导信号。其三,技术演进层面——单位价值量重塑与国产化替代并行推进:单台机柜液冷方案的价值含量从GB200平台的约4.15万美元跃升至新一代架构的约5.57万美元,微通道冷板单品均价提升3至5倍,液冷装机渗透率提高与国内供应商份额扩大形成双引擎拉动,集中放量、精密加工及供应链自主可控的产业趋势十分清晰。当前行业正处于标准趋同、批量出货与渗透率爬升三重共振的放量周期,维持对液冷赛道的积极配置推荐。
【券商观点三】中金:短期外部冲击加剧全球风险资产的阶段性颠簸
中金公司研究团队指出,短期内海外多重扰动的消化过程仍在延续,中东地区地缘政治风险尚未完全消除,美联储信誉重建尚需时日,与此同时9月正值美国投资级信用债的传统发行高峰季,信用债供给压力或再度抬升,美债收益率缺乏快速下行的条件,全球流动性环境整体……