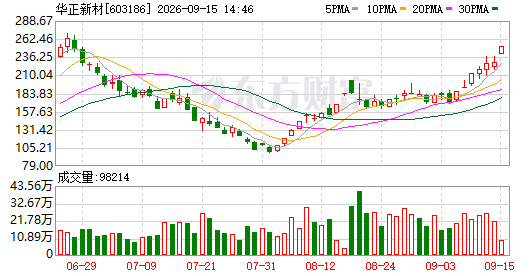
K线图 | 特色数据 | 资金流向 | 公告 | 个股日历 | 核心题材
当前价格:251.57元 | 变动幅度:+22.87元 | 涨幅:10.00% | 成交手数:9.82万手 | 成交金额:24.5亿元 | 换手比率:6.27% | PE估值:114.05 | 总股本对应市值:394亿元
查看该股走势 | 实时资金动态 | 深度数据挖掘 | 进入华正新材讨论区 | 华正新材资金动向
关联个股:澳弘电子(40.30,+9.99%)、方邦股份(159.13,+8.55%)、骏亚科技(18.69,+8.35%)、超声电子(23.97,+5.92%)
所属概念板块:PCB(+0.86%)、印制电路板(+0.73%)、元器件(+0.63%)、百元价位股(+0.62%)
全新智能投研助手,即刻上手
【PCB赛道热度不减!】
9月15日,A股市场PCB相关标的整体表现强势。早盘开市不到一分钟,华正新材便直冲涨停;此后,欧克科技、诺德股份等个股接连触及涨停板,宏和科技亦曾一度封住涨停。回溯去年4月9日至今,华正新材的股价已累计攀升逾十倍。
业内分析人士认为,此轮PCB板块集体走强背后,是市场对行业提价的预期不断强化。当下,各PCB生产企业已先后展开新一轮报价调整,第三季度或将成为产品价格回升、产能利用率提升以及订单质量优化三者共振的起点。伴随人工智能技术的纵深推进,高多层PCB及HDI产品的需求持续火爆,行业中长期向好态势明确。
【PCB板块延续强势上攻】
在前一交易日大幅拉升之后,今日盘中PCB概念再度发力上攻,板块整体涨幅一度突破2%。截至今日午间,华正新材、大为股份、欧克科技、诺德股份、西陇科学均已封死涨停,骏亚科技涨幅超过9%,方邦股份涨幅逾8%,宏和科技涨幅超6%,斯迪克、同宇新材、南亚新材、生益科技、鼎泰高科等多只个股同步走高。
近期,招商证券围绕PCB上下游产业链开展了十余场实地调研,涉及众多上市企业,涵盖上游覆铜板领军者、高阶算力板材制造商、中小型生产商以及特色化下游PCB终端工厂等。该券商明确指出,本次边际变化最为显著的一点在于:非AI应用场景下PCB环节的涨价幅度远超此前预判,二三梯队的企业利润出现明显修复。
招商证券进一步阐述,本轮CCL(覆铜箔层压板)的价格上行已经延续了四到五个季度。按保守估计,CCL月度提价的节奏至少可维持至2027年6月,随后进入高位盘整阶段;若持乐观看法,则可能一直延续到2027年末。本轮周期与此前历次波动的根本差异在于供给侧面临刚性约束——玻纤布供应偏紧,且AI需求占用了大量玻纤布产能;同时铜箔向HVLP方向升级带来加工成本的持续攀升。因此,本轮涨价的核心驱动力来自供给端收缩,而非单纯的需求拉动。
特别需要关注的是,PCB环节的顺价传导机制已被彻底贯通,定价逻辑发生了根本性转变。招商证券指出,自5月起,中小规模厂商便开始按月逐步上调售价,截至目前已完成四至五轮提价。其定价方式已从过去的"随原材料同步波动"进化为"预先锁定未来两三个月的涨价预期",即以实际出货时点的CCL现货市场价格作为定价基准。第三季度,多数中小PCB企业的净利润率已恢复至历史峰值水平。结合在手订单及排产计划来看,第四季度净利率仍存在继续抬升的空间。
在AI PCB领域,2025年下半年至2026年上半年期间,各大PCB厂商普遍加大了对HDI、高多层板及mSAP工艺的产能布局,然而关键瓶颈工序所依赖的专用设备供给矛盾十分突出,唯有提前锁定相关设备的厂商方能率先释放高端产能。与此同时,AI PCB技术不断迭代升级,制造难度持续加大,良率改善高度依赖于经验丰富的技术管理团队,而合格人才的稀缺同样构成一道门槛。待新一代算力芯片产品正式放量后,行业竞争格局仍将经历较大幅度重塑,排名靠后的二线企业依然拥有切入大客户供应链、实现市场份额跨越的机会窗口。招商证券判断,当前AI PCB领域正处于新品批量交付与良率爬坡的关键阶段,新品的单价及毛利率水平极为丰厚,下半年的业绩兑现值得期待。
【机构观点:高端PCB需求有望保持高景气】
国海证券分析认为,PCB企业已陆续开启新一轮报价,第三季度大概率成为产品价格、产能稼动率与订单品质三重改善的共同起点。另外,上海证券判断,以英伟达Vera Rubin整机平台为代表的全新一代产品即将落地,将推动AI服务器硬件体系全面换代,再叠加海外主要云服务商持续加大算力资本开支,高端PCB市场的中长期需求基础坚实,行业高景气周期有望延续。
根据Prismark统计预测,2025年全球PCB总产值约为851.52亿美元,到2030年有望增长至1233.48亿美元,2025年至2030年间的年均复合增长率约为7.7%。其中,2026年18层以上多层板、HDI产品及封装基板的产值增速预计分别达到19.0%、23.0%和28.8%。AI服务器正从单台形态向机柜级集群方案演进,再加上交换机向800G乃至1.6T速率升级、光模块向800G/1.6T代际迭代,持续刺激对高层数、大面积、高密度互连及超低损耗PCB的需求。在AI引领算力基础设施升级的大背景下,高端PCB的市场需求有望继续保持高速增长。
浙商证券分析称,高速高频应用环境正推动CCL从中低损耗等级向超低损耗等级迁移,同时提升了HVLP铜箔、低介电常数及低热膨胀系数电子布、PPO/OPE等特种树脂以及球形硅微粉的用量占比。高端材料的升级换代带动了整个供应链的扩产浪潮,各供应商的产品组合与市场格局或将迎来新一轮洗牌。随着国内厂商加快通过客户验证、扩大高端有效产出并增强批量化稳定供货能力,国产化替代的份额与盈利能力均有望迈上新台阶。
上述券商还强调,本轮涨价更多体现为AI需求牵引下的结构性供需失衡。高端电子布与高端铜箔受限于设备交付周期、工艺良率爬坡及客户认证时长,名义上的新增产能难以迅速转化为实际有效供给,因此价格与加工费率具有较强支撑力;而树脂及CCL环节则呈现出明显的产品分层与差异化传导特征。当下游需求集中释放而上游扩产尚未完成之际,价格弹性空间较大,上游供应链企业有望获取超额利润。建议重点关注那些兼具高端产品规模化量产实力、核心大客户认证资质、产能落地能力及成本顺畅转嫁能力的产业链头部企业,紧跟下游AI需求扩张节奏及新品发布节点,有望实现跨越式成长。
国金证券指出,自第三季度起,PCB行业的业绩增速有望进入加速通道,PCB板块或将成为市场中最具弹性的方向,核心逻辑有二:第一,AI高端新品已进入出货阶段,部分料号早在7月底便已开始交付,最迟的型号也预计在8月中旬实现大批量生产,直至今年年底前产能都将处于满载状态,PCB作为AI产业链中暴露度最高的环节,将直接受益于这一趋势;第二,PCB端的提价传导正在加速,上半年中上游材料涨价后,PCB厂商并未将全部涨幅完整传递给下游客户,但这一局面正在明显改善,从产业链跟踪数据看,下半年PCB环节的盈利水平有望进一步抬升,从而加速整体业绩曲线的陡峭程度。
展望下半年,英伟达、AMD等通用GPU厂商以及谷歌、亚马逊等ASIC芯片客户的强劲采购需求,将对HDI及高多层PCB形成旺盛拉动,800G/1.6T光模块对mSAP工艺的需求也将集中爆发,而全链条产能缺口依然显著。此外,下半年还将迎来1.6T交换机所用高多层PCB需求的增量释放。国金证券重申,持续看好PCB板块在下半年实现超常规增长的重大投资机遇。
想要参与股市投资?选择东方财富证券,行情分析与交易操作一站式解决>>