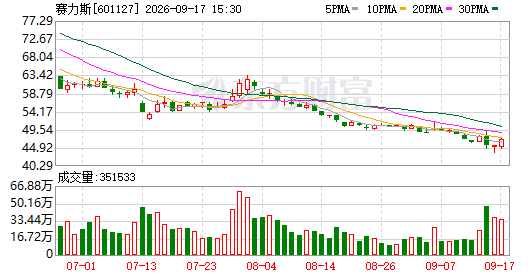
赛力斯股价信息:K线走势、资金动向、公司公告、个股日程、核心概念等栏目显示——当前报价45.61元,较前一交易日下跌2.29元,跌幅达4.78%,当日成交42.7万手,对应交易额约20亿元,换手率为2.74%,市盈率为负值-23.14,公司整体市值约为795亿元。可查看该股实时走势、资金进出情况及深度分析数据,也可加入赛力斯投资者社区讨论。关联个股包括广汽集团(持平)、长安B(3.34元,跌0.30%)、长城汽车(14.62元,跌0.61%)、比亚迪(84.25元,跌1.38%)。所属板块表现:大盘成长微涨0.12%,MSCI中国指数跌0.26%,大盘股板块跌0.35%,先进制造风格板块跌0.46%。
9月15日消息,南都湾财社从鸿蒙智行相关渠道了解到,华为与赛力斯之间的智选车合作架构将于本周启动变革。调整后,华为将以更轻盈的资产投入方式继续携手赛力斯,原先由华为把控的产品规划、市场推广、终端销售及售后体系等环节,将转交赛力斯牵头负责,华为的角色转变为提供底层能力支撑。简言之,问界品牌的运营主导权将完整移交至赛力斯手中。
接近此次变动的人士表示,这一举措属于鸿蒙智行体系内的新一轮模式试验。其战略意图在于集中有限资源,推动智界、享界、尊界、尚界四个品牌尽快打开局面,借此巩固鸿蒙智行在整个行业的竞争位势和市场影响力。据该人士介绍,所谓轻资产协作,打个比方就是鸿蒙智行从前线的"运动员"退居幕后充当"教练",今后给予合作伙伴的更多是方向性建议与策略指导。
放眼智能电动车赛道,华为始终秉持"自身不直接造整车,而是助力车企把车做好"的理念,目前对外输出能力主要有三条路径:
第一条是核心元器件供货路线——为整车厂交付自动驾驶系统、智能座舱模块、激光雷达等关键硬件;
第二条是Huawei Inside(即HI模式)——向合作方输出涵盖感知、计算、交互在内的整套智能汽车技术方案,阿维塔(隶属长安)、极狐(隶属北汽)等品牌均走此路线;
第三条是鸿蒙智行(智选车)路线——华为介入程度最深,从整车开发、量产制造到终端零售网络均深度参与,问界、智界等品牌属于此类。
上述前两条路径归口于华为车BU管理,而鸿蒙智行业务则隶属于华为终端部门管辖。时间线上,2025年9月广汽集团携手华为乾崑发布了"启境"品牌;紧接着同年11月,东风汽车同样联合华为乾崑推出"奕境"品牌。从定位来看,"境"字系列产品更接近于HI模式的进阶版本——双方不再局限于"一方供技术、另一方搞制造"的粗放分工,而是在产品定义阶段、研发执行环节乃至市场传播层面展开全方位协同。
但需要特别指出的是,与鸿蒙智行存在明显差异,"境"字系列将整车项目的话语权更多地让渡给了主机厂,华为侧重输出核心技术,且最终产出的车辆不会纳入华为自有销售网络进行分销。这一安排与华为车BU既有的零部件供应商定位及HI模式更为契合,同时有利于拓宽合作覆盖面、触达更多车企伙伴。
在华为内部的主流判断中,团队倾向于将自己定位为智能电动化浪潮中的Tier 1级供应商,目标对标"中国的博世",坚持"不碰整车制造,只深耕ICT技术领域,帮车企把车造优"的战略定力。华为方面的观点是:市场真正渴求的不是挂华为标的汽车产品,而是华为三十余年在信息与通信技术领域沉淀下来的硬核能力,用这套能力帮车企打造出面向未来的智能出行工具,本质上就是向车企输出以华为ICT底蕴为根基的智能网联汽车零部件与系统。
具体而言,激光雷达的技术基因源自光通信领域,毫米波雷达则建立在无线通信功底之上,而车机与云端的算力基础设施则脱胎于人工智能方向的长期积累。依托这些底层技术,华为逐步构建起乾崑智能驾驶、鸿蒙智能座舱等一系列智能化产品矩阵,并根据不同车企的实际诉求,灵活提供全栈式合作或单一部件采购两套方案。
在全栈合作维度上,无论是鸿蒙智行旗下的问界、智界,还是阿维塔、猛士、启境、奕境等项目,都在不同程度上采用了整包式解决方案;而在部件供应维度上,各车企可以按需单独选用乾崑智驾或鸿蒙座舱,也可以将多项智能化组件自由搭配。这一商业逻辑的核心思路是:先借助全栈合作项目打磨出标杆车型,待技术平台充分验证成熟后,再将其向更广泛的车企群体和车型谱系进行规模化复制推广。