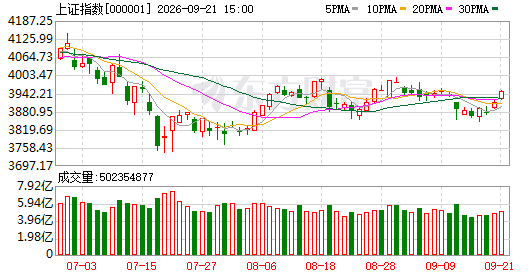
【上证指数】
当前点位:3864.28 | 变动:-21.05 | 变动比例:-0.54% | 总成交手数:4.41亿手 | 总成交金额:7640亿元 | 换手比率:0.91%
可查阅:上证指数实时走势 / 领涨标的 / 市场主力资金动向 / 全天候资讯 / 上证指数讨论区
热门板块排行: ① 钨类——板块涨幅5.88%,4只个股上涨,无下跌,领涨标的是翔鹭钨业(+9.06%) ② 风电零部件——板块涨幅4.78%,21只上涨、4只下跌,领涨标的是吉鑫科技(+9.98%)
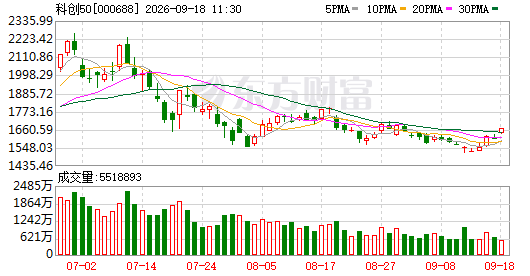
【科创50指数】
当前点位:1551.96 | 变动:+23.69 | 变动比例:+1.55% | 总成交手数:602万手 | 总成交金额:725亿元 | 换手比率:0.91%
可查阅:科创50实时走势 / 领涨标的 / 市场主力资金动向 / 全天候资讯 / 科创50讨论区
热门板块排行: ① 钨类——板块涨幅5.88%,4只个股上涨,无下跌,领涨标的是翔鹭钨业(+9.06%) ② 风电零部件——板块涨幅4.78%,21只上涨、4只下跌,领涨标的是吉鑫科技(+9.98%)
全新智能投研助手已上线,即刻试用
【大盘综述】
今日A股各大指数呈现明显分化格局。截至尾盘,沪指小幅下挫0.54%,最终定格于3864.28点;深成指下滑0.72%,收于13287.97点;创业板指回落1.15%,止步3247.92点;而科创50逆势上扬1.55%,站上1551.96点。沪深京三地合计成交16254亿元,较前一交易日略有缩减,减少约178亿元。
从板块表现看,多数行业收阴。风电装备、稀土、电子化工材料、芯片制造等方向领涨;而旅游景区、百货零售、酒店食品、车辆维保、电影放映、畜牧种植养殖等领域领跌。
个股层面,全市场有超1100只个股飘红,30余只触及涨停。具体来看:风电赛道持续升温,吉鑫科技与大金重工封板,天顺风能在四个交易日内两次触板;PCB概念延续火爆态势,澳弘电子实现三连板,华正新材、诺德股份、欧克科技同样封死涨停;芯片产业链交投活跃,西陇科学、大为股份涨停,臻宝科技、气派科技涨幅突破10%;信息安全题材反复异动,中新赛克四连板,启明信息两连板。弱势方面,农业板块连续承压,新农开发与敦煌种业连续两个交易日跌停;消费零售板块情绪低迷,国光连锁、百大集团、国芳集团、中百集团集体跌停。
【板块资金动态】半导体获44.61亿元主力净流入
从资金面观察,尾盘数据显示,芯片制造、玻璃及玻璃纤维、塑料制品等方向获得的主力资金流入居前列,其中芯片板块单日净流入高达44.61亿元。
资金流出端,数码终端、电子元器件、储能电池等方向的主力净流出位居前列,其中数码终端板块单日净流出24.93亿元。
【宏观数据】统计局:8月规上工业产值同比增5.2%,社零总额增0.4%
8月期间,全国规模及以上工业企业增加值较去年同期提升5.2%,增速较前月提高0.7个百分点;按月度折算增长0.54%。同期,社会消费品零售总额为39824亿元,同比微增0.4%;环比则回落0.13%。年初至8月,全国固定资产投资(剔除农户部分)累计293092亿元,同比下降7.2%;若剔出房地产领域,固投降幅为4.2%。
【房价动态】国家统计局:8月各梯队城市住宅售价同比跌幅持续收窄
2026年8月,覆盖的70座大中城市中,一线都市商品住房价格环比转正,二线和三线城市的环比跌幅整体缩小,各层级城市同比跌幅亦进一步收窄。具体而言,8月一线新建商品房售价环比从上月的零增长翻正为+0.1%。分城市看,上海、广州、深圳分别录得+0.4%、+0.1%、+0.2%的环比涨幅,北京则微降0.2%。二手住宅方面,一线城市环比上涨0.1%,涨幅较上月收窄0.1个百分点。
【产业政策】电子信息制造业"十五五"发展规划正式出台
工信部与国家发展改革委日前联合下发《电子信息制造业发展"十五五"规划》。文件明确目标:至2030年,我国电子信息制造业将实现高质量跨越式发展,在全球竞争版图中占据核心地位,行业战略价值进一步彰显,规上企业营业总收入将跨越30万亿元大关。
【国际焦点】特朗普当众致电黄仁勋:AI风险论系炒作,数据中心才是"新石油"
当地时间周一下午,在洛杉矶举办的"All-In Summit"大会上出现了一幕令人意外的场景。正当英伟达掌门人黄仁勋站在台前向台下投资者与科技界人士做例行主题演讲时,一通突发来电将他打断——来电者竟是现任美国总统特朗普。
【外交动态】特朗普表态愿与伊朗磋商,并提出收取海峡护航费用
14日,特朗普通过社交平台连发数条帖子阐述其对伊立场。他表示对与伊朗展开对话持"积极开放"姿态,并指出美方已在霍尔木兹海峡承担保障油运安全的职责,相关国家应当向美国支付"护航补偿金"。特朗普还声称伊朗"非常急切地"希望达成和解,"我们对这种可能性持开放看法"。值得注意的是,此前他曾断言美伊军事冲突将在11月中旬美国国会换届投票结束后"即刻终止",并与伊朗重启谈判"不在当前议程之内"。
【央行动态】美联储9月议息会议今日召开!焦点一:沃什或将投出决定性一票;焦点二:最新利率预测图偏鹰程度几何
当地时间周二,美联储9月货币政策委员会会议在华盛顿总部如期举行。尽管联储主席凯文·沃什一贯拒绝就利率走向提供前瞻性暗示,但在通胀水平居高不下、原油价格维持每桶100美元高位、加之其本人多次重申须优先锚定物价并高度关注金融市场隐含信号的背景下,下一阶段的政策取向基本明朗。
【机构观点一】中金:短期外部冲击加剧全球权益资产区间震荡
中金研究团队指出,短期内海外扰动因素尚未完全消化,中东地区地缘博弈仍存在变数,美联储信誉重建需要过程,且9月正值美国投资级债券的传统集中发行窗口,信用债供给端压力可能再度攀升,美债收益率难以迅速走低,全球流动性环境整体趋紧,全球权益类资产的波动幅度料将加大。后续需重点跟踪9月FOMC决议、地缘不确定因素下的油价演变、美国中期选举效应等变量。就A股而言,当前外部干扰的影响更偏向短期性质,无需对市场中枢运行方向过度担忧,"9·24"以来形成的中长期稳健上行格局大概率得以延续。
【机构观点二】华泰:8月社融增量不及去年同期,内循环动能依然不足
华泰证券分析认为,8月社会融资规模增速回落反映出内需复苏基础尚不牢固。展望后市,在内外部不确定性同步抬升的环境下,社融增速的核心驱动将更多依赖国内财政政策的推进节奏。8月新增住户及企业信贷、政府债券净融资均低于上年同期,印证内需修复仍有缺口。向前看,专项债发行节奏加快以及新型政策性金融工具的逐步落地,有望对企业端融资形成一定拉动,但在地方主动化债提速的背景下,中央与地方广义财政扩张的空间或相对有限。此外,房地产现房销售新规落地后对地方财政现金流的实际冲击仍有待量化。与此同时,近期国际油价再度大幅走高可能拖累全球工业生产增速,对出口端的传导效果也需进一步观察。总体而言,预计中央财政适度加码可对内需起到一定的支撑作用,但恐怕尚不足以对冲国内外多重不确定性叠加带来的下行压力。
【机构观点三】中信建投:行业正处三重共振放量阶段,液冷赛道配置逻辑强化
中信建投研究报告指出,液冷领域首个国家标准正式颁布标志着产业化大规模落地时代的开启,头部企业的股权激励方案则进一步锁定了业绩兑现预期。报告从三个维度展开论述:其一,制度层面——行业告别各自为政的定制模式,迈入标准统一的新阶段。首份针对数据中心冷板式液冷系统的国家标准已正式发布,将于2027年2月1日起施行,对冷板、CDU等关键组件的技术参数与检测规程作出统一规定,过去接口互不匹配、规格参差不齐的乱象得到根本性解决,产业由此从小批量定制生产转向标准化大批量交付。其二,订单层面——头部企业新签合同额高速增长,叠加密集的股权激励计划落地,构成从订单确认到利润入账再到报表验证的完整闭环强信号。其三,产业趋势层面——单位价值量重塑与国产化替代并行推进:单机柜液冷方案的价值含量从GB200平台的约4.15万美元跃升至新一代平台的约5.57万美元,微通道冷板的单价提升了3至5倍,液冷技术渗透率的持续提升与国产供应商市场份额的扩大形成双重驱动。