K线图|特色数据|资金流向|公告|个股日历|核心题材
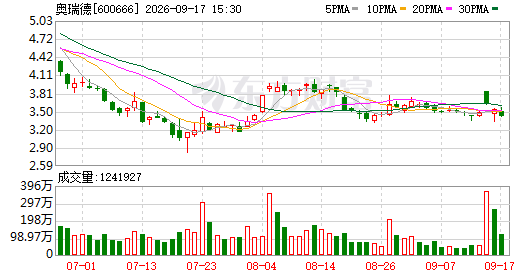
当前报价:3.63元|变动幅度:+0.14元(+4.01%)|成交手数:368万手|成交金额:13.8亿元|换手比例:14.29%|市盈指标:-626.61|总市价值:99.9亿元
关联标的:博汇科技(27.38,+19.98%)、启明信息(16.81,+10.01%)、海量数据(14.85,+5.47%)、云鼎科技(9.15,+2.92%)
关联概念:碳化硅(+0.32%)、蓝宝石(-0.51%)、小市值股(-0.53%)、沪股通(-0.83%)
当算力服务贡献的收入份额超越总营收的70%之后,奥瑞德光电股份有限公司(证券代码:600666.SH)正式拉开了定向增发的序幕。9月14日傍晚,公司对外发布了《2026年度向特定对象发行A股股票预案》,计划面向最多35名合格投资者发售新股,拟募集资金(涵盖发行相关费用)最高不超过8.68亿元,资金用途覆盖三大方向:西部本土化服务器集群搭建工程、内蒙古蓝宝石制造基地建设工程以及营运资金补充。此次发行仍需经过股东大会表决批准、上海证券交易所核准审查以及中国证监会注册许可三个环节方可落地执行。9月15日交易日结束,奥瑞德每股收盘价定格在3.63元,单日上涨4.01%,对应总市值约99.87亿元。
**算力资产自给有望降低蓝宝石单位成本**
根据奥瑞德公布的《定增预案》,本次发行的定价锚点设定为发行起始日,发行底价不得低于该基准日前20个交易日股票算术平均价的80%;拟发行股份总数上限为8.25亿股,相当于发行前总股本的三成;获配股东须遵守六个月的限售安排。在资金配置层面,西部本土化服务器集群工程规划投入3.46亿元,内蒙古蓝宝石制造基地工程规划投入2.82亿元,剩余2.40亿元用于充实日常运营周转金。
就西部服务器集群项目而言,计划在内蒙古乌兰察布租用数据中心机房并采购国产化服务器及相关配套设施,整个建设周期为三个月,执行方为奥瑞德旗下全资子公司北京智算力数字科技有限公司。管理层强调,该项目是公司积极对接国家算力网络战略部署的战略动作,完工后将增强西部地区算力输出能力,更好地服务京津冀圈层的市场需求。《定增预案》还揭示了一组关键财务变化:2025年度公司服务器资源供给综合服务业务的毛利率降至15.59%,而2024年同期为26.44%,下滑显著——根本原因在于业务快速拓展阶段自有服务器储备不足,高成本外部采购算力资源的收入占比从8.59%急剧攀升至48.62%。正因如此,本次募投项目集中建设自有国产服务器资产,被公司定位为扭转该板块盈利水平的核心抓手。
蓝宝石基地项目的底层逻辑则指向制造成本的压缩空间。《定增预案》载明,该工程建设期为两年,承建主体为公司控股子公司奥瑞德光电(内蒙古)有限公司。公司在阐述项目必要性的同时特别指出,蓝宝石单晶培育必须维持超过2050摄氏度的极端高温条件,能耗支出从根本上左右着企业的利润空间和行业竞争力。尤其是大规格蓝宝石晶棒的冶炼,对炉膛运行参数和温度控制精度的要求更为严苛,能源费用的把控能力直接决定了大尺寸产品的利润厚度和市场话语权。公司坦言,目前蓝宝石产能布局尚未充分挖掘低电价区域的资源优势,电费开支对产品全链条成本形成了较大压制,既有生产线已无法承载大批量、高毛利大尺寸产品的大规模稳定产出。
同一交易日,奥瑞德另发公告核实,上一轮募集资金到位至今已逾五个完整会计年度,且近五个会计年度内未出现过配股或增发等再融资行为。回溯公开记录,公司最近一次成功的权益类融资发生在2015年借壳上市时的配套募资环节,当时以每股39.00元的定价发行了2641.03万股普通股本,合计筹得10.30亿元,资金注入大尺寸蓝宝石材料产业园及蓝宝石视窗片生产基地两大项目。2016年,公司曾拟定一方案集,计划募集不超过20.22亿元,投向多色纳米氧化锆陶瓷组件及新一代三维曲面玻璃热压成型设备,但该预案最终因股东大会授权期限到期而自动作废,公司遂作出终止并撤回申报文件的决定。
**双赛道呈现高景气与结构性分化交织格局**
从宏观视角审视,两条业务主线均享有政策红利和终端需求的双重托举,但行业内卷加剧和价格承压的风险同样不可忽视。
算力维度,奥瑞德援引国际数据公司(IDC)《2025年中国人工智能计算力发展评估报告》指出,2025年国内AI算力市场体量已达约259亿美元,同比增幅36.2%。灼识咨询的监测数据进一步表明,中国AI基础设施市场2025年规模约为3026亿元人民币,展望至2030年有望膨胀至10991亿元人民币,期间年均复合增速为29.43%。工信部统计口径下,截至6月末,全国智能算力总量已达2185EFLOPS(FP16标准),同比激增177%;算力基础设施的整体上架使用率达到71.4%。
切入算力租赁这一细分领域,中国信通院数据表明,2026年一季度国内算力租赁市场容量达680亿元人民币,同比飙升62%,全年规模预计将跨越2600亿元人民币大关;同期国内AI算力需求端同比增长高达417%,而有效供给侧增速仅为128%,供需剪刀差仍在持续放大。奥瑞德在预案中描述,2026年一季度头部云计算巨头和大模型研发机构纷纷上调报价争抢算力租赁商手中的高端GPU资源,唯有最顶层的云服务商能获取相对充裕的高性能算力,第二梯队云厂商及众多大模型企业对高端算力的渴求远远得不到满足,缺口极为突出。
蓝宝石维度,《定增预案》引用市场研究机构IIM的信息称,2025年全球蓝宝石衬底行业完成了深度结构调整,全年市场总规模录得38.2亿美元,同比增长7.6%,驱动力主要来自Micro-LED商业化进程加速以及射频前端领域对高电阻率蓝宝石衬底的旺盛拉动。与此同时,在总量稳步走扩的背后,需求侧的结构正在重塑。IIM信息发布的《2026-2030年全球蓝宝石衬底行业深度研究报告》显示,传统LED通用照明市场的扩张步伐趋于平缓,产业链重心正向更高附加值的场景迁移,例如AR/VR光学镜片、智能穿戴设备表盘盖板以及生物传感器件基片等新兴方向;行业整体产能稼动率由2024年的68%提升至2025年的74%,但新增产能高度集中于6英寸及以上大规格衬底赛道,小尺寸老旧产线正有序退出。公司认为,蓝宝石衬底作为LED芯片制造不可或缺的基础材料载体,伴随Mini-LED、Micro-LED等前沿显示技术不断迭代升级,下游LED产业的需求将持续放量,依据头豹研究院的测算,到2027年国内LED用蓝宝石衬底市场容量预计将达到132.84亿元,行业中长期成长确定性较强。
**剔除非常性损益后连年亏损,上半年营收保持正增长**
奥瑞德《定增预案》中的财务摘要显示,2023年至2025年及2026年上半年四个报告期,公司扣除非常性损益后的净利润依次为-5.83亿元、-2.10亿元、-1.53亿元和-1038.22万元,主营业务盈利能力仍处于持续失血状态。
拆解来看,2025年全年奥瑞德录得营业收入4.65亿元,较上年增长27.09%;归属母公司股东的净利润为1.41亿元,账面实现扭亏,但扣除非经常性损益后仍为-1.53亿元,较上年收窄了5644万元的亏损额度,利润转正主要依赖一笔3.02亿元的非流动资产处置收益。按业务条线划分,2025年蓝宝石板块贡献收入2.37亿元,算力综合服务板块贡献收入2.28亿元。
步入2026年,奥瑞德的收入构成出现显著的算力化偏移。上半年公司实现营收3.03亿元,同比增长38.29%;归属母公司股东净利润为-796.94万元,去年同期则为盈利6139.38万元,由盈转亏的主因是上年同期确认了一笔子公司股权出售的一次性收益;扣除非经常性损益后净亏损1038.22万元,上年同期为亏损状态。