沪深三大指数午盘数据如下:
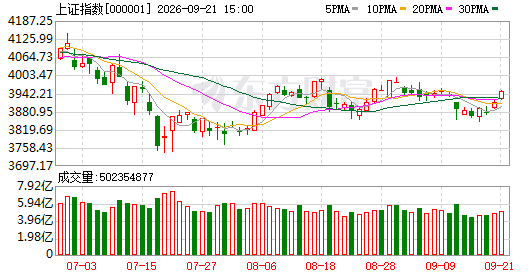
上证指数:收报3920.70点,较昨收回落9.42点,跌幅0.24%;半日成交3.10亿手,对应金额5783亿元,换手率0.64%。
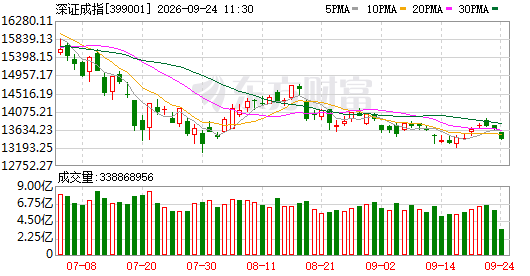
深证成指:收报13703.21点,较昨收上扬186.24点,涨幅1.38%;半日成交3.80亿手,对应金额6645亿元,换手率1.55%。
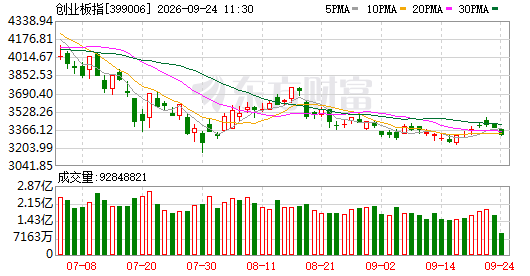
创业板指:收报3373.12点,较昨收走高86.57点,涨幅2.63%;半日成交1.08亿手,对应金额3207亿元,换手率1.90%。
各行业板块中,表现突出的为:一是印制电路板板块,整体涨幅达6.91%,板块内48只个股全部飘红,无一下跌,其中超声电子以10.01%的涨幅领跑;二是其他种植业板块,整体涨幅6.46%,5只成分股悉数上涨,亚盛集团以10.09%的涨幅居首。
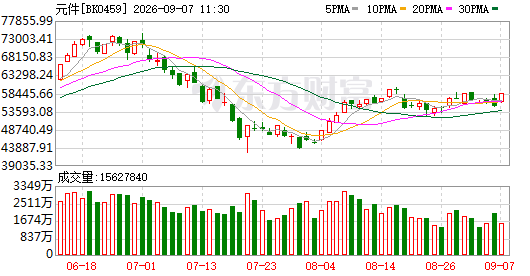
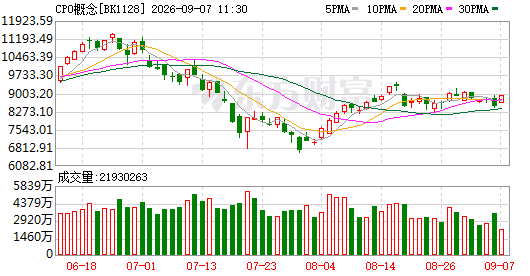
沪指微幅走低,创业板指则大涨超过2.6%。从盘面来看,元件、CPO概念、种植业、PCB、复合集流体等方向领涨;而煤炭开采、厨卫电器、保险、贵金属、银行等板块走势偏弱,拖累大盘。
截至今日午间休市,上证综指下行0.24%至3920.70点,深证成指上行1.38%至13703.21点,创业板指上行2.63%至3373.12点。全市场共有2947只个股收涨,2413只收跌,72只个股触及涨停板。沪深两市半日总成交额达到12428亿元。
【中信证券】AI需求驱动全行业提价,电子板块前景乐观
中信证券最新研究指出,回顾今年第二季度,电子行业整体业绩表现突出,利润增幅大幅超越营收增幅,背后核心推手在于AI需求引发的全产业链价格上行。其中,存储芯片及PCB/CCL领域业绩最为亮眼,两者恰好处于海外AI产业链与涨价周期的交汇点,业绩落地程度最高。从细分赛道观察:其一,海外链条方面,PCB及AI电源维持高景气状态,AI PCB相关厂商三季度备货力度有进一步加大的迹象;其二,国产链条方面,晶圆代工及封测产能利用率已满负荷运行,且提价路径清晰可见,国产算力及设备领域虽仍处"强预期、弱现实"阶段,但前瞻性指标全面转好,在手订单充裕;其三,其他方向方面,消费电子中苹果供应链表现较为突出,IC设计领域中拥有合封存储业务或自身新产品放量的公司更为受益。
【华泰证券】围绕盈利与筹码错配持续调仓再平衡
华泰证券A股策略报告认为,上一周市场延续调整格局,中证全指下挫接近2%,科创板与创业板跌幅逾4%,风格高低切换仍在进行。交易层面,持仓拥挤度加速释放,成交额排名前5%的个股占比已降至一年均值之下,电子与通信板块成交额占比回归警戒线以内,融资资金主要撤离电子和通信方向,但公募基金在电子领域的持仓比例依然偏高,筹码抛压尚未完全解除。宏观层面,十年期美债收益率刷新一年以来新高,市场对九月加息的概率预期攀升至57%,美债利率走升对A股构成不对称的下行威胁,红利资产超额收益占优。微观层面,中期报告确认了盈利增速的上行趋势,峰值大概率出现在2026年四季度,但增长动力集中于TMT及上游资源领域,市场正在减持已经兑现景气的部分AI硬件标的,转而布局处于底部拐点的品种,例如部分必需消费品。综合判断,短期内建议适度控制总体仓位,沿着盈利与筹码之间的"配置偏差"继续做结构调整,以红利资产作为组合底仓,静待美国CPI数据公布、美联储议息会议落地以及新一轮产业催化剂出现。
【光大证券】玻璃基板产业化进程提速,PSPI等光刻胶材料需求潜力可期
光大证券研报分析称,伴随算力芯片向更大尺寸、更高集成度方向迭代,传统有机封装基板在性能上正逐步触及物理天花板。相较于有机材料,玻璃基板拥有极低的翘曲系数以及更出色的热稳定性和力学稳定性,能够承载更大的封装面积,同时使线路设计规则提升约一个数量级(即互连密度提升约10倍),从而实现在同一封装体内持续堆叠晶体管、延续摩尔定律的演进路径。就市场前景而言,SEMI预测玻璃基板将在2028年前后步入小批量量产阶段,2028年至2040年间市场规模年均复合增长率约为67.2%,到2040年对应的市场容量约为130亿美元。
【国金证券】下半年PCB将受益于新品备货与利润回升双重驱动
国金证券研究报告指出,综合研判,今年上半年PCB产业链中上游原材料环节的基本面明显优于下游PCB制造端;展望下半年,PCB制造环节将面临新品集中备货与盈利能力修复的双重积极变化,基本面改善斜率加速的确定性非常强,当前板块的配置性价比凸显,值得投资者重点关注。
【招商证券】海外利率面临重新定价,后市应如何布局?
招商证券研究报告表示,本周市场核心焦点在于海外利率体系的重新定价以及国内各产业景气度的结构性分化。美国非农就业数据超出市场预期,市场注意力随即转向通胀问题,美债收益率和美元指数短期内仍存在上行惯性。国内方面,二季度A股上市公司盈利延续修复态势,但行业间差异显著。能源供应不确定性推动原油及相关化工品价格上涨,更多体现的是供给侧冲击而非需求端的全面回暖。AI产业的利润分配正加速从硬件层面向软件和终端应用层转移。在配置策略上,建议兼顾结构性成长与红利防御,重点聚焦AI算力基础设施、企业出海以及低估值且盈利改善的方向。
【银河证券】于震荡中锁定政策确定性高、景气落地快的结构性机遇
当前A股正处于九月的业绩真空期,外部扰动因素、国内政策推进节奏以及市场交投活跃度是决定后续走势的三大关键变量。近期A股日均成交额持续萎缩,资金在不同板块间的切换速度加快,在成交量未能形成趋势性放大之前,应更加重视行业轮动带来的相对收益,在波动环境中优先选取政策方向明确、景气兑现程度较高的结构性标的。具体配置思路包括:第一,科技精选方向,结合"六张网"新型基础设施建设,聚焦半导体、通信设备、算力基建等订单可追踪落地的细分领域;第二,金融、公用事业、煤炭等低估值高股息品种作为组合压舱石;第三,石油石化、煤化工等受益于涨价的资源类资产,以及受厄尔尼诺气候现象催化的农业相关板块;第四,"六张网"政策传导链条,关注电网建设、储能及电力配套设施、建筑材料、工程机械等环节的订单增量机会。