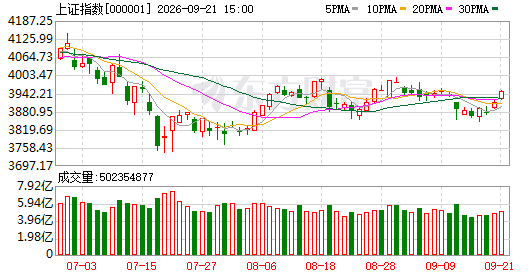
当前点位:3930.12 变动幅度:-11.97 变动比例:-0.30% 成交手数:5.37亿手 成交金额:9383亿 换手比例:1.11%
上证指数实时走势 | 强势个股 | 主力资金动向 | 全天候资讯速递 | 进入上证交流区
表现突出的板块: 一、畜牧饲料类 涨幅:8.46% 上涨个股数:9只 下跌个股数:0只 领涨标的:播恩集团 涨幅:10.04% 二、生猪饲养类 涨幅:6.23% 上涨个股数:10只 下跌个股数:1只 领涨标的:天邦食品 涨幅:10.00%
全新智能投研助手,即刻试用
本交易周沪指累计下挫0.56%,深证成指下滑3.13%,创业板指走低4.03%。下一交易日A股走势将呈现何种格局?以下整理了多家主流券商的最新研判观点,供各位投资者参阅。
**申万宏源研究:九月反弹有望延续,但构建大级别行情仍需时日**
坚持对九月反弹延续的判断,结构性选股的核心逻辑依然是从超跌反弹中筛选跌幅修复空间更大的方向。AI产业链内部更应聚焦非机构集中持仓的细分领域,国产算力链条及AI中小市值个股起到"中期托底短期"的作用。中期维度关注2027年业绩增速有望进一步提速的算力通胀相关环节,核心包括存储、高端覆铜板、印制电路板及电容器。九月之后,科技板块震荡整固的节奏或将延续,非科技方向跑赢科技的时间窗口延长,高股息资产获取绝对收益的持续时间亦在拉长。非科技领域中,CXO与创新药已验证可以走出赛道资金的正向循环。贵金属短期或有反复,但中期锚定美元信用弱化逻辑,上行空间犹存。同时留意工业金属与基础化工的投资机遇。继续沿用"中证800成分股权重减去2026年二季度公募持仓权重"的方法筛选高股息标的,重点覆盖银行、非银金融、食品饮料及公用事业板块。持有高股息资产期间,可继续等待后续重要验证节点的确认。
**中国银河证券:外部干扰与存量博弈并存,A股后市看点何在?**
眼下A股正处于九月财报披露的空档期,外部环境扰动、国内政策执行进度以及市场交投活跃度变化构成影响后市走向的三大核心变量。其一,海外不确定性依然突出。美国八月就业数据大幅超出市场预期,九月加息押注再度升温,美债利率与美元指数走高;加之美伊紧张态势再起、原油价格居高不下,海外通胀压力与长端利率水平仍可能对高估值成长类资产形成压制,短期盘面波动料将加大。其二,国内稳增长举措正加速向具体项目与资金拨付转化。"六张网"相关政策进一步细化到项目储备、投贷结合及民间资本引入等环节,109个重点工程项目提速推进,8000亿元规模的新型政策性金融工具也已启动分批投放,政策性资金与重大基建项目的联动效果正逐步释放。其三,市场交投热度趋于降温,存量资金腾挪特征愈发明显。本周成交额继续萎缩,资金在不同板块间快速迁移,在量能尚未出现趋势性扩张之前,建议把握行业轮动所产生的阶段性超额收益机会。
**兴业证券:极端轮动如何收束,关注几类触发条件**
近期市场经历剧烈轮动之际,投资者主要通过三种路径加以应对:一是采用"小微盘+红利"的杠铃式组合,以极端风格对冲行业结构切换;二是挖掘前期滞涨板块的"填坑"机会,追求胜率层面的安全边际;三是在各类题材与概念间高频切换(如厄尔尼诺现象、AI落地应用等),以期捕捉短线爆发力来获取超额回报。上述三种策略的叠加效应,直接导致了景气度投资的失灵。用以追踪高景气龙头表现的"高景气指数"年内回报再度翻负,且已落后于红利风格及微盘股。展望未来,当轮动节奏趋于收敛、基本面因子在定价中的比重回升之时,在今年宏观流动性偏紧、核心矛盾转向盈利驱动的市场背景下,最终受益的仍是景气度投资的回归。
**光大证券:盘面大概率维持箱体整理,聚焦硬科技引领的三条景气脉络**
市场短期内或将继续在既定区间内来回拉锯。伴随两融余额显著缩减、全市场换手率整体偏低,指数向下突破的空间已大幅收窄。然而,内需回暖动能依旧不足,总量层面尚不满足全面走强的前提条件。另外,美伊博弈仍有变数、海外美债长端利率高位徘徊也将持续对全球风险资产产生冲击。综合各方因素,短周期内市场大概率维持区间震荡态势。配置层面,建议围绕硬科技所代表的三条景气主线展开布局。在箱体震荡阶段,高景气方向仍是配置重心,但我们认为不应局限于科技单一领域——除科技外,出口链、资源品等板块的基本面存在持续改善的可能,后续或值得给予更多关注。硬科技方向侧重电子、通信、国防军工等领域;出口链方向侧重电力装备、通用机械等领域;上游资源方向则关注有色、煤炭、油气石化、基础化工等领域。
**国信证券:从筹码分布视角审视,科技板块是否仍有空间?**
科技主线呈现出典型的"M字头"双顶形态特征。八月底以来,受美元流动性收紧及地缘政治等外部因素冲击,A股科技权重板块再度回调,拖累了整体市场表现。如前述分析所示,经测算七月以来AI硬件赛道的获利筹码已有相当程度的释放;同时我们在此前多份报告中指出,历史规律表明高景气行业的股价往往先于基本面见顶,但由于股价触及绝对峰值后产业景气度并未立刻终结,因此行情通常不会戛然而止,顶部结构多呈"M形"。目前AI硬件赛道的交易拥挤度与超额收益均已出现收敛迹象,加之国内政策与流动性环境总体维持宽松基调,一旦产业层面的积极催化剂出现,四季度前后科技硬件板块仍存在再度走高的可能,从而对整个市场形成支撑。
**中泰证券:转折信号已然显现,四大指标将决定行情能否提速**
特朗普让步前的标志性信号正在逐一浮现。第一,美方措辞已从核议题重新回到海峡通航与谅解备忘录框架,政策诉求出现收缩。第二,极限施压的力度与不耐烦情绪有所升级,但对伊朗近期动作的军事反制相对审慎。第三,原油、柴油价格及美债收益率持续攀升,金融市场承压、中期选举压力与军费约束同步强化。第四,中美高层外交互动能否重启,将直接检验双边会晤时间表是否进入敲定阶段。若上述三大转折信号得到连续确认,九月中旬之后市场有望步入更具弹性的上行通道。美伊协议推进后,油价进一步飙升的预期将消退,美债利率与加息概率有望同步回落。国内流动性与监管氛围也可能因中美元首会晤日期落定而进一步优化。与此同时,全球科技股在高利率背景下仍展现出较强抗跌性。英伟达在资本开支与上下游交叉持股争议发酵后,股价反应仍偏正面;美国头部大模型能力迭代与OpenAI八月营收数据同样强劲,AI资本开支方面的空头力量尚未重新占据上风。
**华金证券:中长期慢牛格局未改,主线整固期间哪些板块更具优势?**
A股短期可能延续震荡寻底过程,但中长期慢牛趋势未见改变。(1)短期经济与利润端有望延续改善轨迹。一方面,短期经济修复态势可能持续:制造业景气度出现一定回升;基建投资与消费增速有望企稳并温和反弹。另一方面,短期企业利润端可能继续回暖。(2)短期流动性大概率维持宽裕状态。一方面,宏观流动性或保持宽松:我们认为美联储九月加息的概率仍然较低;美国主权债务风险依然偏高,美元短期可能延续震荡偏弱走势。另一方面,股市增量资金可能保持一定规模的净流入。(3)短期政策基调仍偏积极,外部尾部风险可控。一方面,国内政策取向大概率延续积极。另一方面,短期外部风险有限:美伊双方仍在推动对话进程,油价短期冲高后已有所回落;中美双方正就元首会晤进行筹备,中美关系短期大概率保持平稳。
**东吴证券:缩量格局下的操作策略**
配置方面,九月思路调整为周期复苏、创新药景气与国产科技三线并举,同时兼顾低估值防御属性。科技方向上,国产算力的资本开支计划尚未下修,九月华为新品亮相、半导体设备展览会及中外高层会晤预期等事件高度密集,国产产业链有望走出相对独立的行情;板块内部K型分化的背景下,拥有扎实业绩与技术突破的公司有望重拾升势。建议聚焦受益于国产算力自主可控及终端AI渗透加速的核心品种。非科技方向,建议:1)关注炼化—聚酯全产业链布局完善、产品加工价差有望走阔的大型炼化龙头企业;2)关注BD交易景气度传导、筹码抛压减轻的创新药及CXO头部公司;3)关注估值处于低位、经营性现金流稳健的环保公