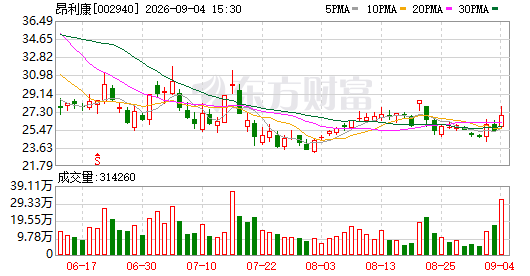
股票关键指标一览:当前报价26.88元,较前一交易日上涨1.55元,涨幅达6.12%。当日成交31.4万手,对应交易金额8.59亿元,换手率为17.02%。市盈率处于49.36倍水平,整体市值约54.2亿元。投资者可进一步查看该股实时走势、资金进出明细及深度分析数据,亦可加入昂利康股吧交流讨论。关联标的方面,泰恩康报19.60元(+4.14%)、普洛药业报22.35元(+3.95%)、华纳药厂报50.02元(+3.69%)、悦康药业报13.54元(+3.12%)。所属概念板块表现分别为:超跌股+1.45%、宠物经济+1.34%、合成生物+0.07%、医药生物-0.31%。
打开股票账户,迈出投资第一步。
9月6日晚盘后,昂利康(深交所代码002940,收盘价26.88元,对应市值54.22亿元)对外披露了一项重要变动:公司近日接到合作伙伴亚飞(上海)生物医药科技有限公司(下称"亚飞生物")以及上海亲合力生物医药科技股份有限公司(下称"亲合力")送达的书面函件,内容涉及此前签署的《战略合作协议之授权许可协议》的解除事宜。这意味着围绕IMD-1005这一药物分子的对外授权合作已正式叫停。
根据公告说明,原协议中设定的前置生效条款——即须经亚飞生物董事会审议同意——最终未能落地,因此该协议从未真正具备法律约束力。在此过程中,昂利康并未向对方拨付过任何费用,协议各参与方之间也不存在违约追责问题。
**IMD-1005授权合作自始至终未落地**
昂利康于9月6日刊发了题为《关于终止〈战略合作协议之授权许可协议〉的公告》的文件。文件回顾称,在2025年度第一次临时股东大会表决通过后,公司与亚飞生物、亲合力两家公司(合称"合作方")于2025年8月26日正式签订了上述授权许可协议。按照协议条款,该项合作须待亚飞生物董事会出具批准意见后方能正式激活。
随后,公司陆续收到了来自亚飞生物和亲合力出具的《终止通知函》。函件中解释,合作方经过对全局战略规划及在研项目优先排序的全面权衡后,经慎重研判,决定在当前阶段由自身独立完成IMD-1005项目在规定区域内的开发、制造及市场推广环节,短期内不再以外部授权的方式引入第三方伙伴。受此战略方向调整影响,截至公告发布之时,协议中规定的生效前提(亚飞生物董事会审批通过)始终未被满足,此次合作在事实上已经停止推进。
昂利康同时强调,此项合作的终止不会对公司日常运营、核心业务推进以及整体财务健康构成实质性冲击,亦不存在侵害上市公司及广大股东尤其是中小投资者合法权益的情况。
**上半年研发费用率突破一成**
依据公司公布的2026年中期业绩报告,受到上游原料药与中间品类终端需求起伏的拖累,昂利康上半年实现营收合计6.27亿元,较去年同期缩减13.44%;归属母公司股东的净利润为5492.64万元,同比减少16.68%;剔除非常规损益后的归母净利润为3680.56万元,降幅15.77%。不过,经营性现金流净额录得1.38亿元,同比大幅攀升57.38%。
按业务板块拆解:制剂板块贡献营收3.24亿元,占总收入的51.73%,同比小幅增长3.05%,毛利率维持在48.44%;原料药板块营收2.48亿元,占比39.63%,同比回落13.85%,毛利率为20.34%;特色中间体板块营收4250.99万元,占比6.78%,同比大幅下降52.83%,但毛利率高达75.61%。
按地域划分:境内市场实现销售4.68亿元,占比74.65%,同比下滑14.80%;境外市场销售额1.59亿元,占比25.35%,同比下降9.14%,海外业务毛利率为32.38%,较上年同期收窄15.73个百分点。
在研发端,2026年上半年昂利康累计投入研发经费6527.79万元,研发强度(研发投入占营收比重)达到10.41%。
创新药管线进展方面,公司首款自主研发品种注射用ALK-N001/QHL-1618目前已推进至Ib/II期临床研究阶段,定量药理学研究也取得了阶段性突破——群体药代动力学分析及暴露-效应关系模型构建均已完成,多药联用的临床方案报批工作正同步展开。与此同时,改良型新药ALKA016-1和NHKC-1已成功递交上市注册申请。
仿制药布局上,腺苷钴胺胶囊、碳酸司维拉姆片等涵盖10个通用名称共13个规格的产品已取得注册证书;阿莫西林、氨苄西林及枸橼酸莫沙必利三种原料药的上市许可也已获批。
此外,在本报告期内,公司将所持浙江昂利康胶囊有限公司全部股权转让完毕,并先后设立了湖南科瑞大药房有限公司和杭州米利诺电子商贸有限公司两家新主体,同时完成了对湖南诺活大药房有限公司的并购整合。