【个股速览】
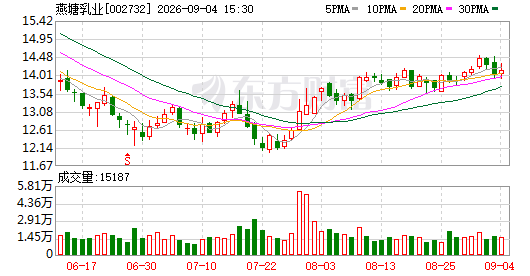
当前报价:14.15元|变动:+0.13元(+0.93%)|成交:1.52万手 / 2149万元|换手:0.97%|PE:79.33倍|市值:22.3亿元
同板块关联标的:骑士乳业(8.26,+8.12%)、天润乳业(9.12,+4.59%)、西部牧业(11.44,+4.28%)、妙可蓝多(21.17,+4.08%)。所属概念板块表现:乳业+2.44%、乳品+2.39%、味蕾经济+2.19%、食品饮料+2.19%。
9月4日,广东燕塘乳业股份有限公司(股票代码002732.SZ)以线上视频形式举办了2026年度中期经营成果交流会。董事长兼总裁冯立科、财务负责人邵侠等多位管理层人员到场,针对市场普遍关心的盈利大幅缩水、同业博弈加剧以及新产品铺市进展等议题逐一进行了阐释。
根据已披露的2026年中报数据,该企业前六个月录得营收7.49亿元,较去年同期微降2.11%;归属母公司股东的净利润为1403.29万元,同比降幅高达59.84%;剔除非常性损益后的归母净利润为1389.60万元,同比下降60.90%。
交流环节中,一名股东直截了当地追问"为何上半年利润出现如此明显的滑坡"。管理层的回答归纳为三大主因:
第一,宏观供需两端同时承压。公司指出,华南区域的饲料及饲养开支明显高于北方产区,而燕塘乳业坐拥广东省内三座规模化自有奶牛场,原奶自产比例较大,因此难以充分受益于上游原奶价格回落带来的成本改善。与此同时,外来乳企频繁在华南市场展开价格战式促销,加上植物基等替代品的分流作用,使得原有消费群体的份额遭到挤压。
第二,营销端支出显著走高。中报数据显示,上半年销售费用录得1.10亿元,较上年同期的增幅为11.99%,增量主要来自品牌推广投放及终端促销活动的加码(其中包含全运会赞助相关开支)。
第三,税务调整带来一次性冲击。公司说明,按照现行税法要求对历史涉税事项进行了专项核查,由此产生的补缴税款推高了当期所得税费用,对净利润形成了额外侵蚀。
尽管利润端承压,公司强调报告期综合毛利率维持在26.28%,与去年同期大体相当,依靠产品组合升级和内部成本控制举措稳住了毛利水平。
在产品创新方面,上半年企业先后上市了11个新品SKU(其中面向特定渠道定制的有7款),亮点包括添加啤酒花风味的"老广州"系列酸奶、油柑西柚风味酸牛奶饮、芭乐不老莓酸牛奶饮等。旗下湛江燕塘则推出了以沙虫和生蚝为原料的"海洋双珍"酸奶,公司宣称这是国内首款海洋功能性发酵乳品。
此外,公司于2026年初启动了"超新鲜计划"战略,一口气推出四个系列共9款鲜奶产品,全部采用广东本地自有牧场奶源,从挤奶到货架的最短周期压缩至12小时以内。其蛋白质含量、脂肪含量及活性营养成分等关键指标均超过国标乃至欧盟标准,且坚持品质提升的同时不提高零售价,实现全渠道铺货后鲜奶板块增速较为亮眼。
另有投资者询问产业集群落地后对公司中长期发展的支撑作用。燕塘乳业介绍,该集群涵盖多个子项目:广垦乳业智慧物流港、粤东地区年产600吨规模的现代化工厂新建工程、粤西基地技术改造工程等。具体而言,智慧物流港项目旨在补强仓储配送网络、缩短供应链响应时间、压降物流环节成本,并配套建设面向消费者的品牌体验馆以强化认知度;粤东工厂一期则将引入冰淇淋、芝士及功能性乳品等新产线,打开第二增长曲线。全部投产后,企业的产能规模、精深加工附加值、市场抗风险能力及长期成长动能都将得到系统性跃升,区域龙头地位有望进一步夯实。
资本市场层面,9月4日收市时燕塘乳业股价定格于14.15元,当日小幅上扬0.93%,对应总市值约为22.27亿元。不过拉长时间维度来看,年内该股已累计回撤16.47%。