K线图 | 特色数据 | 资金流向 | 公告 | 个股日历 | 核心题材
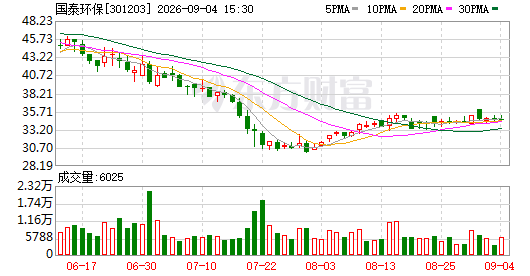
当前报价:34.6元 | 变动金额:+0.17 | 变动幅度:+0.49% | 成交手数:6025手 | 成交金额:2100万元 | 换手比率:1.38% | 市盈倍数:32.55 | 整体市值:27.7亿元
查看该股走势 → 即时资金动向 → 深度数据挖掘 → 前往国泰环保投资者社区
关联标的:南大环境(28.95,+12.95%)、深水海纳(14.66,+8.67%)、津膜科技(8.34,+5.84%)、维尔利(4.07,+4.63%)
所属概念板块:破发股(+0.37%)、水务及水治理(-0.20%)、环境治理(-0.31%)、融资融券(-0.42%)
全新妙想投研助手,即刻上手体验
9月4日盘后,国泰环保(301203)对外披露一份投资计划:其控股子公司浙江晶臻将在杭州市萧山区落地建设"新能源材料循环利用暨电池材料制造项目(第一期)"。该项目规划总投入约为8.08亿元人民币,建设工期控制在36个月以内。
公司在公告中阐释了战略意图——依托既有的污染物治理及固体废弃物资源化处置技术底座,向锂电池产业链前端的高附加值废料再生利用方向进行战略性拓展。具体而言,项目瞄准的是人造石墨生产中"石墨化"工序能耗过高从而制约有效供给的行业瓶颈,计划以电芯制造过程中产生的负极边角料为原料,搭建一条差异化竞争的业务通路。
根据公告细节,资金筹措将遵循"分期注资"原则,综合运用注册资本实缴到位、追加投资以及银行信贷融资等多种途径,按节奏逐步落实所需资金。
需要留意的一点是,项目执行方浙江晶臻的股东构成如下:公司旗下两家全资子公司共同握有80%股权,其余20%则由外部财务投资机构"淇奇智能"持有。后续如上市公司需向该项目注入超过自身持股比例对应的资金支持,则须启动严格的内部审批流程并履行相应信息披露义务,同时要求第三方出具对等的反担保条款。这意味着在项目治理机制与资金调度层面仍留有协商余地。
国泰环保在公告中也坦率承认,自2025年底正式涉足该赛道以来,虽然已产生初步营收,但利润水平和产能规模仍处于早期培育阶段。现阶段,企业主要采用"外购废料+受托加工"的轻资产运作方式来完成工艺验证与市场开拓。
本次规划建设年处理10万吨高纯石墨循环产线及配套5万吨表面改性生产线,标志着公司经营模式将从"来料代工"实质性转向"自有智能制造"。不过,从厂房基础施工、设备安装联调到最终实现稳定量产合格品,中间仍存在较长的爬坡窗口期,此间外包加工与自主生产之间的产能切换能否做到无缝衔接,尚存变数。
公司指出,此前在多级逆流漂洗提纯、金属湿法萃取以及含铜残渣综合处理等环节所沉淀的工程经验,可为本项目的铜-石墨高效分离及超高纯度精炼提供坚实的技术根基。
但另一方面,核心工艺从实验室克级试验、公斤级中试放大直至工厂级连续稳定运行,对装备可靠性和成品合格率管控提出了数量级跃升的要求。更关键的一环在于,项目产出的高纯石墨及功能改性材料必须逐一通过下游动力电池企业的来样检验、多批次审核确认乃至大批量供货准入,这一认证链路通常耗时漫长且最终结果难以预判,构成本项目如期放量变现的首要前置障碍。
此外,8.08亿元的总体投资规模相对于公司当前的资产体量而言相当可观,预计将在短期内抬升负债比例,进而加大利息支出负担和经营性现金流的紧张程度。
尽管公告依据当下市场环境完成了经济性测算,但仍反复警示实际回报可能低于预期。倘若未来遭遇上游原料价格大幅震荡、国际铜价宽幅波动、终端客户需求收缩或行业技术路径发生颠覆性更迭,项目的毛利空间与库存资产价值都将遭受直接侵蚀。
公开信息显示,杭州国泰环保科技股份有限公司的核心业务涵盖污泥处置与污水净化等环保技术服务、正负极电池材料、工业低碳化改造及环保整机的研发制造与销售。其主要产品线包括:污泥及污水处理效能提升综合服务、电池材料的生产与梯次回收利用、工业减碳工程及环保成套设备供应与服务。
2026年上半年业绩呈现"增收未增利"态势:实现营业收入2.82亿元,同比增幅达68.98%;归属母公司净利润4252.37万元,同比减少35.60%;剔除非常性损益后的净利润为3875.30万元,同比下滑38.50%。
资本市场方面,截至9月4日交易结束,国泰环保收涨0.49%,每股报34.60元,对应总市值约27.68亿元。年初至今,该股累计涨幅约为8%。