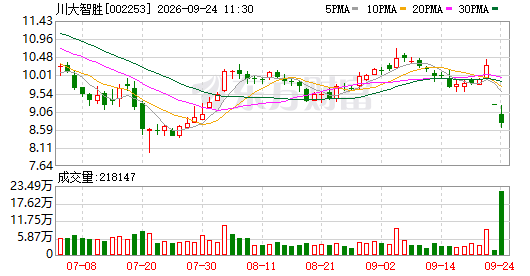
K线图表|特色指标|主力资金动态|公告速递|个股事件节点|核心概念板块
当前价格:8.74元|变动金额:-0.5元|变动比例:-5.41%|成交手数:21.8万手|成交金额:1.94亿元|换手水平:10.39%|市盈率:-33.4|整体市值:19.7亿元
查看该标的走势 | 即时资金追踪 | 深度数据洞察 | 前往川大智胜社区 | 川大智胜资金动向
关联个股:安恒信息(49.09,+3.48%)、天融信(7.2,+1.98%)、ST信源(3.05,+1.67%)、亚信安全(14.92,+1.63%)
关联板块:微型市值股(-0.36%)、近期解除风险警示(-0.42%)、跌破定增发行价(-0.76%)、低空经济(-0.81%)
当前价格:8.74元
变动金额:-0.5元
变动比例:-5.41%
成交手数:21.8万手
成交金额:1.94亿元
换手水平:10.39%
市盈率:-33.4
整体市值:19.7亿元
投资入市第一课,建议先注册一个证券账户。
距离"摘帽"尚不足三个月,川大智胜(002253.SZ)再度遭遇证监会立案稽查。
川大智胜于9月22日夜间发布公告表示,因涉嫌违反信息披露相关规定,证监会已正式对该公司启动立案调查程序。同一天,四川证监局因该公司未及时审议及披露关联交易等多项违规事项(共计五项),对其下达了限期整改指令;实际控制人兼董事长游志胜在内的五名管理层人员亦被下发警示函。
9月23日交易时段,川大智胜自开盘起即被牢牢锁定在跌停板上,最终收于每股9.24元,对应整体市值20.85亿元。
**董事长挪用1500万元用于偿还个人贷款**
行政监管措施裁定书揭示,川大智胜实控人游志胜存在利用上市公司1500万元资金清偿个人贷款的行为。
四川证监局调查确认,2024年7月至2025年4月期间,游志胜借"预付账款"之名从川大智胜支取1500万元,实际用途是为其关联企业偿还银行借贷,直至2025年4月方才归还原款。监管部门判定该行为属于非经营性资金占用性质,然而川大智胜在2024年度报告中对此未作任何披露。
监管层进一步查实,川大智胜现任职董事兼总经理刘健波,在其服务于上市公司期间,同时兼任参股企业成都万联传感网络技术有限公司(以下简称"万联传感")的总经理职务。川大智胜与万联传感之间本属关联方,但公司既未及时向外界披露这一关联纽带,也未就2021年和2024年间与万联传感发生的关联交易履行审议及公开披露义务。
另外,2022年至2024年这三年间,川大智胜与13家关联实体之间存在业务合作,但公司从未对各年度常规关联交易的预计额度进行审议和公示。
根据川大智胜2025年度报告,游志胜自2011年3月开始出任公司董事长一职,目前持股9.13%,系公司第一大股东及最终控制人。刘健波则于2000年8月入职川大智胜,此后一直在公司内部供职,现担任董事兼总经理。
川大智胜同时还存在参股企业业绩对赌条款未予披露的情形。2019年4月,川大智胜与天津华翼蓝天科技股份有限公司(以下简称"华翼蓝天")签署了《增资协议》及配套补充文件,其中包含相应的业绩承诺安排。尽管该事项已经过董事会讨论并对外公告,但业绩承诺的具体内容及后续履约进展却始终未见公开。
经第一财经梳理,2019年4月,川大智胜曾投入3920万元购入华翼蓝天700万股,同时向后者提供1000万元借款;在此之前,川大智胜早在2016年就已出资299.99万元认购了华翼蓝天66.67万股。
公开信息显示,华翼蓝天核心业务涵盖航空仿真装备的研发、制造与销售,2016年曾在全国中小企业股份转让系统挂牌(证券代码:835512.NQ)。2025年11月,华翼蓝天因未能按时公布2024年度报告而被强制摘牌。川大智胜最近一次披露表明,华翼蓝天目前处于资不抵债状态且持续出现亏损,已丧失正常运营及债务偿付能力,川大智胜已针对相关债权计提了减值准备。
除此之外,川大智胜在内控制度执行层面和会计核算规范性方面同样存在问题。依照相关法律法规,四川证监局对川大智胜作出责令整改的行政监管处罚,并对游志胜、刘健波、前任总经理杨波、前任财务负责人胡清娴、董事会秘书吴俊杰五人分别下达警示函,相关信息将被录入证券期货市场诚信记录系统。
**亏损态势已延续四个完整年度**
除上述合规瑕疵之外,川大智胜的经营基本面也引发了投资者的高度警觉。
2025年4月,由于2024年度净利润为负数,且剔除与核心主业无关的收入以及缺乏真实商业背景的收入之后,剩余营业收入(以下称"调整后营收")未达到3亿元门槛,该公司被深圳证券交易所施加了退市风险警示。直至当年6月,该警示才得以解除,证券名称从"*ST智胜"恢复为"川大智胜"。
然而,"摘星去帽"绝不等同于盈利能力的根本扭转。该公司2025年度报告发布后,便收到了来自深交所的多轮追问函。
2025年度报告数据显示,川大智胜实现营收3.25亿元,同比增幅达96.69%;剔除不具备真实商业实质收入后的口径为3.23亿元,恰好越过3亿元的风险警示警戒线。但与此同时,当期净亏损高达2.43亿元,较上一年度0.72亿元的亏损幅度显著加剧,且2023至2025三个完整年度的扣除非经常性损益前后净利润取低值计算均为负数。
从单季维度观察,该公司2025年第四季度单独贡献了2.49亿元营收,占全年的比重达到76.61%,环比暴增1023.96%,同比飙升541.19%。
针对此异常表现,深交所责成川大智胜详细阐明营收接近翻番而净亏损反而加深的深层逻辑,并要求其论证收入端与成本端、各项费用及减值损失之间的配比合理性。
川大智胜回应指出,2025年亏损走阔的核心驱动力是大额减值冲击。全年营业成本同比上涨83.41%,涨幅低于营收增速,使得综合毛利率反而从2024年的19.57%攀升至25%;期间费用同比递增20.22%。然而全年信用减值与资产减值损失叠加合计约2.28亿元,另确认公允价值变动损失约1838万元。
此外,该公司并购成都汉博德信息技术有限公司(以下简称"成都汉博德")的交易同样引起了深交所的密切审视。
2025年8月,川大智胜出价6416.9万元取得成都汉博德70%的股权,由此产生商誉6272.02万元。按协议约定,成都汉博德2025年度主营收入底线为9000万元,但经审计的实际收入仅为1504.34万元,达成率约16.7%;依据对赌补偿计算公式,交易对方应支付补偿金5344.32万元。
川大智胜表示,截至报告截止日,双方尚未就补偿事宜达成具有法律约束力的落地方案,故暂未确认相应补偿权益;今年6月4日,公司已向交易对方发出律师函,限其在60天内以现金方式完成补偿,逾期未履行则将启动包括但不限于司法诉讼在内的追偿手段。此前,该笔并购所形成的商誉已在2025年触发2825.64万元的减值计提。
在回复函中,川大智胜也不得不坦承,此次并购在前期投前尽职调查环节预留的时间不够充裕,致使尽调工作深度不足,交易交割后的跟踪监控体系亦存在明显短板。
该公司各业务条线的经营表现和盈利水平呈现出剧烈起伏。2025年度,川大智胜航空及空管类产品与服务板块录得营收1.79亿元,毛利率31.81%,同比提升17.93个百分点;信息化及其他类产品与服务板块营收1.03亿元,同比猛增1873.41%;虚拟现实与增强现实产品、人工智能产品两个细分领域营收均未突破亿元大关,其中VR/AR板块毛利率低至4.68%。
步入2026年上半年,该公司实现营收6553.12万元,同比增长20.21%;但净亏损仍达2951.92万元,短期内难以摆脱持续失血的困境。