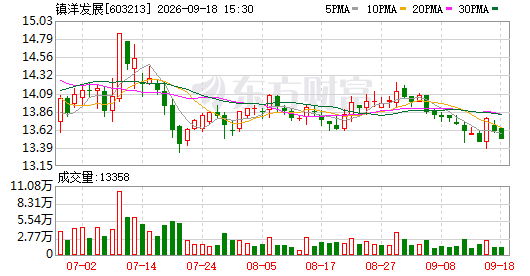
【行情概览】
镇洋发展(603213)当前股价报13.49元,较前一交易日下跌0.11元,跌幅0.81%。当日成交1.34万手,对应交易额约1812万元,换手率仅为0.30%。公司市盈率高达1091.09倍,整体市值约为60亿元。
关联个股方面,江苏索普涨6.13%报7.27元,奥克股份涨5.54%报8.58元,红星发展涨4.86%报38元,新金路涨4.38%报18.6元。所属概念板块中,微利股板块领涨1.85%,沪股通板块涨1.58%,浙江板块涨1.57%,转债标的板块涨1.46%。
【停产检修公告】
9月18日晚间,镇洋发展发布公告称,由于中东地区地缘政治局势紧张,其核心原材料乙烯价格居高不下,导致生产成本大幅攀升,整体盈利能力承压。
公告透露,为遏制亏损扩大、改善设备运行状况,公司决定将年产30万吨乙烯基新材料生产线(即PVC产线)进行短期关停与维护保养,停工时间自2026年9月19日开始,周期预计控制在四个月以内。其余各条产线维持正常运转。公司同时提示,此次停产将对当期营收产生一定拖累,但有助于压缩经营性亏损规模。
【公司基本面】
根据公开信息,镇洋发展专注于氯碱产业链上下游产品的开发、制造及销售,核心产品线涵盖氯碱系列、MIBK系列、PVC系列以及高纯氢气等多个品类。2026年前六个月,公司实现营收11.66亿元,归属于母公司股东的净利润为275.03万元。分产品看,PVC板块上半年贡献收入3.90亿元,而对应成本达4.80亿元,呈现明显倒挂。
从战略角度看,暂时搁置亏损的PVC业务、将资源集中于具备正利润的项目,确实是缩小整体亏损的有效手段。
【PVC工艺路径与成本压力】
业内PVC生产工艺主要分为"乙烯法"与"电石法"两大流派。镇洋发展所用产线属于乙烯法路线,因此对乙烯原料价格的敏感度较高。
追溯本轮乙烯涨价的起点,可回溯至2026年2月下旬。国信证券研究报告指出,彼时中东地缘矛盾急剧恶化,霍尔木兹海峡船舶通行遭遇严重干扰,全球能源供应链中的原油、石脑油及LNG等关键品种运输均受到冲击,原油与天然气价格重心系统性抬升,进而引发大宗化工品价格连锁反应。
乙烯作为石化产业链最前端的原料之一,首当其冲承受了价格冲击。
进入9月后,中东紧张态势进一步加剧。信达证券9月13日发布的周报数据显示,截至9月11日所在交易周,布伦特原油周均价已达100.34美元/桶,周环比增幅达7.47%;各类化工品价差整体扩大,聚乙烯价差延续扩张态势,聚丙烯亦同步走高。
东吴证券9月8日的周报则提到,截至9月4日,聚乙烯与聚丙烯市场价分别录得9850元和9650元/吨,相较于8月28日分别上扬3.68%和3.76%。报告分析认为,中东局势升温推高了原油及期货市场报价,上游厂商顺势提价,成本端与恐慌情绪双重作用下现货价格被推高,但终端用户对高位原料的消化意愿偏弱,补库行为仍以刚性需求为主导。
展望后市,国信证券预判9月份国际油价大概率在每桶80至100美元区间内偏强运行,且存在短期内向上突破百元关口的可能。
【上下游价差困境】
对采用乙烯法工艺的PVC生产商来说,原料端的涨幅并未充分向成品端传导。镇洋发展半年度报告显示,截至6月末,国内乙烯法PVC市场均价为4628元/吨,较年初仅微幅上行67元/吨。此前生意社8月发布的市场观察文章同样提及,乙烯法PVC整体已陷入亏损区间。原材料涨幅远远超过成品涨幅,已成为该细分领域企业共同面对的结构性难题。