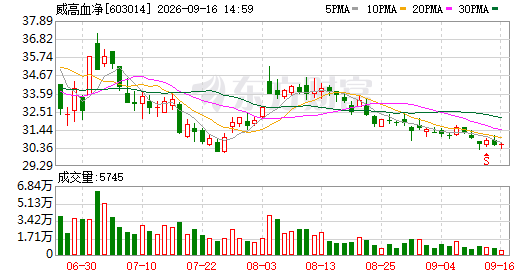
股价:30.58元 | 变动:+0.07元(+0.23%)| 成交:5745手 / 1750万元 | 换手:0.57% | PE:27.8倍 | 市值:128亿元
关联个股:华康洁净(45.60,+7.62%)、佰仁医疗(72.99,+6.20%)、爱迪特(57.96,+5.42%)、海泰新光(82.40,+5.30%)
所属概念:融资融券(+1.43%)、小盘股(+1.41%)、沪股通(+1.20%)、医疗器械(+1.08%)
海报新闻 记者张卿彬 讯
9月15日,扎根威海的A股上市公司威高血净(603014.SH)披露了重大资产重组的最新推进情况——其向关联方定向增发股份、收购山东威高普瑞医药包装有限公司全部股权的交易,已完成标的资产的工商变更与过户手续。该项目于2025年10月首次公布筹划方案,历经约十个月审批流程后终告落地。至此,威高普瑞正式纳入威高血净合并报表范围,后者由此踏入高端药用包装材料领域。
据公司公告显示,威高普瑞的股权变更登记现已全部办结,资产移交环节顺利收尾。该笔交易属于关联方之间的并购行为,对价锁定为85.11亿元,对价支付方式为全额定向增发新股,未涉及任何现金流出。此前今年8月,此重组方案已获得中国证监会注册生效批文,而此次过户登记的完成则意味着整个项目由监管审查期转入实际运营期。
值得关注的是,威高血净上半年的经营数据总体稳定。2026年上半年财报数据显示,公司录得营业收入17.58亿元,较去年同期小幅下滑0.36%;归属母公司股东净利润为2.30亿元,同比增幅4.32%。按业务线拆分:核心优势板块即耗材与制剂类产品贡献收入13.69亿元,运行基本持平,仍面临国内多个省份集中带量采购带来的价格下行压力;医疗设备产品线表现突出,创收3.52亿元,同比增长9.4%;海外市场方面,出口收入达到1.84亿元,在总营收中占比升至10.46%。偿债能力方面,公司期末资产负债率仅为14.63%,账面流动性较为宽裕。
被收购方威高普瑞系国内高端医药包装细分赛道的领军者之一,长期专注于预灌封给药系统的研发与制造,系国内率先获得预灌封注射器医疗器械注册证的内资企业,多年来持续瓦解国际巨头在该领域的技术壁垒与市场独占地位。其主力产品线包括预灌封注射器、卡式瓶、西林瓶等高附加值药用容器,终端应用场景覆盖疫苗、胰岛素、GLP-1类新型降糖药物及各类生物制品等前沿医药方向,客户群体涵盖恒瑞医药、康泰生物、万泰生物等多家国内一线制药公司。
从原有主业看,威高血净作为国内血液净化行业的标杆企业,核心产品矩阵围绕血液透析器、透析管路、透析机等肾脏病治疗用消耗品展开,在国内细分市场中拥有突出的占有率。此番并入威高普瑞后,公司在保留传统血液净化业务的同时,新增了高端药用包装这一战略性业务板块。
从协同效应角度分析,威高血净可凭借既有的医用耗材研发平台、规模化产能及严格的质量管控链条,对接威高普瑞积累的药企客户网络,纵向延伸开发生物制药用过滤耗材、精密给药装置等上下游配套产品,有效弥合产业链断点,增强业务的自主可控程度和综合盈利水平,打造可持续的第二增长引擎。此外,该次资产注入上市平台的举措亦有助于威高集团层面厘清内部各板块的股权关系,进一步优化集团产业资源配置。
根据公开信息,威高血净是威海地区具有代表性的国有控股上市企业,背靠威高集团的产业生态,在血液净化领域深耕超过二十年,终端产品已渗透至全国数千家医院及诊所,持续推进该品类耗材的国产化替代。针对重组完成后的潜在挑战,公司在公告中特别提示:新并入业务的团队磨合、新产品市场推广以及客户资源的深度整合均需经历一段过渡期;未来业绩走势还将受到医药行业整体景气周期、终端需求变化及同业竞争态势等多维变量制约,存在一定的不可预见性。