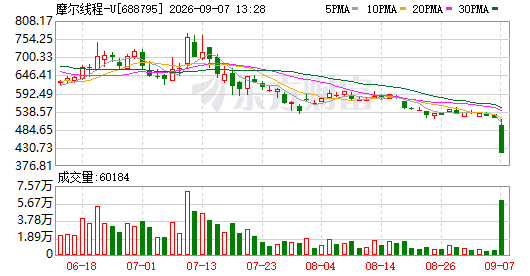
【行情快照】
最新报价:415.48元 | 较前收下跌:103.87元 | 跌幅:20.00% | 成交手数:4.67万手 | 成交金额:19.8亿元 | 换手比例:8.35% | 市销率(TTM):-8444.42 | 整体市值:约1953亿元
关联标的:聚辰股份(136.70,+9.13%)、源杰科技(1575.10,+7.44%)、优迅股份(335.98,+7.00%)、普冉股份(391.88,+6.70%)
关联主题:百元价位股(+3.25%)、科技成长风格(+2.34%)、电子元器件(+2.25%)、人形机器人(+2.10%)
**算力GPU头部企业摩尔线程触底封死"20cm"跌停**
9月7日,沪深各大宽基指数全线跳空高开后展开分化走势。开盘阶段,元器件、芯片制造、农牧养殖、塑料制品、共封装光学(CPO)等方向率先走强;而黄金类资产、新能源金属、院线传媒、地产中介、高端酒饮等方向则承压下行。截至今晨发稿时点,创业板指数上扬逾1.7个百分点,科创板综合指数亦录得小幅正收益。
焦点个股层面,摩尔线程以20%幅度封住跌停,这也是其挂牌交易以来的首个跌停板,对应整体市值由此回落至2000亿元关口下方。触发因素方面,当日恰逢该公司2577.45万股IPO首发及公开增发阶段的网下限售股解除流通限制。
**CPO方向集体冲高**
早盘阶段,共封装光学概念快速异动,剑桥科技与天通股份双双封住涨停,太辰光、联特科技、华盛昌、光迅科技、中际旭创等标的位居涨幅前列。
外围催化方面,上一交易日美股光模块及光通信链条整体上行,迈威尔科技单日涨幅突破7%,Coherent升幅超过6%,康宁亦涨逾5%。
券商研究观点认为,CPO架构通过缩短光引擎与交换芯片之间的物理距离,能够有效削减高频段传输衰减并降低对信号完整性器件的依赖,从而打破传统电信号互联的性能天花板;与此同时,精密检测、光纤耦合以及先进封装工艺将成为量产落地过程中最早兑现利润的环节,相关设备的国产替代空间正在加速释放。
印制电路板(PCB)概念同样出现脉冲式上攻,中京电子触及涨停,迅捷兴以20%幅度封板,景旺电子、生益科技、华正新材、广合科技等同步跟涨。
有分析指出,从上半年产业链运行节奏看,PCB上游覆铜板、玻纤布等原材料环节的基本面景气度明显领先于中游板材加工端;展望下半年,消费电子及服务器新品的集中备货叠加行业利润率回暖,将为PCB加工环节带来量利齐升的双重改善预期。
**农业主线延续强势**
农牧种植板块全天多次异动,敦煌种业在7个交易日内斩获第4个涨停,亚盛集团实现三连板,神农种业、万向德农、康农种业、隆平高科等品种同步走高。
驱动逻辑上,联合国世界气象组织近期发布专项通报,正式确认当前厄尔尼诺事件已经确立且强度仍在攀升,预判未来可能演变为历史级别的超级厄尔尼诺,将对全球范围内的降水分布和气温结构造成深远扰动,相关极端气候事件的威胁窗口预计延续至2027年。
另据亚盛集团此前发布的风险提示公告显示,其股价在9月3日至9月4日的两个连续交易日里,收盘价涨幅偏离值合计已达20%,依据上交所交易规则构成异常波动情形。公司完成内部排查并致函控股股东及实控人进行书面确认后表示,截至公告发出之日,不存在尚未对外披露的重大事项或敏感信息。
**零售商业板块二次启动**
商贸零售方向午后再度发力,中百集团、中央商场、百大集团、国芳集团集体封停,宁波中百、合百集团、东百集团、茂业商业紧随其后。
政策面利好在于,商务部联合七部门近日印发关于推进商品消费提质扩量的实施意见,明确提出到2030年要打造涵盖绿色消费、智慧消费、健康消费在内的十万亿规模消费市场。文件同时部署了覆盖汽车全产业链促购、智能家居加速渗透、老年及婴幼儿用品扶持、绿色低碳与智能健康品类推广等一系列具体举措。
**地产链短线上行**
房地产板块尾盘出现短暂拉升,京能置业盘中一度封住涨停,阳光股份、京投发展、万通发展、盈新发展、深深房A等个股亦跟随走高。