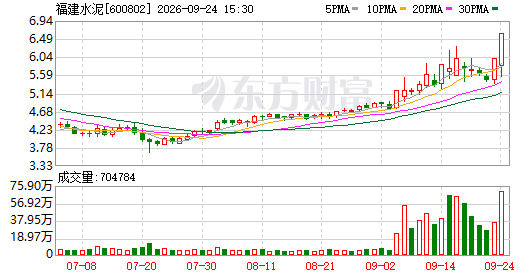
福建水泥这波操作,属实让人捏了一把汗。股价刚走出两连板,公司立马在晚上发了份公告,专门提示风险。说白了就是提醒大伙儿,这股价涨得有点飘,跟基本面不搭边,大家下手前最好冷静想想。 先看盘面数据。最新价停在6块6毛2,涨了9.97个点,直接封住涨停。
当天成交了70.5万手,金额4.19亿,换手率高达15.38%。市值算下来是30.3亿。不过有个显眼数字,市盈率是负的,写着-21.92。这啥意思?就是公司没赚钱,还在亏钱,股价却是往上冲,这逻辑本身就挺拧巴。
公告里说得很直白。9月23日和24日,两天收盘价涨幅偏离值加起来到了20%,触发了沪市的异动标准。公司自己查了一圈,还问了控股股东和实控人,确认日常经营一切正常。市场环境没大变,行业政策也没动,生产成本和销售那些指标,都没看出啥异常。
公司内部生产秩序也稳当,压根没啥该公布却没公布的重大消息。 这次自查,范围覆盖得挺广。重大资产重组、股份发行、大笔交易、业务重组、股份回购、股权激励、破产重组、找战略合作伙伴、引战投,一共九类事儿,挨个过了一遍,结果全是零。
另外,市场上有没有什么小道消息或者炒作概念,也没查到。就连董事、高管、大股东这些人的交易记录都翻了,没人在这两天买卖自家股票。 重点来了,风险提示这块写得挺重。公司这几年连着亏,主业到现在还没缓过劲来。
市盈率为负,说明市场炒作的热度,完全找不到对应的赚钱能力来撑腰。换句话说,这两天的涨停,大概率是资金在搞事情,而不是公司真变好了。 从老底子看,福建水泥在省内确实是头牌。主打水泥和熟料的产销,手里握着“建福”和“炼石”两个牌子。
按2026年的半年报,公司有5条新型干法熟料水泥线,一年能产785万吨熟料,这个产量在全省排第一。 可现实很骨感。现在全国水泥行业产能堆得太多,利用率一直上不去。房地产那边又一直在调整,水泥的需求自然跟着往下走。
这种大环境下,公司经营压力不小。2025年全年,营收15.28亿,比去年少了11.96%。归母净利润亏了1.27亿,这也是连着第四年亏损了。 再看2026年上半年,情况更紧。营收6.05亿,同比降了21.45%。
归母净利润亏了6921.13万,去年同期还是赚的,这下直接由盈转亏。业绩这么走,股价却硬生生拉了两个涨停,这里头的反差,确实值得琢磨。